 Alex Morgan
Come la protezione dagli infortuni cambia il valore di una scommessa
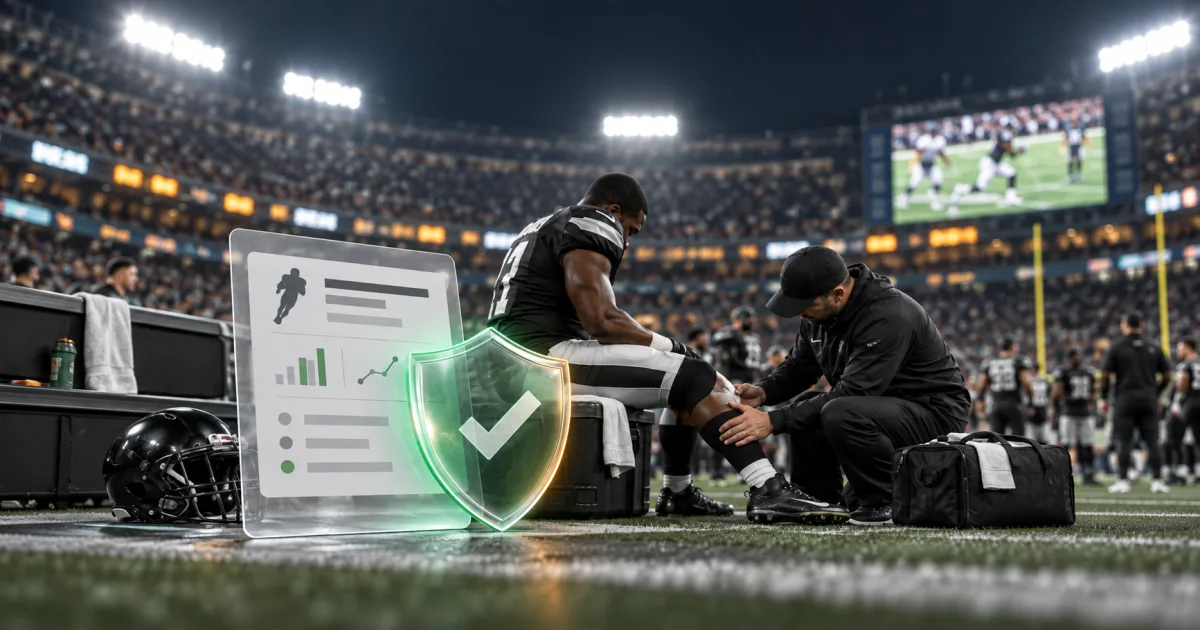
Un infortunio all’inizio della partita può trasformare quasi subito in perdente una scommessa sulle statistiche di un giocatore. Il problema è particolarmente evidente nelle leghe statunitensi, soprattutto NFL e NBA, dove sono comuni le scommesse su yard, touchdown, punti, rimbalzi e assist. Regole simili stanno comparendo anche per MLB, WNBA e NHL.
Non si tratta di proteggere ogni scommessa o ogni sport. Il caso principale riguarda le statistiche individuali del giocatore. Tradizionalmente, una volta entrato in campo, la scommessa restava valida. I grandi bookmaker americani stanno iniziando a cambiare questo approccio.
FanDuel offre una protezione a pagamento, DraftKings annulla automaticamente alcune scommesse dopo un’uscita anticipata e Fanatics applica proprie regole di rimborso. Se l’atleta lascia la partita e non torna, il cliente può ricevere il denaro indietro o mantenere una multipla dopo la rimozione della selezione interessata.
La protezione ha però un prezzo: una commissione separata, una copertura limitata a parte della gara oppure una quota meno favorevole. Due scommesse sulla stessa statistica non possono quindi essere confrontate guardando soltanto 1,95 e 2,00.
Calcoliamo da quale probabilità di infortunio 1,95 con rimborso garantito diventa migliore di 2,00 senza protezione e confrontiamo i meccanismi reali di FanDuel, DraftKings e Fanatics.
Come i bookmaker proteggono le scommesse
Non esiste ancora uno standard unico. Periodo coperto, mercati ammessi, forma del rimborso e obbligatorietà cambiano da un bookmaker all’altro.
FanDuel: assicurazione separata al 3% della puntata
FanDuel Bet Protect+ è il prodotto più simile a una vera assicurazione. Il cliente può proteggere una scommessa idonea sulle statistiche di un giocatore pagando il 3% della puntata.
La protezione si attiva nella schedina prima di confermare. In una multipla normale o sullo stesso evento, copre ogni selezione idonea su un giocatore presente nella schedina. Le selezioni su vincente, handicap o totale della partita non sono assicurate.
Non è quindi una protezione sulla vittoria della squadra. Una multipla potrebbe unire Stephen Curry oltre 24,5 punti e la vittoria dei Boston Celtics. Se Curry subisce un infortunio conforme alle regole, la sua selezione viene rimossa; quella sui Celtics resta attiva e la quota viene ricalcolata.
Se il giocatore esce per infortunio e non torna:
- la scommessa singola viene rimborsata in denaro;
- la selezione protetta viene eliminata dalla multipla e la quota ricalcolata;
- la copertura vale per tutta la partita.
Su una puntata di $100 si pagano altri $3. Se non accade l’evento coperto, quei $3 restano il costo della protezione indipendentemente dall’esito.
All’inizio della stagione NFL, FanDuel ha offerto temporaneamente Bet Protect+ gratis e ha dichiarato oltre un milione di scommesse protette nelle prime due settimane. Ciò dimostra interesse, ma non disponibilità a pagare, dato che la normale commissione non veniva applicata.
Descrizione di Bet Protect+ su FanDuel.
DraftKings: Early Exit automatico
DraftKings Early Exit non prevede commissione né interruttore. La protezione si applica automaticamente a tutti i mercati idonei.
Se un giocatore NBA o NFL si infortuna nel primo tempo e non torna, la scommessa viene annullata. In una singola torna la puntata; in una multipla la selezione viene rimossa e la quota ricalcolata.
La copertura non dura tutta la gara e le scommesse già decise non vengono annullate. Se il giocatore ha già superato la linea, l’over resta vincente. Se l’under vince con la statistica finale, viene pagato come vincente anziché rimborsato.
Regole di DraftKings Early Exit.
Fanatics: protezione a discrezione del bookmaker
Le regole di Fanatics indicano che il bookmaker può annullare le scommesse sulle statistiche complete di un giocatore NFL se si infortuna nel primo tempo e non torna. La decisione resta però a discrezione di Fanatics e non è obbligatoria in ogni caso.
La distinzione è importante. Un annullamento obbligatorio scritto nelle regole ha un valore misurabile; un rimborso deciso caso per caso non è un’assicurazione garantita. Lo stesso vale per compensazioni occasionali dopo un risultato particolarmente sfortunato, una perdita di yard quando il quarterback si inginocchia o un altro finale controverso: il gesto non entra nel prezzo finché non è fissato nelle regole.
Regole di liquidazione Fanatics.
Modello: 1,95 con protezione contro 2,00 senza
Supponiamo che due bookmaker offrano la stessa scommessa:
- 1,95 con rimborso garantito dopo un infortunio idoneo;
- 2,00 senza protezione, dove l’infortunio precoce causa una perdita.
Sia p la probabilità che la scommessa protetta venga rimborsata mentre l’altra perde, e q la probabilità di vittoria se tale evento non avviene. La scommessa protetta è migliore quando:
p > 0,05q / (1 + 0,05q)
Se senza infortunio la scommessa vince circa il 50% delle volte:
p > 2,44%
Oltre circa il 2,44%, 1,95 con protezione è quindi matematicamente migliore di 2,00 senza.
Non è la probabilità di un infortunio qualsiasi. Deve verificarsi nel periodo coperto, il giocatore non deve rientrare, il mercato deve essere idoneo, il risultato non deve essere già deciso e senza protezione la scommessa sarebbe stata davvero perdente.
Quanto costa davvero Bet Protect+ al 3%
Il modello reale FanDuel non riduce necessariamente 2,00 a 1,95: applica il 3% separatamente. Su $100, si puntano $100 e si pagano altri $3. In caso di infortunio idoneo tornano $100, ma i $3 sono già stati spesi.
L’assicurazione conviene quando la probabilità di un rimborso idoneo al posto di una perdita supera il 3%. All’1% il cliente paga troppo in media; al 5% la protezione ha valore atteso positivo rispetto alla stessa scommessa non protetta.
La difficoltà è stimare non tutti gli infortuni, ma quante volte le regole precise salvano una scommessa altrimenti persa. Dipende dallo sport, dal ruolo e dalla statistica.
Perché denaro e scommessa bonus non sono uguali
“Rimborso” può significare cose diverse:
- un annullamento o rimborso in denaro restituisce la puntata come denaro;
- una scommessa bonus di solito non è prelevabile e il suo importo non rientra nella vincita;
- il valore di FanCash o altro credito interno dipende dalle condizioni d’uso;
- rimuovere una selezione da una multipla mantiene le altre, ma riduce la quota totale.
Una compensazione nominale di $100 non vale quindi sempre $100. Va confrontata insieme a quota e limite.
Perché la quota migliore non descrive più la scommessa migliore
Un confronto corretto deve considerare quota, periodo di protezione, sport e mercati idonei, obbligatorietà o discrezionalità, forma del rimborso, ricalcolo delle multiple, costo e limite coperto.
2,00 è migliore di 1,95 solo a condizioni contrattuali identiche. Se un bookmaker rimborsa dopo un infortunio precoce e l’altro liquida sempre con le statistiche registrate, sono prodotti diversi.
Cosa accade nei mercati previsionali
I mercati previsionali gestiscono normalmente il problema tramite condizioni del contratto pubblicate in anticipo, non con un gesto commerciale o un’assicurazione facoltativa.
Kalshi afferma che la maggior parte dei mercati sulle statistiche viene liquidata con i dati registrati dopo la partecipazione del giocatore, anche in caso di successivo infortunio o uscita. Se non partecipa affatto, possono applicarsi regole diverse, inclusa la liquidazione al valore equo di mercato.
Regole dei contratti sportivi Kalshi.
Su Polymarket, l’esito dipende allo stesso modo dalle regole del mercato e dalla fonte indicata. Un contratto perdente non dovrebbe trasformarsi retroattivamente in rimborso soltanto per un infortunio sfortunato.
Come vengono chiarite le regole Polymarket.
Conclusione
La protezione dagli infortuni cambia la logica di scegliere sempre la quota più alta. 1,95 con rimborso garantito può davvero essere migliore di 2,00 senza protezione se la probabilità dell’evento coperto è sufficiente. Nel nostro modello semplificato, con probabilità condizionata di vittoria del 50%, la soglia è circa 2,44%.
Non esiste una risposta universale. Protezione per il primo tempo, per tutta la partita, rimborso in denaro e scommessa bonus hanno valori diversi. Una compensazione discrezionale vale ancora meno.
Un confronto moderno non può quindi fermarsi al numero della quota. Il prezzo completo comprende quota, regole di liquidazione, costo dell’assicurazione, forma del rimborso e probabilità che la protezione si applichi davvero.