 Alex Morgan
Come ha fatto un mercato previsionale ad assicurare una promozione di mobili?
I mercati previsionali vengono spesso descritti come luoghi in cui guadagnare su elezioni, dati economici o eventi sportivi. La storia di Jim “Mattress Mack” McIngvale mostra un uso diverso: un contratto sportivo può compensare un rischio nato in un’attività commerciale ordinaria.
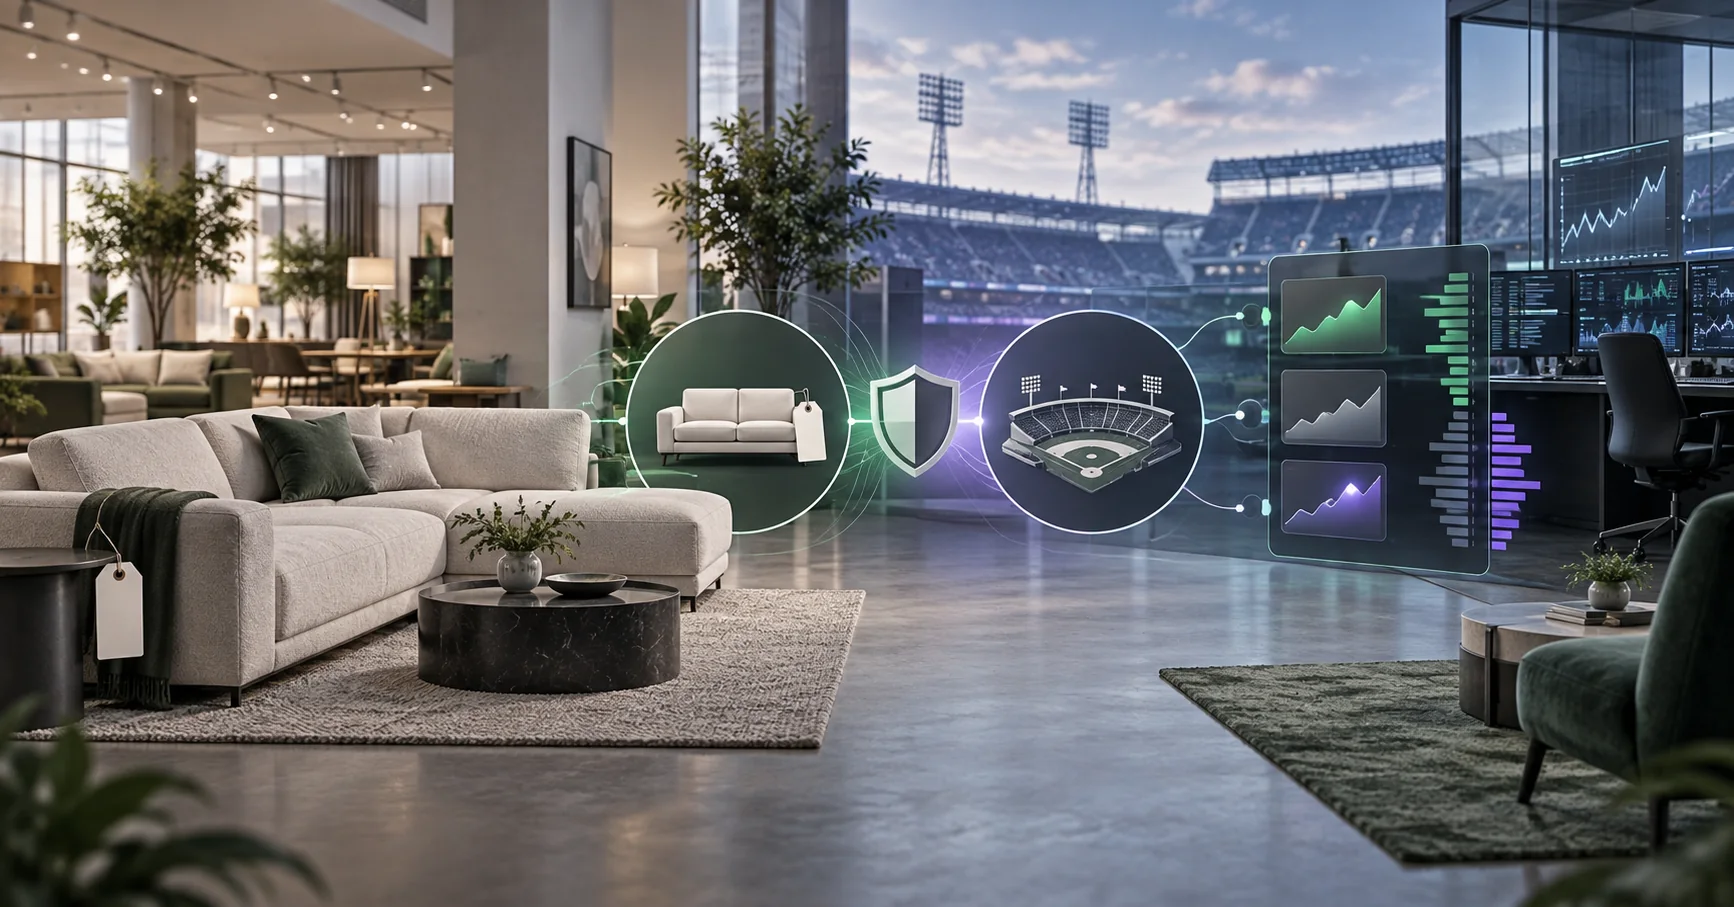
La sua catena di mobili aveva promesso di rimborsare gli acquisti se gli Houston Astros avessero vinto le World Series. Per non lasciare tutto il rischio all’azienda, McIngvale ha comprato su Kalshi contratti sulla vittoria degli Astros.
Ha investito 516.000 dollari a 24/1, con un pagamento potenziale di circa 13 milioni di dollari. In caso di vittoria, i contratti avrebbero coperto gran parte dei rimborsi; in caso contrario, il costo della copertura sarebbe rimasto una spesa di marketing. Economicamente non era più una semplice scommessa: il risultato determinava un’obbligazione reale dell’azienda.
Perché un venditore di mobili aveva bisogno di una posizione sugli Astros
McIngvale possiede Gallery Furniture in Texas e da anni lega promozioni ai risultati delle squadre locali. I clienti che spendevano almeno 4.000 dollari avrebbero riavuto il denaro se gli Astros avessero vinto.
- Senza vittoria, Gallery Furniture conserva i ricavi e perde il costo della posizione.
- Con la vittoria, rimborsa i clienti mentre i contratti coprono gran parte della spesa.
Secondo McIngvale, la promozione aveva già creato circa 4 milioni di dollari di passività potenziali, che potevano avvicinarsi a 12 milioni: una cifra simile al pagamento potenziale di Kalshi.
Dettagli sulla promozione e sulla posizione
Perché una buona quota non basta
Un bookmaker stabilisce quota e puntata massima. Se l’importo necessario supera il limite, la quota mostrata non risolve il problema. In una borsa, invece, la dimensione eseguibile dipende dai contratti offerti dagli altri partecipanti a ogni prezzo.
| Bookmaker | Piattaforma di scambio |
|---|---|
| L’operatore stabilisce quota e limite | Gli ordini opposti formano prezzo e volume |
| L’operatore sceglie il rischio | Ogni operazione richiede una controparte |
| La quota vale entro il limite disponibile | Il prezzo migliore vale solo per il volume disponibile |
| Una puntata grande può essere negoziata | I market maker possono fornire altro volume |
Una copertura eseguita solo in parte lascia scoperta una parte del rischio commerciale.
Perché il prezzo mostrato può non essere eseguibile
Il prezzo visibile vale soltanto per il volume presente a quel livello. Se non basta, un ordine grande assorbe offerte peggiori e il prezzo medio si deteriora. Se a 24/1 sono disponibili solo 20.000 dollari e le offerte successive equivalgono a 22/1, 20/1 e 18/1, non è possibile eseguire tutti i 500.000 dollari a 24/1.
La differenza tra il primo prezzo visibile e il prezzo medio eseguito è lo slippage. Un ordine limite evita prezzi peggiori, ma non garantisce che il volume arrivi in tempo. Per una copertura servono quindi prezzo, dimensione e tempo di esecuzione.
Che cosa ha fatto Kalshi
McIngvale ha raccontato che Kalshi lo ha messo in contatto con market maker, operatori professionali disposti a quotare entrambi i lati e assumere la posizione opposta.
grande acquirente → prezzo e volume desiderati → piattaforma → market maker → esecuzione
Il processo ricorda una request for quote (RFQ): il cliente indica il volume e i fornitori di liquidità propongono il prezzo. Senza altri dati non è corretto definirlo OTC: Kalshi è una borsa e i resoconti pubblici non mostrano l’intero percorso tecnico e legale. Il punto è che la piattaforma ha cercato attivamente controparti per una posizione grande.
Da 18/1 a 24/1
McIngvale ha detto che i bookmaker offrivano circa 18/1, mentre i market maker Kalshi gli hanno dato 24/1. Kalshi attribuisce il vantaggio alla concorrenza tra partecipanti: più market maker possono competere per un ordine, mentre un bookmaker decide autonomamente quota, limite e rischio.
Un solo caso non dimostra che il mercato previsionale sarà sempre migliore. Dipende dall’evento, dal momento e dalla disponibilità dei partecipanti ad assumere quel rischio.
Quando un contratto sportivo non è più solo una scommessa
Kalshi presenta i propri prodotti come contratti regolamentati utilizzabili anche per coprire rischi esterni. Nel caso di Gallery Furniture, il rischio nasceva dalla promessa di rimborso, non dal trading.
Documenti precedenti presentati alla CFTC citavano già una promozione di McIngvale come esempio di copertura del rischio di marketing. Nel 2022, i possibili rimborsi erano stimati in circa 50 milioni di dollari e le scommesse sugli Astros ne coprivano una parte.
Lo scopo commerciale non trasforma il contratto in un’assicurazione tradizionale, ma la funzione economica è chiara: ridurre un rischio già esistente. Lo stesso contratto resta speculativo per chi non ha obblighi collegati, mentre per Gallery Furniture diventa una copertura.
Che cosa dice il caso sulla liquidità
Il volume complessivo non indica quanto un singolo cliente possa eseguire a un prezzo scelto. Qui vediamo l’esecuzione organizzata di una grande richiesta: Kalshi conosceva la dimensione, ha trovato market maker e ha contribuito a formare il prezzo.
Non significa che centinaia di migliaia di dollari siano sempre disponibili in ogni book sportivo pubblico. Mostra però che un mercato previsionale può raccogliere una richiesta specifica, coinvolgere fornitori professionali e competere con i bookmaker sulla qualità dell’esecuzione. In questo caso è diventato un’infrastruttura per trasferire un rischio commerciale reale.