 Alex Morgan
Un mercato previsionale può rendere più probabile l’evento su cui si scommette?
Su Polymarket si possono negoziare contratti sul possibile fallimento entro il 2026 di HSBC, Lloyds, JPMorgan Chase, Deutsche Bank, BNP Paribas e altre grandi banche.
Questi mercati pongono una domanda morale evidente: è accettabile guadagnare da un evento che potrebbe distruggere posti di lavoro, danneggiare i depositanti e destabilizzare il sistema finanziario? Ma la domanda più complessa è un’altra: il mercato misura soltanto le aspettative o può influenzare la probabilità dell’evento?
In una partita di calcio questo effetto è quasi assente. Il prezzo di un contratto non farà segnare i giocatori. Le banche sono diverse: la loro stabilità dipende da capitale e attivi, ma anche dalla fiducia. Se abbastanza clienti ritirano il denaro nello stesso momento, la paura può contribuire a creare il problema temuto.
I mercati sui fallimenti bancari di Polymarket
Il gruppo Which banks will fail by end of 2026? è stato aperto l’8 aprile 2026 e comprende 19 banche di Stati Uniti, Regno Unito, Canada ed Europa.
Secondo The Guardian, il 3 ottobre questi mercati rappresentavano 77.507 dollari di posizioni. Alle 17:03 UTC del 4 ottobre, l’API pubblica di Polymarket mostrava circa 78.826 dollari di volume cumulato, 17.618 dollari di liquidità corrente e 14.448 dollari di open interest.
Sono indicatori diversi:
- il volume somma gli scambi eseguiti dalla nascita dei mercati;
- la liquidità descrive i fondi ora disponibili nel book;
- l’open interest rappresenta le posizioni ancora aperte.
Dire che quasi 79.000 dollari siano stati semplicemente “scommessi sui fallimenti” sarebbe quindi fuorviante. Il volume comprende entrambi i lati e la stessa posizione può passare di mano più volte.
Cosa mostravano i prezzi il 4 ottobre
I dati si riferiscono al 4 ottobre 2026, ore 17:03 UTC e cambiano con nuovi ordini e scambi.
| Banca | Prezzo indicativo Sì | Volume cumulato | Liquidità corrente |
|---|---|---|---|
| Deutsche Bank | 1,5% | $10.290 | $1.118 |
| Lloyds | 1,7% | $9.168 | $1.204 |
| HSBC | 2,4% | $2.023 | $946 |
| JPMorgan Chase | 1,9% | $839 | $173 |
| BNP Paribas | 2,9% | $646 | $701 |
Un prezzo di 2,4 centesimi viene spesso letto come probabilità del 2,4%, ma è soltanto indicativo. Esistono una migliore proposta in acquisto e in vendita, uno spread e spesso poco volume disponibile.
Per JPMorgan il miglior acquisto sul Sì era vicino all’1%, mentre la migliore vendita era circa il 2,8%. Con una distanza simile non esiste un’unica probabilità precisa e robusta.
La bassa liquidità è fondamentale. Un’operazione modesta può spostare molto il prezzo. Un passaggio dall’1% al 2% può diventare “il mercato ha raddoppiato il rischio”, anche se avvenuto con poco volume e uno spread ampio.
Cosa viene considerato un fallimento
Il contratto non viene risolto Sì solo per un calo azionario, voci sui social o ritardi temporanei nei prelievi.
Secondo le regole di Polymarket, rientrano tra gli eventi validi:
- una dichiarazione ufficiale di insolvenza o non sostenibilità da parte del regolatore;
- la revoca della licenza seguita da liquidazione o risoluzione;
- una liquidazione, risoluzione o cessione di attivi imposta da tribunale o autorità;
- un intervento statale che azzera o subordina il capitale e trasferisce il controllo;
- una fusione o cessione forzata della quasi totalità di attivi e passivi per le condizioni finanziarie della banca.
Le fonti principali sono le azioni e comunicazioni ufficiali. Se l’evento avviene entro fine anno ma non è confermato, il mercato può rimanere aperto fino al 30 aprile 2027.
Quando la previsione diventa parte dell’evento
I mercati previsionali aggregano informazioni. Un trader studia i bilanci, un altro i prezzi della protezione sul credito, un terzo conosce meglio i regolatori. Gli scambi condensano queste opinioni in un prezzo.
Per alcuni eventi, però, il rapporto funziona in entrambe le direzioni:
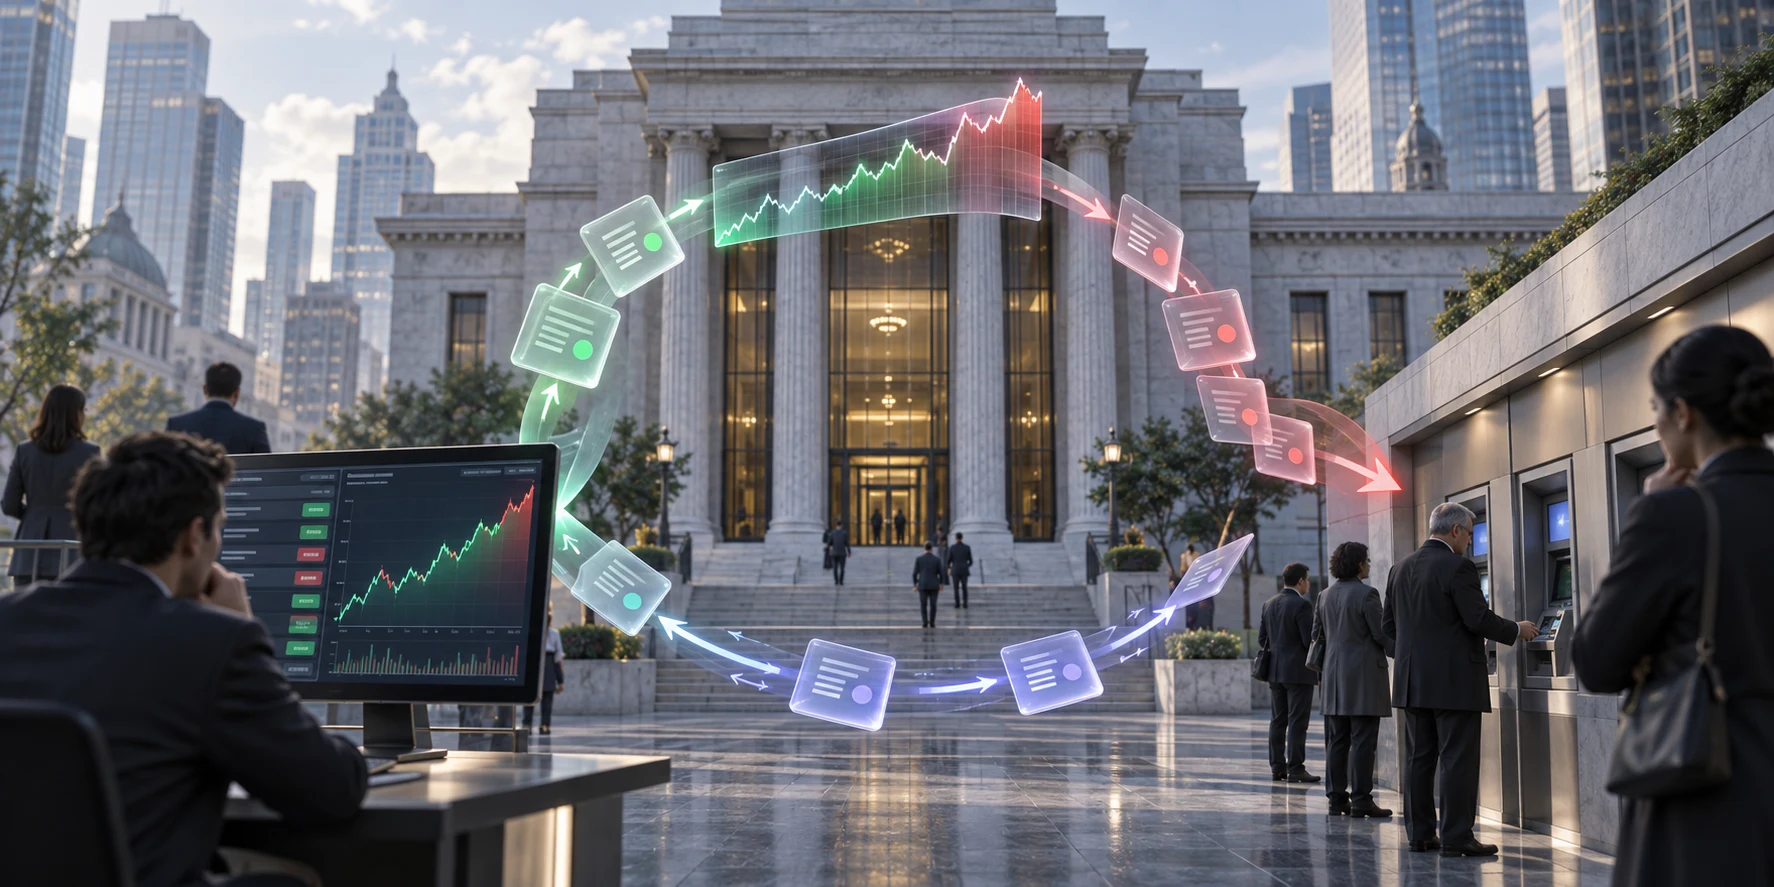
crescono i dubbi sulla banca → sale il prezzo del Sì → social e media lo notano → i clienti si preoccupano → i prelievi accelerano → la situazione della banca peggiora davvero
Questa è la riflessività: le aspettative non descrivono soltanto la realtà, ma modificano il comportamento da cui dipende il risultato.
Una corsa agli sportelli è un esempio chiaro. Una banca può possedere attivi sufficienti senza poterli trasformare subito in denaro senza perdite. Se troppi clienti chiedono insieme i depositi, un problema di fiducia diventa un problema di liquidità.
Nel 2023, le crisi di Silicon Valley Bank e Credit Suisse si svilupparono mentre timori e voci circolavano rapidamente su X, WhatsApp e altri canali. I social non furono l’unica causa, ma mostrarono quanto il flusso digitale possa accelerare un deflusso già iniziato.
Un mercato previsionale aggiunge un numero che sembra una stima collettiva.
Perché un piccolo mercato può diventare visibile
Quasi 79.000 dollari di volume sono irrilevanti rispetto ai bilanci delle grandi banche. Gli scambi non possono modificarne direttamente la situazione finanziaria.
Il possibile effetto deriva dalla diffusione del prezzo. Un titolo come “la probabilità di fallimento è raddoppiata” può raggiungere molte più persone del mercato stesso. La maggior parte non vedrà book, spread, liquidità o dimensione dello scambio.
Nasce così una distanza tra il peso finanziario del mercato e quello informativo del suo numero. Un contratto illiquido può essere economicamente minuscolo, ma produrre una percentuale virale.
Vale anche il contrario: un prezzo Sì basso può rassicurare. Il problema nasce quando il prezzo viene presentato come previsione oggettiva senza liquidità, profondità e spread.
Si può spostare intenzionalmente la probabilità?
In teoria, qualcuno potrebbe comprare Sì in un mercato illiquido, alzare il prezzo visualizzato e diffonderlo come segnale indipendente di deterioramento. Il vantaggio maggiore potrebbe trovarsi fuori da Polymarket, in un’altra posizione finanziaria.
Non esistono prove che sia accaduto in questi mercati bancari, né che i loro prezzi abbiano causato prelievi o colpito la stabilità di una banca. È un possibile circuito di feedback, non un fatto accertato.
Perché i regolatori sono interessati
La Financial Conduct Authority ha dichiarato al Guardian di discutere i mercati previsionali con regolatori internazionali per proteggere l’integrità dei mercati.
Nel suo rapporto sul perimetro normativo, la FCA distingue i contratti finanziari dai mercati sportivi o politici. Secondo la posizione attuale, questi prodotti possono essere opzioni binarie, vietate ai clienti retail britannici.
Un contratto sportivo osserva una partita. Uno sul fallimento di una banca sistemica incrocia stabilità finanziaria, informazioni sensibili e regole contro la manipolazione.
Polymarket sostiene di rendere accessibili informazioni che i professionisti ottengono da tempo tramite credit default swap e altri strumenti. Un contratto pubblico Sì/No semplifica l’informazione, ma elimina contesto: profondità, qualità dei partecipanti, spread e stabilità del prezzo.
Il mercato può misurare la paura e amplificarla
Questi contratti restano piccoli. I prezzi non provano un fallimento imminente e la liquidità è troppo limitata per trattare ogni movimento come segnale affidabile.
La struttura merita comunque attenzione. Quando il risultato dipende dal comportamento collettivo, la previsione può entrare nella catena causale. Il mercato può individuare un problema reale, esagerare un segnale debole per scarsa liquidità e influenzare aspettative dopo che il prezzo esce dalla piattaforma.
La domanda centrale è come distinguere l’utile aggregazione delle informazioni da un indicatore che inizia a modificare l’evento che dovrebbe misurare.
Non c’è motivo di sostenere che Polymarket abbia già avvicinato una banca al fallimento. Ma questi contratti mostrano un problema nuovo: a volte il prezzo smette di essere solo una previsione e diventa un’informazione capace di influenzare il proprio risultato.