 Alex Morgan
Mercati previsionali: una nuova forma di trading o scommesse con un altro nome?
Il 24 settembre lo Stato di New York ha citato in giudizio Polymarket US, definendo il suo mercato previsionale un’attività di gioco illegale e priva di licenza. Poche ore dopo Polymarket ha avviato una propria causa federale. La posizione della piattaforma è quasi opposta: Polymarket afferma di operare in un mercato regolamentato a livello federale e che i singoli Stati non dovrebbero poter trattare gli stessi contratti come normale gioco d’azzardo.
È importante distinguere il marchio Polymarket dalla sua struttura statunitense. La controversia riguarda QCX LLC, che opera come Polymarket US. È questa società a possedere lo status di borsa regolamentata negli Stati Uniti e a offrire contratti sportivi su eventi agli utenti americani. Salvo diversa indicazione, nel resto dell’articolo con Polymarket intendiamo Polymarket US.
La vicenda può sembrare l’ennesimo conflitto tra un regolatore e una piattaforma in rapida crescita. Ma la domanda più interessante riguarda il prodotto stesso:
Quando un mercato previsionale smette di essere trading finanziario e diventa una scommessa sportiva?
Un contratto sportivo può essere strutturato diversamente da una scommessa presso un bookmaker, ma produrre per chi lo acquista un risultato economico quasi identico.
I mercati previsionali non lottano più soltanto per accedere a un singolo Stato. Cercano di affermarsi come categoria giuridica distinta accanto ai bookmaker e alle borse finanziarie. Stiamo osservando questa categoria prendere forma in tempo reale: i prodotti esistono già e la domanda cresce, mentre tribunali e autorità non concordano ancora su cosa siano realmente.
Un risultato calcistico, due prodotti
Supponiamo che un bookmaker offra quota decimale 2,00 per la vittoria dell’Arsenal.
| Bookmaker | Polymarket |
|---|---|
| Arsenal vincente a quota 2,00 | Contratto Arsenal Yes a 0,50 USD |
| Puntata: 100 USD | Acquisto di 200 contratti per 100 USD |
| Ritorno totale in caso di vittoria: 200 USD | Regolamento in caso di vittoria: 200 USD |
| Profitto lordo: 100 USD | Profitto lordo: 100 USD |
L’esempio non considera commissioni, spread e slippage. Questi costi possono modificare il risultato finale, ma non la comparazione di base. In entrambi i casi il partecipante rischia 100 USD sulla vittoria dell’Arsenal e ottiene 100 USD di profitto lordo se si verifica.
Dal punto di vista dell’utente, l’esposizione è molto simile. Sul piano giuridico e operativo, però, le due operazioni vengono presentate come prodotti differenti.
Il modello del bookmaker
Il bookmaker pubblica le quote e agisce come controparte del cliente. Gestisce la responsabilità complessiva del proprio book, modifica i prezzi, applica limiti e incorpora un margine nel mercato.
Negli Stati Uniti questa attività è regolata soprattutto a livello statale. Un operatore autorizzato deve rispettare requisiti locali relativi ad accesso al mercato, geolocalizzazione, età minima, tassazione, gioco responsabile e tipologie di scommesse ammesse.
In questo modello, una posizione sulla vittoria dell’Arsenal è chiaramente una scommessa. Chiamarla contratto non ne cambierebbe la sostanza.
Il modello Polymarket
Polymarket descrive una struttura diversa. Gli utenti comprano e vendono contratti Yes e No attraverso un order book. I prezzi sono formati dalle proposte dei partecipanti e dei market maker. Il contratto corretto viene regolato a 1 USD, quello errato a 0 USD. Il titolare può inoltre vendere prima che l’evento venga risolto.
Questi strumenti sono chiamati derivati: contratti finanziari il cui valore dipende da qualcos’altro. In questo caso dipende dall’esito di un evento, come la vittoria di una squadra, il risultato di un’elezione o una decisione sui tassi. Il termine non rende automaticamente il contratto un prodotto finanziario anziché una scommessa, ma spiega perché Polymarket lo colloca nel quadro dei mercati finanziari.
L’idea del derivato precede di molto i mercati previsionali. Immaginiamo un agricoltore che raccoglierà il grano tra alcuni mesi senza sapere quale sarà il prezzo. Può accordarsi oggi con un acquirente e ridurre il rischio di un forte calo; l’acquirente si protegge da un possibile aumento. Il moderno mercato dei futures è nato da accordi di questo tipo.
Negli Stati Uniti un passaggio importante fu la fondazione del Chicago Board of Trade nel 1848. Nato come mercato dei cereali, negli anni Cinquanta dell’Ottocento iniziò a standardizzare contratti per consegne future. In seguito i derivati si estesero a valute, tassi d’interesse, petrolio, indici azionari e molti altri asset. Storia dei mercati futures secondo la CFTC.
Tra i derivati più comuni vi sono:
- il future, che fissa le condizioni per acquistare o vendere un asset in un momento successivo;
- l’opzione, che attribuisce il diritto, ma non l’obbligo, di comprare o vendere a un prezzo concordato;
- lo swap, con cui due parti scambiano pagamenti o rischi finanziari, ad esempio pagamenti basati su tassi diversi.
L’idea comune è che il valore del contratto derivi da un altro asset, indicatore o evento. Su Polymarket, l’evento può essere la vittoria di una squadra. La disputa con New York riguarda anche se questa struttura basti a rendere un contratto sportivo un derivato e non una scommessa.
La piattaforma non si limita quindi a quotare prezzi e a prendere il lato opposto di ogni posizione. Fornisce infrastruttura di borsa, abbinamento degli ordini e clearing per contratti scambiati tra partecipanti.
La differenza è reale. L’order book rende visibile la liquidità e consente al prezzo di reagire continuamente alle nuove informazioni. Un utente può entrare a 0,50 USD e uscire a 0,65 USD senza attendere la fine della partita. I market maker possono quotare entrambi i lati e un’API consente di automatizzare il trading.
Ma una differenza strutturale non risolve automaticamente la questione giuridica. L’evento sottostante resta la vittoria dell’Arsenal, il partecipante rischia comunque denaro e il pagamento dipende da un risultato sportivo incerto.
La posizione di New York: il contratto rimane una scommessa
Secondo il comunicato della procuratrice generale di New York, i mercati di Polymarket rientrano nella definizione statale di gioco: gli utenti rischiano denaro su esiti incerti che non controllano. Lo Stato sostiene che Polymarket offra questi prodotti senza licenza della New York State Gaming Commission.
La contestazione non riguarda soltanto i termini usati. New York indica le conseguenze pratiche dell’esclusione del prodotto dalla normativa sul gioco:
- possono accedere utenti tra 18 e 20 anni, mentre le scommesse sportive mobili a New York richiedono 21 anni;
- Polymarket non paga le imposte previste per gli operatori autorizzati;
- la piattaforma non segue le stesse regole statali di tutela dei consumatori e gioco responsabile;
- lo Stato non può controllare l’offerta sportiva come fa con i bookmaker autorizzati.
L’argomento statale guarda alla funzione. Se un cliente paga per una posizione su un risultato sportivo e riceve denaro quando la previsione è corretta, un order book non dovrebbe trasformare l’operazione in qualcosa di totalmente estraneo alle scommesse.
Questa logica diventa più persuasiva man mano che l’offerta si avvicina a un palinsesto tradizionale. Un contratto sulle elezioni presidenziali o su una decisione dei tassi può essere discusso come strumento di aggregazione delle informazioni. Il vincitore di una partita somiglia già a una moneyline; statistiche dei giocatori, corner e multiple ancora di più.
La risposta di Polymarket: non è New York a stabilire le regole principali
Polymarket US opera tramite QCX LLC, un designated contract market presente nel registro CFTC. In termini semplici, è una borsa supervisionata dal regolatore federale dei derivati. Nel procedimento QCX LLC v. James, Polymarket chiede di impedire alle autorità di New York di applicare alla sua borsa le leggi statali sul gioco.
Senza tecnicismi, la domanda è: chi può stabilire le regole? Polymarket sostiene che il governo federale abbia già sottoposto la sua borsa alla CFTC. Secondo la piattaforma, New York non può guardare gli stessi contratti, definirli gioco d’azzardo e imporre un secondo insieme di regole incompatibile.
C’è anche un aspetto pratico. Una borsa nazionale difficilmente può funzionare se lo stesso contratto è un derivato federale in una giurisdizione e una scommessa illegale in un’altra. Norme diverse potrebbero frammentare la liquidità, limitare le controparti e compromettere un order book nazionale.
La regolamentazione federale non equivale ad assenza di regole. La borsa deve verificare i partecipanti, sorvegliare gli scambi, conservare registri e garantire il regolamento. Le parti discutono chi abbia l’ultima parola, non se servano regole.
Alla data di pubblicazione, nessun tribunale aveva ancora deciso il merito. New York aveva presentato le proprie richieste e QCX aveva risposto con un’azione federale. È l’inizio del conflitto, non una decisione definitiva sullo status dei contratti sportivi.
La struttura del mercato cambia la natura del rischio?
Lo stesso contratto sull’Arsenal può essere osservato in due modi.
Il primo considera la sostanza economica. Il partecipante paga 100 USD, prevede un risultato sportivo e può ricevere 200 USD. In questa prospettiva la posizione si comporta come una scommessa, a prescindere dal fatto che l’interfaccia mostri quote o centesimi.
Il secondo considera la struttura. Il partecipante compra da un order book un contratto trasferibile, opera contro altri partecipanti e può vendere prima del regolamento. In questa prospettiva l’operazione appartiene a una borsa, non al bilancio di un bookmaker.
Entrambe le descrizioni sono vere. La difficoltà consiste nel decidere quale caratteristica debba determinare la classificazione giuridica.
Neppure il confronto con un betting exchange offre una risposta definitiva. Anche le borse di scommesse abbinano partecipanti, mostrano liquidità contraria e permettono posizioni a favore e contro un esito. Eppure vengono regolamentate come operatori di gioco.
Questo rafforza l’argomento di New York: abbinare compratori e venditori non basta. La risposta più forte di Polymarket è che la sua borsa opera all’interno di uno specifico sistema federale che un betting exchange convenzionale non possiede.
Dove diventa più difficile difendere il confine?
La categoria «mercato previsionale» riunisce prodotti con scopi molto diversi:
inflazione → tassi d’interesse → elezioni → vincitore del campionato → vincitore della partita → totali → statistiche dei giocatori → corner → multiple
A sinistra, i prezzi possono informare sulle aspettative economiche o politiche e aiutare un’impresa o un investitore a coprire un rischio identificabile. A destra, i contratti riproducono sempre più precisamente mercati già presenti nei bookmaker.
Ciò non significa necessariamente che la legge debba tracciare il confine su un particolare tipo di mercato. Spiega però perché il dibattito cambia quando una piattaforma passa da poche domande di interesse pubblico a un’offerta sportiva completa.
Talvolta un contratto sportivo può davvero proteggere un’impresa da un costo. Per esempio, un ristorante promette bevande gratuite se una squadra vince. La vittoria genererebbe una spesa, mentre un contratto acquistato in anticipo potrebbe compensarne una parte.
La spiegazione è molto meno convincente per il numero di corner o per una multipla di statistiche individuali. Di solito un partecipante compra un contratto simile per guadagnare da una previsione corretta, non per coprire un rischio finanziario esistente. A quel punto il prodotto assomiglia in modo particolare a una scommessa ordinaria.
La questione giuridica è dunque più ampia dell’affermazione che lo sport abbia conseguenze economiche. Lo sport professionistico è certamente un grande business. La domanda è se ogni operazione collegata ad esso sia il tipo di derivato che il Congresso intendeva sottoporre esclusivamente alla normativa federale sulle commodity.
Kalshi dimostra che l’intero settore combatte la stessa battaglia
Polymarket non è l’unica piattaforma a invocare la prevalenza federale. Kalshi ha promosso cause simili contro regolatori statali e i tribunali federali non hanno ancora raggiunto una posizione uniforme.
Una corte federale d’appello ha sostenuto Kalshi nella controversia con il New Jersey; un’altra è giunta alla conclusione opposta. Il 25 settembre, la corte d’appello che esaminava i casi di Ohio e Tennessee ha rifiutato di proteggere Kalshi dall’applicazione delle leggi statali sul gioco. In parole semplici, Kalshi non ha convinto la corte che definire questi prodotti contratti regolamentati a livello federale li sottragga necessariamente ai regolatori statali.
Non si è trattato di una sentenza definitiva che dichiarasse illegali tutti i contratti Kalshi. La piattaforma chiedeva protezione dalle azioni degli Stati durante il contenzioso, e la corte l’ha negata. Il ragionamento resta però importante: i giudici hanno chiesto espressamente come un mercato sul numero di corner o una multipla di 30 selezioni svolga le funzioni finanziarie normalmente associate ai derivati.
Il fatto che tribunali importanti diano risposte diverse rende il caso Polymarket di New York parte di un conflitto nazionale ancora irrisolto. Il Congresso o la Corte Suprema potrebbero infine dover formulare una regola unica.
Per i mercati previsionali è una lotta per il diritto di esistere nella forma attuale. Una vittoria aiuterebbe a consolidarli come categoria nazionale autonoma. Una sconfitta non li eliminerebbe necessariamente, ma potrebbe trasferire i prodotti sportivi nello stesso sistema di licenze statali dei bookmaker.
Cosa significa la disputa per scommettitori e trader
La risposta influenzerà molto più dell’etichetta mostrata sopra un mercato.
Se si applica il diritto statale sul gioco, le piattaforme potrebbero avere bisogno di licenze, approvazione dei prodotti Stato per Stato, geolocalizzazione e un’età minima di 21 anni in alcune giurisdizioni. L’offerta sportiva potrebbe ridursi e la liquidità nazionale frammentarsi.
Se prevale la normativa federale sulle commodity, le piattaforme potrebbero mantenere un unico pool nazionale di liquidità con accesso API più ampio e market making in stile borsistico. Ciò permetterebbe loro di competere direttamente con DraftKings, FanDuel e i modelli in cui è il bookmaker a fissare i prezzi.
La classificazione incide anche su imposte, pubblicità, gioco responsabile, integrità dei mercati e trattamento dei trader professionisti. Non sono dettagli secondari: determinano chi può usare il prodotto, quali mercati possono esistere e quanto costa aprire e chiudere una posizione.
Stiamo osservando la scrittura delle regole di un nuovo mercato
Polymarket ha motivi credibili per affermare che la sua infrastruttura non è quella di un bookmaker. New York ha motivi altrettanto credibili per sostenere che l’esposizione sportiva del cliente continui a sembrare una scommessa. Entrambe le affermazioni possono essere vere.
Per questo il caso va oltre una disputa sui nomi. Il tribunale dovrà decidere quanto conti la struttura di borsa quando evento, rischio e pagamento somigliano a una scommessa tradizionale.
I mercati previsionali sono già passati da esperimento di nicchia a componente visibile di elezioni, economia, notizie e sport. La loro identità giuridica non si è sviluppata allo stesso ritmo. Ci troviamo quindi in un momento storico insolito: un nuovo modello guadagna rapidamente utenti mentre il suo diritto fondamentale a operare è ancora sottoposto al vaglio dei tribunali.
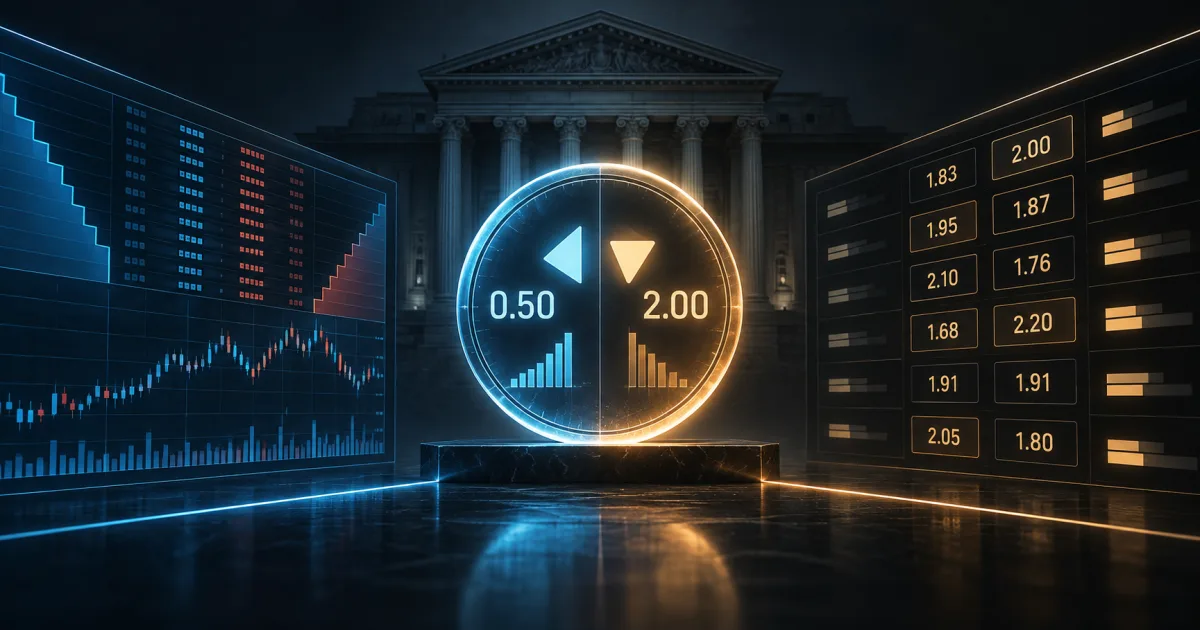
L’esito contribuirà a determinare se i mercati previsionali diventeranno una terza categoria stabile accanto a bookmaker e borse finanziarie o se i loro prodotti sportivi saranno assorbiti dalla normativa esistente sul gioco. Finché il confine resterà incerto, la domanda utile non è se Polymarket chiami il prodotto trading. È se l’organizzazione del mercato basti a rendere un contratto sportivo da 0,50 USD giuridicamente diverso da una scommessa a quota 2,00.
Fonti primarie
- Annuncio della causa da parte della procuratrice generale di New York
- Fascicolo federale QCX LLC v. James
- Registrazione CFTC di QCX LLC / Polymarket US
- Decisione del Sixth Circuit sui casi Kalshi in Ohio e Tennessee, PDF
Questo articolo spiega una controversia pubblica in termini accessibili e non costituisce consulenza legale.