 Alex Morgan
Wie versicherte ein Prognosemarkt eine Möbelaktion?
Prognosemärkte gelten meist als Orte, an denen man auf Wahlen, Wirtschaftsdaten oder Sportereignisse handelt. Die Geschichte von Jim „Mattress Mack“ McIngvale zeigt eine andere Nutzung: Ein Sportkontrakt kann ein Risiko aus einem gewöhnlichen Geschäft ausgleichen.
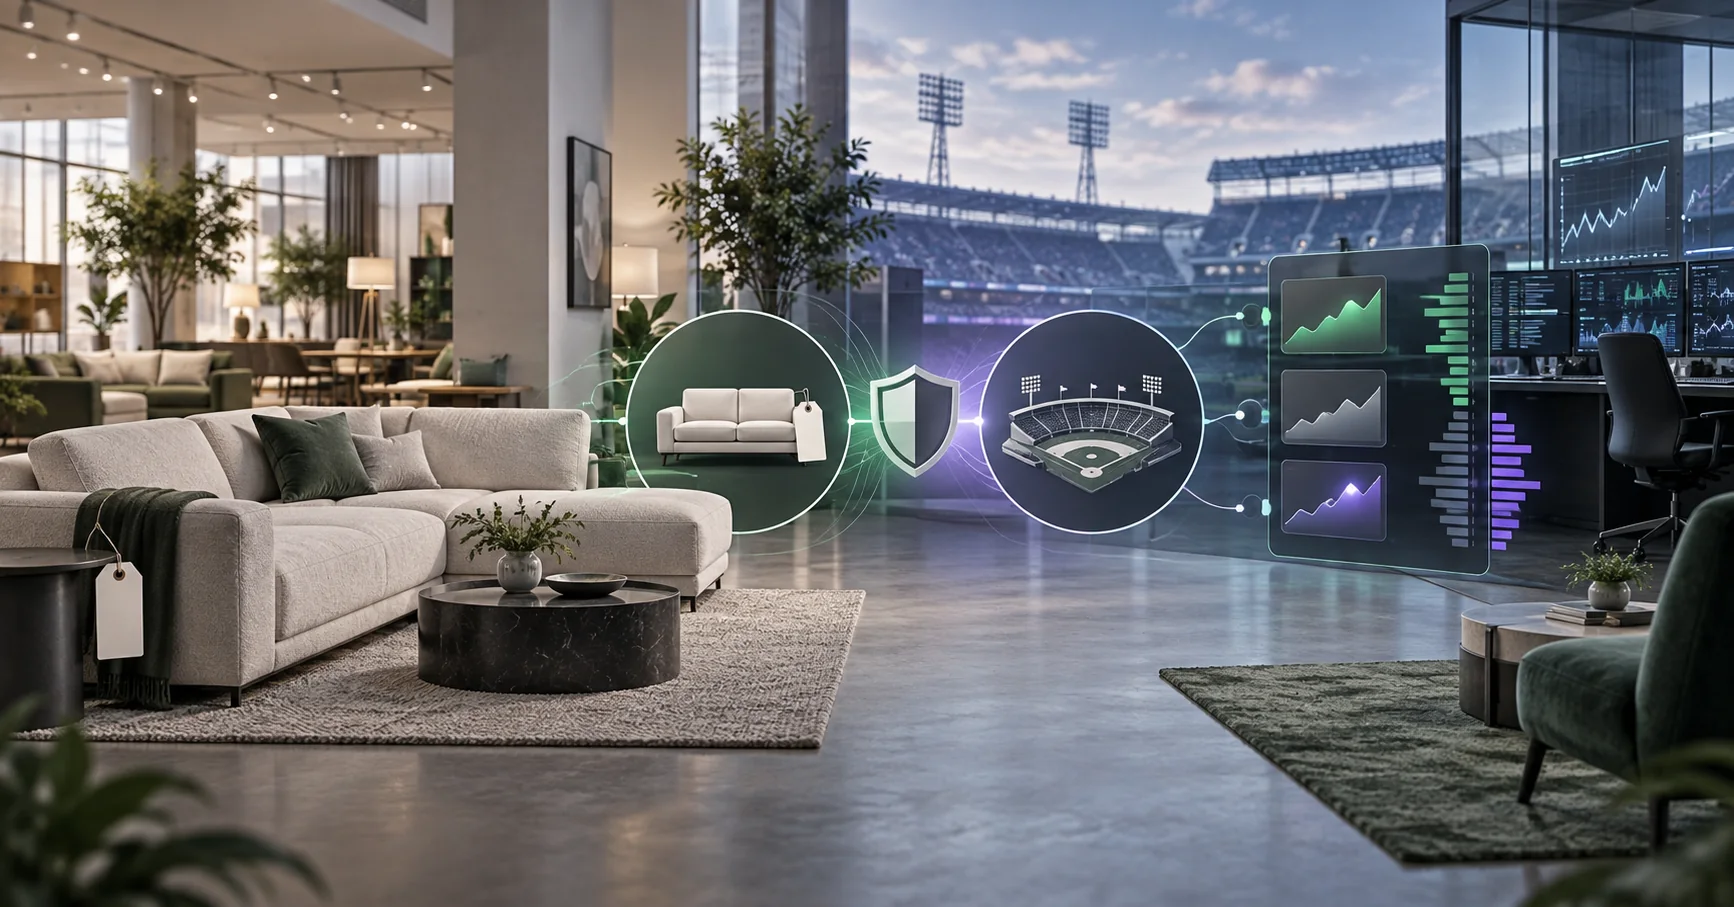
McIngvales Möbelkette versprach ihren Kunden eine Rückerstattung, falls die Houston Astros die World Series gewinnen. Je erfolgreicher das Team spielte, desto größer wurde die mögliche Verpflichtung des Händlers. Deshalb kaufte McIngvale über Kalshi Kontrakte auf einen Astros-Titel.
Er platzierte 516.000 US-Dollar zu 24/1, mit einer möglichen Auszahlung von rund 13 Millionen US-Dollar. Bei einem Sieg würden die Kontrakte einen erheblichen Teil der Rückzahlungen decken. Bei einer Niederlage gäbe es keine Erstattungen; die Kosten des Hedges wären Marketingaufwand.
Ökonomisch war dies nicht mehr nur eine Wette auf Gewinn. Das Sportergebnis war mit einer realen Unternehmensverpflichtung verbunden, und die Marktposition begrenzte die Folgen eines möglichen Szenarios.
Warum ein Möbelhändler eine Astros-Position brauchte
McIngvale besitzt die texanische Kette Gallery Furniture und verbindet Werbeaktionen seit Jahren mit lokalen Sportteams. Kunden, die mindestens 4.000 US-Dollar ausgaben, sollten ihr Geld zurückerhalten, wenn die Astros die World Series gewinnen.
- Gewinnt das Team nicht, behält Gallery Furniture den Umsatz und verliert die Kosten der Position.
- Gewinnen die Astros, muss das Geschäft Kunden auszahlen, während die Kontrakte einen großen Teil der Kosten decken.
Zum Zeitpunkt des Geschäfts hatte die Aktion laut McIngvale bereits rund 4 Millionen US-Dollar potenzielle Verpflichtungen erzeugt. Bei weiterem Erfolg der Astros könnten es fast 12 Millionen US-Dollar werden, also ungefähr die Größenordnung der möglichen Kalshi-Auszahlung.
Mehr über die Aktion und McIngvales Position
Warum ein guter Kurs für einen Hedge nicht reicht
Bei einem Buchmacher legt ein Betreiber Quote und Höchsteinsatz fest. Übersteigt der benötigte Betrag dieses Limit, löst eine attraktive Bildschirmanzeige das Problem nicht. Auf einer Börse bestimmt dagegen das Angebot anderer Teilnehmer, wie viele Kontrakte zu jeder Preisstufe ausführbar sind.
| Buchmacher | Börsenplatz |
|---|---|
| Betreiber bestimmt Quote und Limit | Gegenorders bilden Preis und Volumen |
| Betreiber entscheidet über sein Risiko | Jede Transaktion braucht eine Gegenseite |
| Quote gilt nur bis zum verfügbaren Limit | Bester Preis gilt nur für das dort verfügbare Volumen |
| Große Einsätze können einzeln verhandelt werden | Market Maker können zusätzliches Volumen stellen |
Beide Modelle begrenzen die Ausführung. Beim Buchmacher erscheint die Grenze als Höchsteinsatz, an der Börse als Tiefe des Orderbuchs. Für einen Hedge ist eine nur teilweise ausgeführte Position problematisch, weil ein Teil des Geschäftsrisikos offen bleibt.
Warum der angezeigte Preis nicht ausführbar sein kann
Der sichtbare Preis gilt nur für die dort angebotene Menge. Reicht sie nicht aus, nimmt ein großer Auftrag schrittweise schlechtere Angebote auf und verschlechtert seinen Durchschnittspreis.
Angenommen, der beste Kurs entspricht 24/1, dort sind aber nur 20.000 US-Dollar verfügbar. Weitere Angebote entsprechen 22/1, 20/1 und 18/1. Der Nutzer sieht zunächst 24/1, kann jedoch nicht die gesamten 500.000 US-Dollar zu diesem Kurs handeln.
Die Differenz zwischen dem zuerst sichtbaren und dem durchschnittlich ausgeführten Preis heißt Slippage. Eine Limitorder verhindert schlechtere Preise, garantiert aber nicht, dass rechtzeitig genügend Verkäufer erscheinen. Für einen kommerziellen Hedge zählen daher Preis, Größe und Ausführungszeit.
Was Kalshi tat
McIngvale zufolge brachte Kalshi ihn mit Market Makern zusammen. Diese professionellen Teilnehmer stellen Kauf- und Verkaufsangebote und übernehmen bei einem passenden Preis die Gegenseite.
Großkäufer → gewünschter Preis und Umfang → Handelsplatz → Market Maker → Ausführung
Funktional ähnelt dies einem Request for Quote (RFQ): Der Kunde nennt das gewünschte Volumen, Liquiditätsanbieter nennen den Preis für die Gegenseite.
Ohne weitere Angaben wäre es ungenau, das Geschäft als außerbörslich oder OTC zu bezeichnen. Kalshi ist ein Börsenplatz; öffentlich bekannt sind die Einbindung von Market Makern und der erzielte Preis, nicht aber der vollständige technische und rechtliche Ablauf. Entscheidend ist, dass die Plattform aktiv geeignete Gegenparteien für eine große Position suchte.
Woher 18/1 gegenüber 24/1 kamen
Nach McIngvales Angaben boten Buchmacher nach dem Einzug der Astros in die Playoffs etwa 18/1, während Kalshis Market Maker 24/1 stellten. Bei diesem Umfang ist die Differenz erheblich: Eine bessere Quote senkt entweder die Kosten eines Ziel-Hedges oder erhöht die mögliche Auszahlung bei gleichem Kapitaleinsatz.
Kalshi erklärte den Vorteil mit dem Wettbewerb zwischen Börsenteilnehmern. Ein Buchmacher legt Quote, Limit und eigenes Risiko fest; mehrere Market Maker können um einen großen Auftrag konkurrieren.
Der Einzelfall beweist nicht, dass Prognosemärkte immer besser sind. Ergebnis und Tiefe hängen vom Ereignis, Zeitpunkt und der Bereitschaft der Teilnehmer ab, genau dieses Risiko zu übernehmen.
Wann ein Sportkontrakt mehr als eine Wette ist
Kalshi bezeichnet seine Produkte als regulierte Ereigniskontrakte, die auch Risiken außerhalb der Plattform absichern können. Bei Gallery Furniture entstand das Risiko aus dem Rückerstattungsversprechen und nicht aus dem Handel selbst.
Diese Begründung ist nicht nachträglich entstanden. Frühere bei der CFTC eingereichte Unterlagen nannten eine ältere McIngvale-Aktion als Beispiel für die Absicherung von Marketingrisiken. 2022 wurden mögliche Kundenrückzahlungen auf etwa 50 Millionen US-Dollar geschätzt; Astros-Wetten sicherten einen Teil davon ab.
Beispiel zur Absicherung von Marketingrisiken in CFTC-Unterlagen
Ein wirtschaftlicher Zweck beendet nicht jede juristische Debatte und macht den Kontrakt nicht zu einer klassischen Versicherung. Seine Funktion ist hier dennoch klar: McIngvale reduzierte ein bereits bestehendes Risiko, statt nur für einen möglichen Gewinn ein neues einzugehen.
Was der Fall über Liquidität zeigt
Das Gesamtvolumen einer Plattform sagt nicht, welchen Betrag ein einzelner Kunde zu einem bestimmten Preis ausführen kann. Dieses Geschäft zeigt eine andere Ebene: die organisierte Ausführung einer großen Anfrage. Kalshi kannte den Umfang, fand Market Maker und half bei der Preisbildung.
Daraus folgt nicht, dass in jedem öffentlichen Sport-Orderbuch ständig Hunderttausende Dollar verfügbar sind. Es zeigt jedoch, wie ein Prognosemarkt große Teilnehmer bedienen kann: einen konkreten Liquiditätsbedarf aufnehmen, professionelle Anbieter zusammenbringen und mit Buchmachern auch über die Ausführungsqualität konkurrieren.
Der Markt diente hier nicht nur dem Handel einer Meinung über die Astros, sondern als Infrastruktur zur Übertragung eines realen Geschäftsrisikos.