 Alex Morgan
Kann ein Prognosemarkt das Ereignis wahrscheinlicher machen, auf das er handelt?
Auf Polymarket kann darauf gehandelt werden, ob HSBC, Lloyds, JPMorgan Chase, Deutsche Bank, BNP Paribas und weitere Großbanken bis Ende 2026 ausfallen.
Das wirft eine moralische Frage auf: Soll man an einem Ereignis verdienen dürfen, das Arbeitsplätze, Einleger und das Finanzsystem gefährdet? Noch interessanter ist jedoch, ob ein Prognosemarkt Erwartungen nur misst oder die Wahrscheinlichkeit des gehandelten Ereignisses selbst beeinflussen kann.
Bei einem Fußballspiel ist dieser Effekt nahezu ausgeschlossen. Ein veränderter Kontraktpreis lässt keine Tore fallen. Banken sind anders: Ihre Stabilität hängt neben Kapital und Vermögenswerten vom Vertrauen der Kunden ab. Wollen genügend Einleger gleichzeitig ihr Geld zurück, kann die Angst das Problem mit hervorbringen, vor dem sie warnt.
Die Bankausfall-Märkte auf Polymarket
Die Gruppe Which banks will fail by end of 2026? startete am 8. April 2026 und umfasst 19 Banken aus den USA, Großbritannien, Kanada und Europa.
Laut The Guardian standen die Märkte am 3. Oktober für Positionen im Wert von 77.507 US-Dollar. Am 4. Oktober um 17:03 UTC zeigte die öffentliche Polymarket-API rund 78.826 US-Dollar kumuliertes Volumen, 17.618 US-Dollar aktuelle Liquidität und 14.448 US-Dollar Open Interest.
Die Kennzahlen bedeuten Unterschiedliches:
- Volumen summiert abgeschlossene Geschäfte seit Marktstart;
- Liquidität beschreibt aktuell im Orderbuch verfügbare Mittel;
- Open Interest steht für noch offene Positionen.
„Fast 79.000 Dollar wurden auf Bankausfälle gesetzt“ wäre daher zu grob. Das Volumen enthält beide Kontraktseiten, und dieselbe Position kann mehrfach den Besitzer wechseln.
Was die Preise am 4. Oktober zeigten
Die Momentaufnahme stammt vom 4. Oktober 2026, 17:03 UTC. Preise und verfügbare Beträge verändern sich laufend.
| Bank | Indikativer Yes-Preis | Kumuliertes Volumen | Aktuelle Liquidität |
|---|---|---|---|
| Deutsche Bank | 1,5 % | 10.290 $ | 1.118 $ |
| Lloyds | 1,7 % | 9.168 $ | 1.204 $ |
| HSBC | 2,4 % | 2.023 $ | 946 $ |
| JPMorgan Chase | 1,9 % | 839 $ | 173 $ |
| BNP Paribas | 2,9 % | 646 $ | 701 $ |
Ein Yes-Preis von 2,4 Cent wird oft als Wahrscheinlichkeit von etwa 2,4 % gelesen. Er ist aber nur indikativ. Zwischen bestem Kauf- und Verkaufspreis liegt ein Spread, und auf jeder Stufe kann nur wenig Volumen verfügbar sein.
Bei JPMorgan lag das beste Gebot für Yes zum Zeitpunkt der Aufnahme bei etwa 1 %, das beste Angebot bei rund 2,8 %. Bei einer solchen Lücke hat der Markt keine einzelne präzise Wahrscheinlichkeit gebildet.
Geringe Liquidität ist entscheidend: Schon ein kleiner Handel kann den angezeigten Preis stark bewegen. Ein Sprung von 1 % auf 2 % klingt wie eine Verdopplung des Ausfallrisikos, obwohl er innerhalb eines breiten Spreads mit wenig Volumen erfolgt sein kann.
Was als Bankausfall gilt
Der Kontrakt wird nicht allein wegen fallender Aktien, Gerüchten oder vorübergehender Auszahlungsprobleme mit Yes abgerechnet.
Nach den Polymarket-Regeln zählen unter anderem:
- eine offizielle Feststellung der Insolvenz oder Nichtüberlebensfähigkeit durch den Regulator;
- ein Lizenzentzug mit anschließender Liquidation oder Abwicklung;
- eine gerichtlich oder regulatorisch angeordnete Liquidation, Abwicklung oder Vermögensübertragung;
- staatliche Kontrolle nach einem Eingriff, der Eigenkapital auslöscht oder nachrangig stellt;
- eine wegen der Finanzlage erzwungene Fusion oder Übertragung nahezu aller Vermögenswerte und Verbindlichkeiten.
Primäre Quellen sind offizielle Handlungen und Mitteilungen der Aufsicht. Tritt ein Ereignis vor Jahresende ein, wird aber noch nicht bestätigt, kann der Markt bis zum 30. April 2027 offenbleiben.
Wenn eine Prognose Teil des Ereignisses wird
Prognosemärkte sollen Informationen bündeln. Ein Händler analysiert Bilanzen, ein anderer Kreditschutzpreise, ein dritter die Aufsicht. Ihre Geschäfte verdichten diese Sichtweisen zu einem Preis.
Bei manchen Ereignissen wirkt die Verbindung jedoch in beide Richtungen:
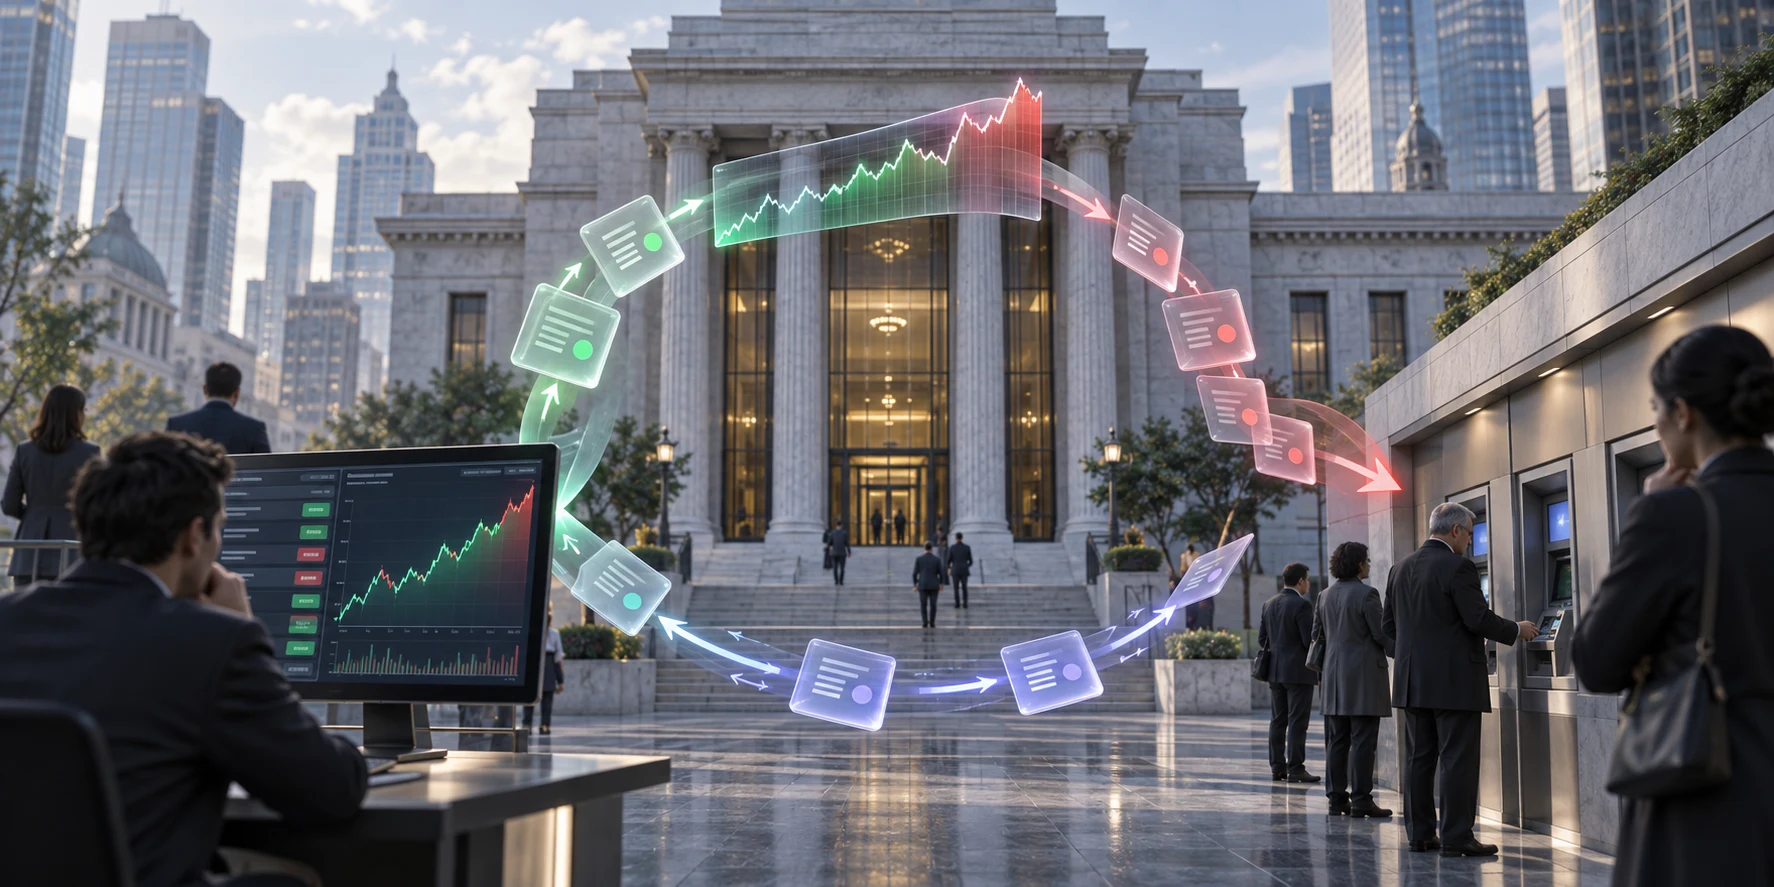
Sorgen um eine Bank steigen → der Yes-Preis steigt → soziale Medien und Nachrichten greifen die Bewegung auf → Kunden werden nervös → Abhebungen beschleunigen sich → die Lage der Bank verschlechtert sich tatsächlich
Das ist Reflexivität: Erwartungen beschreiben die Realität nicht nur, sondern verändern das Verhalten, von dem das Ergebnis abhängt.
Ein Bank Run ist dafür besonders anschaulich. Eine Bank kann über genügend Vermögenswerte verfügen, sie aber nicht sofort ohne Verluste zu Geld machen. Fordern zu viele Kunden gleichzeitig ihre Einlagen zurück, wird aus einem Vertrauensproblem ein Liquiditätsproblem.
Die Krisen von Silicon Valley Bank und Credit Suisse entwickelten sich 2023, während sich Gerüchte und Sorgen über X, WhatsApp und andere Kanäle schnell verbreiteten. Soziale Medien waren nicht die einzige Ursache, zeigten aber, wie digitale Informationsströme einen bereits begonnenen Abfluss beschleunigen können.
Ein Prognosemarkt fügt diesem Strom eine Zahl hinzu, die wie eine kollektive Wahrscheinlichkeit wirkt.
Warum ein kleiner Markt trotzdem sichtbar werden kann
Knapp 79.000 Dollar Volumen sind neben den Bilanzen großer Banken unbedeutend. Die Geschäfte verändern deren Finanzlage nicht direkt.
Der mögliche Effekt liegt in der Verbreitung des Preises. Die Schlagzeile „Ausfallwahrscheinlichkeit verdoppelt“ kann mehr Menschen erreichen als der Markt selbst. Die meisten sehen weder Orderbuch noch Spread, Liquidität oder Handelsgröße.
Damit entsteht eine Lücke zwischen dem finanziellen Gewicht des Marktes und dem Informationsgewicht seiner Kennzahl. Ein illiquider Kontrakt kann wirtschaftlich winzig sein, während seine Bewegung online als eindrucksvoller Prozentsatz zirkuliert.
Umgekehrt kann ein niedriger Yes-Preis beruhigen. Prognosemärkte verstärken nicht zwangsläufig nur Panik. Problematisch wird es, wenn ein Preis ohne Liquidität, verfügbares Volumen und Spread als objektive Prognose präsentiert wird.
Lässt sich die Wahrscheinlichkeit absichtlich bewegen?
Theoretisch könnte jemand in einem illiquiden Markt Yes kaufen, den angezeigten Preis anheben und die Bewegung anschließend als unabhängiges Warnsignal verbreiten. Der größere wirtschaftliche Nutzen könnte dabei außerhalb von Polymarket in einer anderen Finanzposition liegen.
Es gibt keine Belege dafür, dass dies in den genannten Bankmärkten geschehen ist. Ebenso wenig ist bewiesen, dass ihre Preise Abhebungen ausgelöst, Banken destabilisiert oder bewusst Panik erzeugt haben. Es geht um eine mögliche Rückkopplung, nicht um eine festgestellte Manipulation.
Warum sich Regulierer dafür interessieren
Die Financial Conduct Authority erklärte gegenüber dem Guardian, sie bespreche Prognosemärkte mit internationalen Regulierern, um die Marktintegrität zu schützen.
In ihrem Bericht zur Regulierungsgrenze unterscheidet die FCA Finanzkontrakte von Sport- und Politikmärkten. Nach ihrer derzeitigen Auffassung können finanzielle Prognosemarktprodukte binäre Optionen sein, deren Verkauf an britische Privatkunden verboten ist.
Ein Sportkontrakt beobachtet ein Spiel. Ein Kontrakt auf den Ausfall einer systemrelevanten Bank berührt Finanzstabilität, sensible Informationen und Regeln gegen Marktmanipulation.
Polymarket argumentiert, Bankrisiken damit einem breiteren Publikum zugänglich zu machen. Professionelle Marktteilnehmer nutzen dafür seit Langem Credit Default Swaps und andere Instrumente. Ein öffentliches Yes/No-Produkt vereinfacht diese Information tatsächlich, entfernt aber zugleich Kontext: Markttiefe, Qualität der Teilnehmer, Spread und Preisstabilität.
Ein Markt kann Angst messen und zugleich verstärken
Die Bankkontrakte auf Polymarket sind bislang klein. Ihre Preise belegen keinen bevorstehenden Ausfall, und die Liquidität ist zu gering, um jede Bewegung als verlässliches Signal zu behandeln.
Dennoch ist die Konstruktion wichtig. Hängt ein Ergebnis vom Verhalten vieler Menschen ab, kann die Prognose Teil der Ursache werden. Ein Markt kann ein echtes Problem früh erkennen, ein schwaches Signal wegen geringer Liquidität überzeichnen und nach Verbreitung außerhalb der Plattform Erwartungen beeinflussen.
Die zentrale Frage lautet: Wie unterscheidet man nützliche Informationsaggregation von einem Indikator, der das Ereignis zu verändern beginnt, das er messen soll?
Es gibt keinen Grund zu behaupten, Polymarket habe bereits eine Bank ihrem Ausfall nähergebracht. Die Kontrakte zeigen aber ein neues Problem: Manchmal ist ein Preis nicht nur Prognose, sondern Information, die auf ihr eigenes Ergebnis zurückwirken kann.