 Alex Morgan
Как рынок прогнозов застраховал мебельную акцию?
Рынки прогнозов обычно обсуждают как ещё одно место, где можно заработать на результате выборов, экономическом показателе или спортивном матче. История Джима «Mattress Mack» МакИнгвейла показывает другое применение: контракт на спортивное событие может компенсировать риск, возникший в обычном бизнесе.
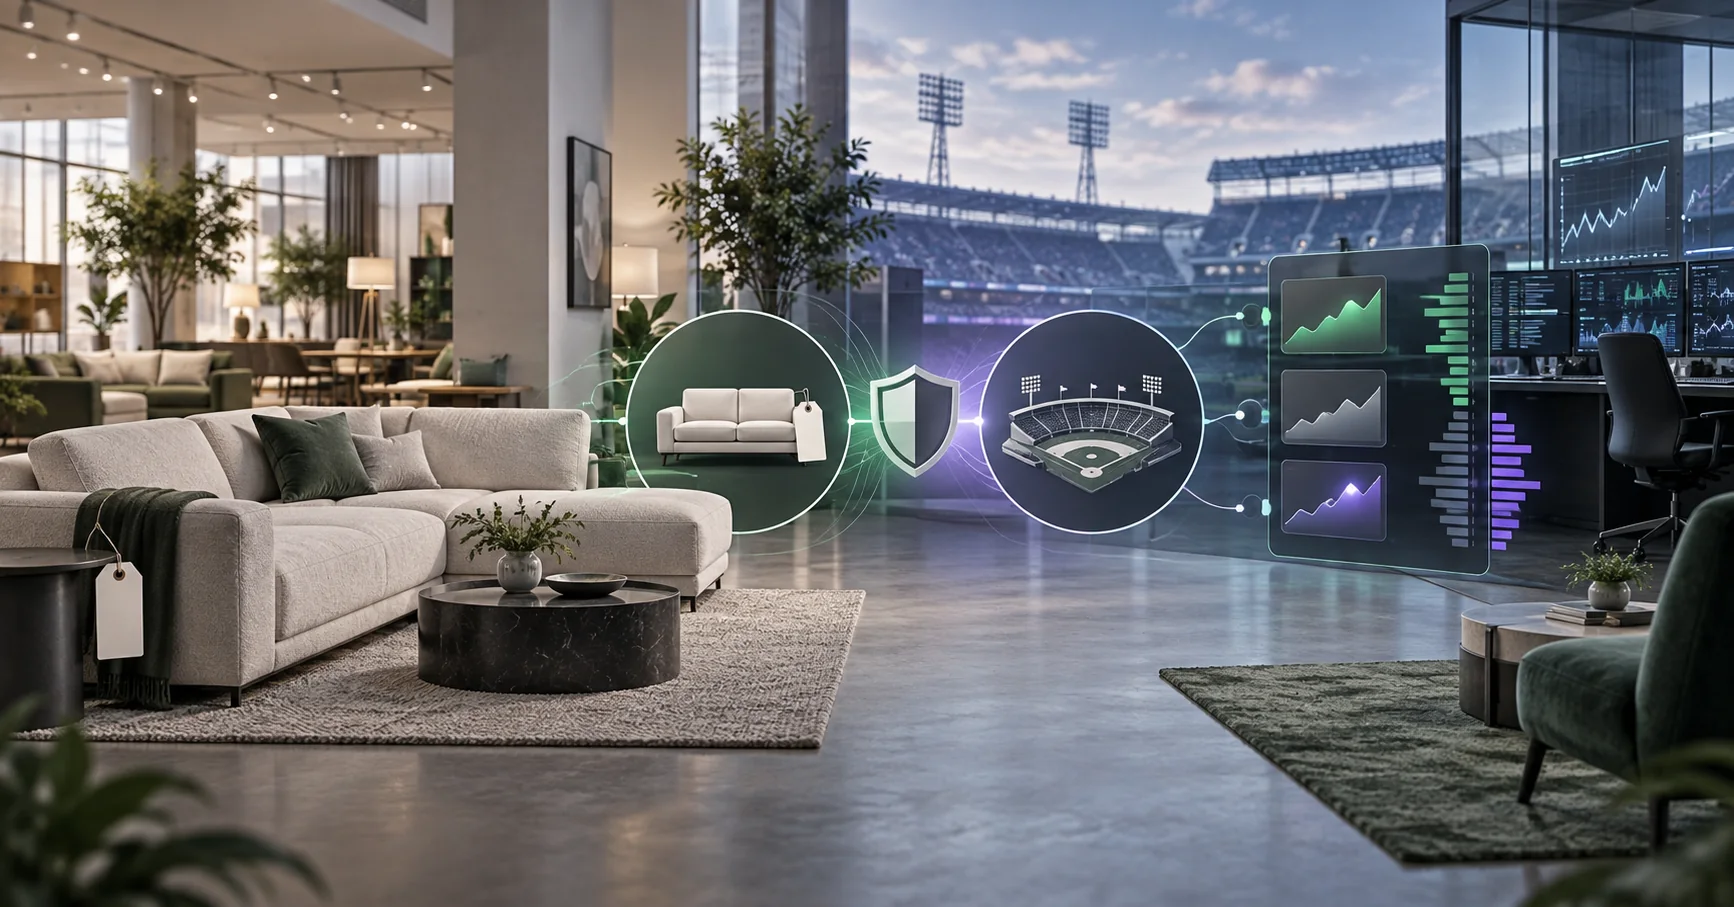
Мебельная сеть МакИнгвейла пообещала вернуть клиентам деньги за покупки, если Houston Astros выиграют World Series. Чем успешнее выступает команда, тем больше потенциальные обязательства магазина. Чтобы не оставлять этот риск полностью на бизнесе, МакИнгвейл купил контракты на победу Astros через Kalshi.
Он разместил $516 000 по цене 24/1 с потенциальной выплатой около $13 млн. Если команда победит, магазину придётся рассчитываться с покупателями, но выплата по контрактам компенсирует значительную часть расходов. Если не победит, возвратов не будет, а стоимость хеджа станет расходом на проведение акции.
Экономически это уже не обычная ставка ради выигрыша. Результат спортивного события связан с реальным обязательством компании, а позиция на рынке уменьшает последствия одного из возможных сценариев.
Зачем продавцу мебели позиция на Astros
МакИнгвейл владеет техасской сетью Gallery Furniture и много лет проводит акции, связанные с результатами местных спортивных команд.
Условия нынешней акции просты: покупатели, потратившие не менее $4 000, получат деньги обратно, если Houston Astros выиграют World Series. Победа команды в таком случае создаст для бизнеса крупное обязательство перед клиентами.
Позиция на Astros компенсирует часть этого риска:
- если команда не выигрывает чемпионат, Gallery Furniture сохраняет деньги от продаж, а позиция закрывается с убытком;
- если Astros побеждают, магазину приходится возвращать покупателям деньги, но выплата по контрактам покрывает значительную часть расходов.
По словам МакИнгвейла, на момент сделки акция уже создала около $4 млн потенциальных обязательств. Если Astros продолжат выступление успешно, сумма может приблизиться к $12 млн. Потенциальная выплата Kalshi находится примерно в том же диапазоне.
Поэтому оценивать операцию только как крупную ставку не совсем точно. Для МакИнгвейла это способ перенести часть коммерческого риска своего бизнеса на рынок.
Подробнее об акции и позиции МакИнгвейла
Почему для хеджа недостаточно увидеть хороший коэффициент
У букмекера пользователь получает предложение от одного оператора. Букмекер устанавливает коэффициент и определяет максимальную сумму, которую готов принять по нему. Лимит зависит от рынка, времени до события, профиля клиента и уже накопленного риска.
Если необходимая сумма превышает лимит, более высокая цифра в линии не решает задачу. Можно попробовать согласовать крупную ставку отдельно, распределить её между несколькими букмекерами или дождаться изменения лимита, но сохранить одну цену на всём объёме не всегда получится.
На биржевой площадке фиксированного лимита букмекера нет. Вместо него есть заявки других участников. Исполнимый размер позиции определяется тем, сколько контрактов предлагается на каждой цене.
| Букмекер | Биржевая площадка |
|---|---|
| Коэффициент и лимит задаёт оператор | Цену и объём формируют встречные заявки |
| Оператор решает, какой риск готов принять | Для сделки нужен участник на противоположной стороне |
| Указанный коэффициент действует в пределах доступного лимита | Лучшая цена действует только на доступный по ней объём |
| Крупную ставку могут согласовывать отдельно | Дополнительный объём могут предоставить маркетмейкеры |
Обе модели ограничивают размер исполнения, но делают это по-разному. У букмекера ограничение видно как максимальная ставка. На бирже оно проявляется через глубину книги заявок. Для хеджа это особенно важно: частично набранная позиция оставляет часть коммерческого риска непокрытой.
Почему показанная цена может оказаться неисполнимой
Небольшой участник обычно открывает рынок, смотрит лучшие предложения и покупает доступный объём. При позиции на $516 000 этот сценарий может работать иначе.
Цена на экране относится только к объёму, который доступен на соответствующем уровне книги заявок. Если контрактов недостаточно, крупный ордер начнёт последовательно забирать менее выгодные предложения. Средняя цена исполнения ухудшится, а само движение может привлечь других участников ещё до завершения покупки.
Предположим, лучшая котировка соответствует 24/1, но по ней доступно контрактов только на $20 000. Следующие предложения эквивалентны уже 22/1, 20/1 и 18/1. На экране пользователь сначала увидит 24/1, однако поставить все $500 000 по этой цене не сможет.
Разница между первой видимой ценой и средней ценой всей исполненной позиции называется проскальзыванием. Чем больше ордер относительно доступного объёма, тем заметнее оно может быть.
Можно выставить лимитный ордер и ждать продавцов, но нет гарантии, что нужный объём появится вовремя. Для хеджирования рекламной акции важны сразу три параметра:
- цена;
- размер позиции;
- срок, за который её удастся собрать.
Именно поэтому при крупной ставке важен не только показанный коэффициент, но и реальная цена исполнения — средняя цена, по которой удастся набрать весь требуемый объём.
Что сделала Kalshi
МакИнгвейл рассказал, что после обращения Kalshi связала его с маркетмейкерами. Это профессиональные участники, которые готовы выставлять заявки на покупку и продажу и принимать противоположную сторону сделки за подходящую цену.
Механику можно представить так:
крупный покупатель → желаемая цена и объём → торговая площадка → маркетмейкеры → исполнение
Такой процесс по функции напоминает request for quote (RFQ), или запрос котировки: клиент сообщает, какой объём ему нужен, а поставщики ликвидности определяют, по какой цене готовы принять противоположную сторону.
При этом называть сделку внебиржевой или OTC без дополнительных данных было бы неточно. Kalshi является биржевой площадкой, а публичные сообщения описывают подключение маркетмейкеров и получение нужной цены, но не раскрывают полную юридическую и техническую схему исполнения.
Главный факт от этого не меняется: доступная ликвидность появилась не случайно в обычном интерфейсе. Платформа активно помогла найти участников, способных принять крупную противоположную позицию.
Откуда взялась разница между 18/1 и 24/1
По словам МакИнгвейла, после выхода Astros в плей-офф букмекеры предлагали около 18/1, тогда как маркетмейкеры Kalshi дали ему 24/1.
Для позиции такого размера разница существенна. При одинаковой потенциальной выплате более высокая цена исхода позволяет потратить на хеджирование меньше. Либо, как в этом случае, получить большую возможную выплату на вложенную сумму.
Представитель Kalshi объяснил преимущество конкуренцией между участниками биржи. В букмекерской модели оператор сам формирует коэффициент, определяет лимит и решает, какой риск готов оставить на своём балансе. На бирже разные маркетмейкеры могут конкурировать за крупный ордер.
Но из одного примера нельзя сделать вывод, что рынок прогнозов всегда предложит цену лучше букмекера. Результат зависит от события, времени, доступных участников и их желания принять конкретный риск. На другом рынке именно букмекер может иметь более глубокую ликвидность или более выгодную котировку.
Когда спортивный контракт перестаёт быть просто ставкой
Kalshi позиционирует свои продукты как регулируемые событийные контракты. Участники могут использовать их не только для попытки заработать на результате, но и для хеджирования риска, который существует за пределами самой платформы.
История Gallery Furniture хорошо соответствует этой аргументации. Коммерческий риск появился не из-за торговли на Kalshi: он возник из обещания вернуть покупателям деньги при победе Astros. Контракт на спортивное событие использовался как компенсация возможных расходов бизнеса.
Это не новая идея, придуманная после нынешней сделки. В материалах, ранее поданных в CFTC, предыдущая акция МакИнгвейла уже приводилась как пример хеджирования маркетингового риска. В 2022 году потенциальные возвраты покупателям оценивались примерно в $50 млн, а ставки на Astros частично страховали это обязательство.
Пример хеджирования маркетингового риска в материалах CFTC
Само наличие коммерческой цели не завершает юридический спор и не превращает любой спортивный контракт в классический страховой продукт. Но экономическая функция позиции здесь понятна: МакИнгвейл не создаёт новый риск ради возможного выигрыша, а уменьшает риск, который уже появился из-за условий акции.
Один и тот же контракт при этом может выполнять разные функции. Для участника без связанных обязательств покупка исхода остаётся спекулятивной позицией. Для Gallery Furniture тот же исход определяет размер реальных выплат клиентам, поэтому контракт становится хеджем.
Что этот кейс говорит о ликвидности
Недавние рекорды объёма Kalshi показали рост активности, но общий оборот площадки не отвечает на вопрос, какую сумму конкретный пользователь сможет исполнить по выбранной цене.
Сделка МакИнгвейла демонстрирует другой уровень ликвидности — организованное исполнение крупного запроса. Платформа знала требуемый размер, нашла маркетмейкеров и помогла сформировать цену.
Для обычного пользователя из этого не следует, что в публичном стакане каждого спортивного рынка постоянно доступны сотни тысяч долларов. Также неизвестно, получил бы небольшой клиент возможность запросить сопоставимую помощь у площадки.
Зато становится понятнее, как prediction market может работать с крупными участниками:
- не только показывать существующие заявки;
- собирать запрос на конкретный объём;
- привлекать профессиональных поставщиков ликвидности;
- конкурировать с букмекерами не только интерфейсом, но и качеством исполнения.
Именно это делает историю важной. Рынок прогнозов здесь использовали не только для торговли мнением о шансах Astros, а как инфраструктуру для переноса реального коммерческого риска. Поиск маркетмейкеров, согласование цены и сбор крупного объёма были нужны не ради рекордной ставки, а для того, чтобы хедж соответствовал возможным обязательствам бизнеса.