 Alex Morgan
Рынки прогнозов: новый формат торговли или ставки под другим названием?
24 сентября Нью-Йорк подал иск против Polymarket US и назвал его рынок прогнозов незаконной игорной деятельностью без лицензии. Спустя несколько часов Polymarket обратился в федеральный суд со своим иском. Позиция платформы практически противоположна: Polymarket считает себя федерально регулируемым рынком, поэтому отдельные штаты не должны иметь возможности приравнивать его контракты к обычным азартным играм.
Здесь важно различать бренд Polymarket и его американскую структуру. Спор идёт вокруг QCX LLC, работающей под названием Polymarket US. Именно эта компания имеет статус регулируемой в США биржи и предлагает спортивные событийные контракты американским пользователям. Дальше в статье под Polymarket мы будем иметь в виду именно Polymarket US, если не указано иное.
Эту историю легко представить как очередной конфликт между регулятором и быстро растущей платформой. Но главный вопрос касается самого продукта:
В какой момент рынок прогнозов перестаёт быть финансовой торговлей и становится ставками на спорт?
Этот вопрос важен потому, что спортивный контракт может быть устроен иначе, чем букмекерская ставка, но давать его покупателю почти такой же экономический результат.
Сейчас рынки прогнозов борются не просто за доступ к одному штату. Они пытаются доказать своё право существовать как отдельная категория наряду с букмекерами и финансовыми биржами. Мы наблюдаем, как эта категория формируется в реальном времени: продукты уже доступны, спрос растёт, а суды и регуляторы всё ещё не договорились, чем именно они являются.
Один футбольный результат, два продукта
Предположим, букмекер предлагает коэффициент 2,00 на победу Arsenal.
| Букмекер | Polymarket |
|---|---|
| Победа Arsenal с коэффициентом 2,00 | Контракт Arsenal Yes по $0,50 |
| Ставка: $100 | Покупка 200 контрактов за $100 |
| Общая выплата при победе: $200 | Расчёт при победе: $200 |
| Валовая прибыль: $100 | Валовая прибыль: $100 |
В примере не учтены комиссии, спред и проскальзывание. Эти расходы могут изменить итоговый результат, но не меняют основного сравнения. В обоих случаях участник рискует $100 на победе Arsenal и получает $100 валовой прибыли, если команда выигрывает.
С точки зрения пользователя позиции очень похожи. Однако юридически и операционно они представлены как разные продукты.
Модель букмекера
Букмекер публикует коэффициенты и выступает контрагентом клиента. Он управляет общей ответственностью по линии, меняет цены, устанавливает лимиты и закладывает маржу в рынок.
В США эта деятельность в основном регулируется на уровне штатов. Лицензированный оператор должен соблюдать местные требования к доступу на рынок, геолокации, минимальному возрасту, налогообложению, ответственной игре и разрешённым типам ставок.
В этой модели позиция на победу Arsenal однозначно является ставкой. Если назвать выбор контрактом, его содержание не изменится.
Модель Polymarket
Polymarket описывает другую структуру. Пользователи покупают и продают контракты Yes и No через книгу заявок. Цена формируется заявками участников и маркетмейкеров. Правильный контракт рассчитывается по $1, неправильный — по $0. Держатель также может продать контракт до определения результата.
Такие инструменты называют деривативами — финансовыми контрактами, стоимость которых зависит от чего-то другого. В данном случае она зависит от результата события: победы команды, итогов выборов или решения по процентной ставке. Само слово не делает контракт ставкой или финансовым продуктом автоматически, но объясняет, почему Polymarket относит его к сфере финансового рынка.
Идея дериватива появилась задолго до рынков прогнозов. Представим фермера, который соберёт урожай через несколько месяцев, но не знает, какой тогда будет цена зерна. Он может заранее договориться с покупателем о цене и тем самым снизить риск резкого падения рынка. Покупатель, в свою очередь, защищается от возможного подорожания. Именно из таких договорённостей выросла современная торговля фьючерсами.
В США важным этапом стало создание Chicago Board of Trade в 1848 году. Сначала там торговали зерном, а в 1850-х годах начали стандартизировать контракты на будущую поставку. Позже деривативы стали использовать не только для сельскохозяйственной продукции, но и для валют, процентных ставок, нефти, биржевых индексов и других активов. История фьючерсных рынков по материалам CFTC.
Наиболее распространённые виды деривативов:
- фьючерс фиксирует условия покупки или продажи актива в будущем;
- опцион даёт право купить или продать актив по заранее установленной цене, но не обязывает это делать;
- своп позволяет двум сторонам обмениваться платежами или финансовыми рисками, например платежами по разным процентным ставкам.
Общая идея у них одна: стоимость контракта зависит от другого актива, показателя или события. В случае Polymarket таким событием может быть победа команды. Спор с Нью-Йорком как раз касается того, достаточно ли этой конструкции, чтобы считать спортивный контракт деривативом, а не ставкой.
Платформа не просто выставляет коэффициенты и не принимает противоположную сторону каждой позиции. Она предоставляет биржевую инфраструктуру, сопоставление заявок и клиринг для контрактов, которыми торгуют участники.
Это реальное отличие. Книга заявок показывает ликвидность и позволяет цене непрерывно реагировать на новую информацию. Пользователь может войти по $0,50 и выйти по $0,65, не дожидаясь завершения матча. Маркетмейкеры могут выставлять обе стороны рынка, а API позволяет автоматизировать торговлю.
Но реальное структурное отличие ещё не отвечает на юридический вопрос. Базовым событием остаётся победа Arsenal, участник по-прежнему рискует деньгами, а выплата зависит от неопределённого спортивного результата.
Позиция Нью-Йорка: контракт всё равно остаётся ставкой
В заявлении генерального прокурора Нью-Йорка говорится, что рынки Polymarket соответствуют определению азартной игры в штате: пользователи рискуют деньгами на неопределённых исходах, которые они не контролируют. Штат утверждает, что Polymarket предлагает такие продукты без лицензии New York State Gaming Commission.
Претензия касается не только терминологии. Нью-Йорк указывает на практические последствия вывода продукта за пределы игорного регулирования:
- рынки доступны пользователям в возрасте от 18 до 20 лет, хотя мобильные ставки на спорт в Нью-Йорке разрешены с 21 года;
- Polymarket не платит налоги, установленные для лицензированных игорных операторов;
- платформа не работает по тем же правилам защиты пользователей и ответственной игры;
- штат не может контролировать ассортимент спортивных продуктов так, как он контролирует лицензированных букмекеров.
Аргумент штата основан на функции продукта. Если клиент платит за позицию на спортивный исход и получает выплату при верном прогнозе, книга заявок не должна превращать такую операцию в нечто совершенно не связанное со ставками.
Эта логика становится убедительнее по мере приближения ассортимента рынка прогнозов к обычной букмекерской линии. Контракт на президентские выборы или решение по процентной ставке можно рассматривать как инструмент агрегации информации о важном общественном событии. Контракт на победителя матча уже напоминает moneyline. Индивидуальная статистика игроков, угловые и экспрессы похожи на букмекерские рынки ещё сильнее.
Ответ Polymarket: главные правила устанавливает не Нью-Йорк
Американское подразделение Polymarket работает через QCX LLC — designated contract market по реестру CFTC. Если говорить проще, это биржа под надзором федерального регулятора рынков деривативов. В иске QCX LLC v. James платформа просит федеральный суд запретить властям Нью-Йорка применять к её бирже законы штата об азартных играх.
Суть аргумента можно объяснить без юридических терминов: кто имеет право устанавливать правила? Polymarket говорит, что федеральные власти уже передали его биржу под надзор CFTC. По мнению платформы, Нью-Йорк не может посмотреть на те же контракты, назвать их азартными играми и применить второй, несовместимый набор требований.
Есть и практическая сторона. Национальная биржа не может полноценно работать, если один и тот же контракт в одной юрисдикции считается федерально регулируемым деривативом, а в другой — незаконной спортивной ставкой. Различные правила штатов способны раздробить ликвидность, ограничить круг контрагентов и разрушить общую национальную книгу заявок.
Федеральное регулирование не означает отсутствие регулирования. Биржа обязана проверять участников, контролировать торги, вести отчётность и обеспечивать расчёты. Стороны спорят о том, за кем остаётся последнее слово, а не о необходимости правил вообще.
На момент публикации суд ещё не решил, кто прав по существу. Нью-Йорк изложил свои требования, а QCX подала встречный федеральный иск. Это начало судебного конфликта, а не готовый ответ на вопрос о статусе спортивных контрактов.
Меняет ли структура рынка природу риска?
На один и тот же контракт Arsenal можно посмотреть двумя способами.
Первый подход учитывает экономическое содержание. Участник платит $100, прогнозирует спортивный результат и может получить $200. При таком взгляде позиция ведёт себя как ставка независимо от того, показывает интерфейс коэффициент или цену в центах.
Второй подход учитывает структуру рынка. Участник покупает передаваемый контракт из книги заявок, торгует с другими участниками и может продать позицию до расчёта. При таком взгляде операция относится к бирже, а не к балансу букмекера.
Оба описания соответствуют действительности. Сложность в том, какое свойство должно определять юридическую классификацию.
Обычное различие между букмекером и биржей ставок также не даёт окончательного ответа. Биржи ставок сопоставляют участников, показывают встречную ликвидность и позволяют открывать позиции за и против исхода. Тем не менее в своих юрисдикциях они регулируются как игорные площадки.
Это сравнение усиливает позицию Нью-Йорка: одного сопоставления покупателей и продавцов недостаточно. Более сильный ответ Polymarket состоит в том, что его биржа работает внутри конкретной федеральной законодательной системы, которой нет у обычной биржи ставок.
Где границу становится сложнее всего защищать?
Категория «рынок прогнозов» объединяет продукты с очень разным назначением:
инфляция → процентные ставки → выборы → победитель чемпионата → победитель матча → тоталы → статистика игроков → угловые → экспрессы
В левой части цены могут давать информацию об экономических или политических ожиданиях и помогать бизнесу или инвестору хеджировать понятный риск. В правой части контракты всё точнее воспроизводят рынки из интерфейса букмекера.
Это не обязательно означает, что закон должен провести границу по конкретному типу рынка. Но это объясняет, почему дискуссия меняется, когда платформа расширяется от нескольких общественно значимых вопросов до полноценного спортивного продукта.
Иногда спортивный контракт действительно помогает бизнесу защититься от расходов. Например, ресторан обещает посетителям бесплатные напитки в случае победы команды. Если команда победит, ресторан понесёт дополнительные расходы, а купленный заранее контракт может их частично компенсировать.
Но с рынком на количество угловых или экспрессом из статистики игроков такая логика работает значительно хуже. Обычно участник покупает подобный контракт не для защиты от существующего финансового риска, а потому что хочет заработать на правильном прогнозе. В этот момент продукт начинает особенно сильно напоминать обычную ставку.
Юридический вопрос поэтому шире утверждения о том, что спорт имеет экономические последствия. Профессиональный спорт, безусловно, является крупным бизнесом. Вопрос в том, является ли любая связанная с ним сделка тем деривативом, который Конгресс намеревался передать под исключительное федеральное товарное регулирование.
Kalshi показывает, что вся индустрия ведёт одну и ту же борьбу
Polymarket — не единственная платформа, использующая аргумент о федеральном приоритете. Kalshi ведёт похожие споры с регуляторами штатов, а федеральные суды пока не пришли к единой позиции.
Один федеральный апелляционный суд поддержал Kalshi в споре с New Jersey, другой пришёл к противоположному выводу. 25 сентября апелляционный суд, рассматривавший дела Ohio и Tennessee, также отказался защищать Kalshi от применения игорных законов этих штатов. Если говорить обычным языком, Kalshi не убедил суд, что статус федерально регулируемых контрактов автоматически выводит спортивные рынки из-под контроля игорных регуляторов штатов.
Это не было окончательным решением о незаконности всех контрактов Kalshi. Платформа просила защитить её от действий штатов, пока продолжаются судебные споры, и суд отказал. Однако аргументация имеет большое значение. Судьи отдельно спросили, как рынки на количество угловых в футбольном матче или экспресс из 30 событий выполняют финансовые задачи, ради которых обычно существуют рынки деривативов.
То, что крупные суды дают разные ответы, показывает: дело Polymarket в Нью-Йорке является частью большого неразрешённого конфликта. Со временем единое правило, возможно, придётся сформулировать Конгрессу или Верховному суду.
Для рынков прогнозов это борьба за право существовать в нынешнем виде. Победа поможет закрепить их как отдельную национальную категорию. Поражение не обязательно уничтожит рынки прогнозов, но может перевести их спортивные продукты в ту же систему лицензий для каждого отдельного штата, по которой работают букмекеры.
Что этот спор означает для игроков и трейдеров
Ответ повлияет не только на название продукта в интерфейсе.
Если применяется игорное законодательство штатов, платформам прогнозов могут понадобиться лицензии, отдельное одобрение продуктов в каждом штате, геолокация и минимальный возраст 21 год в ряде юрисдикций. Спортивная линия может сократиться, а национальная ликвидность — разделиться между штатами.
Если приоритет останется за федеральным товарным регулированием, платформы смогут поддерживать единый национальный пул ликвидности с более широким доступом по API и биржевым маркетмейкингом. Это позволит биржам прогнозов напрямую конкурировать с DraftKings, FanDuel и букмекерской моделью, в которой цены задаёт оператор.
От классификации также зависят налоги, реклама, меры ответственной игры, контроль честности рынков и отношение к профессиональным трейдерам. Это не второстепенные детали. Они определяют, кто может пользоваться продуктом, какие рынки доступны и насколько дёшево можно открыть и закрыть позицию.
Мы наблюдаем, как пишутся правила нового рынка
У Polymarket есть основания утверждать, что его инфраструктура отличается от букмекерской. У Нью-Йорка есть основания утверждать, что спортивный риск для клиента по-прежнему выглядит как ставка. Оба утверждения могут одновременно быть правдой.
Поэтому дело важнее спора о названии продукта. Суду предстоит решить, насколько важна биржевая структура, если событие, риск и выплата почти не отличаются от обычной ставки.
Рынки прогнозов уже превратились из нишевого эксперимента в заметную часть выборов, экономики, новостей и спорта. Их юридический статус развивается медленнее. Поэтому мы оказались в необычном историческом моменте: новый тип рынка быстро набирает пользователей, пока его базовое право на существование всё ещё проверяется в судах.
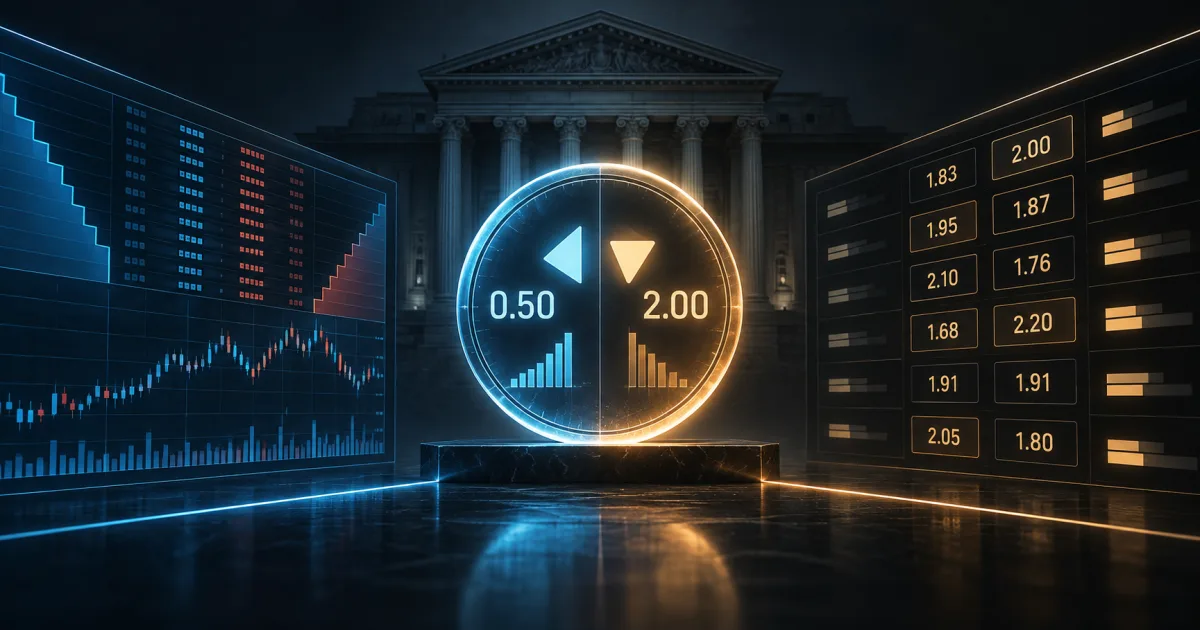
Результат этой борьбы поможет определить, станут ли рынки прогнозов устойчивой третьей категорией рядом с букмекерами и финансовыми биржами или их спортивные продукты войдут в существующую систему регулирования азартных игр. Пока граница не стала яснее, полезнее спрашивать не о том, называет ли Polymarket свой продукт торговлей. Главный вопрос — достаточно ли самого устройства рынка, чтобы спортивный контракт по $0,50 юридически отличался от ставки с коэффициентом 2,00.
Первоисточники
- Иск и заявление генерального прокурора Нью-Йорка
- Карточка федерального дела QCX LLC v. James
- Статус QCX LLC / Polymarket US в реестре CFTC
- Решение Sixth Circuit по делам Kalshi против Ohio и Tennessee, PDF
Материал объясняет публичный спор простым языком и не является юридической консультацией.