 Alex Morgan
Bir tahmin piyasası mobilya kampanyasını nasıl güvence altına aldı?
Tahmin piyasaları genellikle seçimler, ekonomik veriler veya spor karşılaşmaları üzerinden kazanç elde edilen yerler olarak anlatılır. Jim “Mattress Mack” McIngvale’ın hikâyesi başka bir kullanımı gösteriyor: Bir spor kontratı, sıradan bir işletmede doğan riski dengeleyebilir.
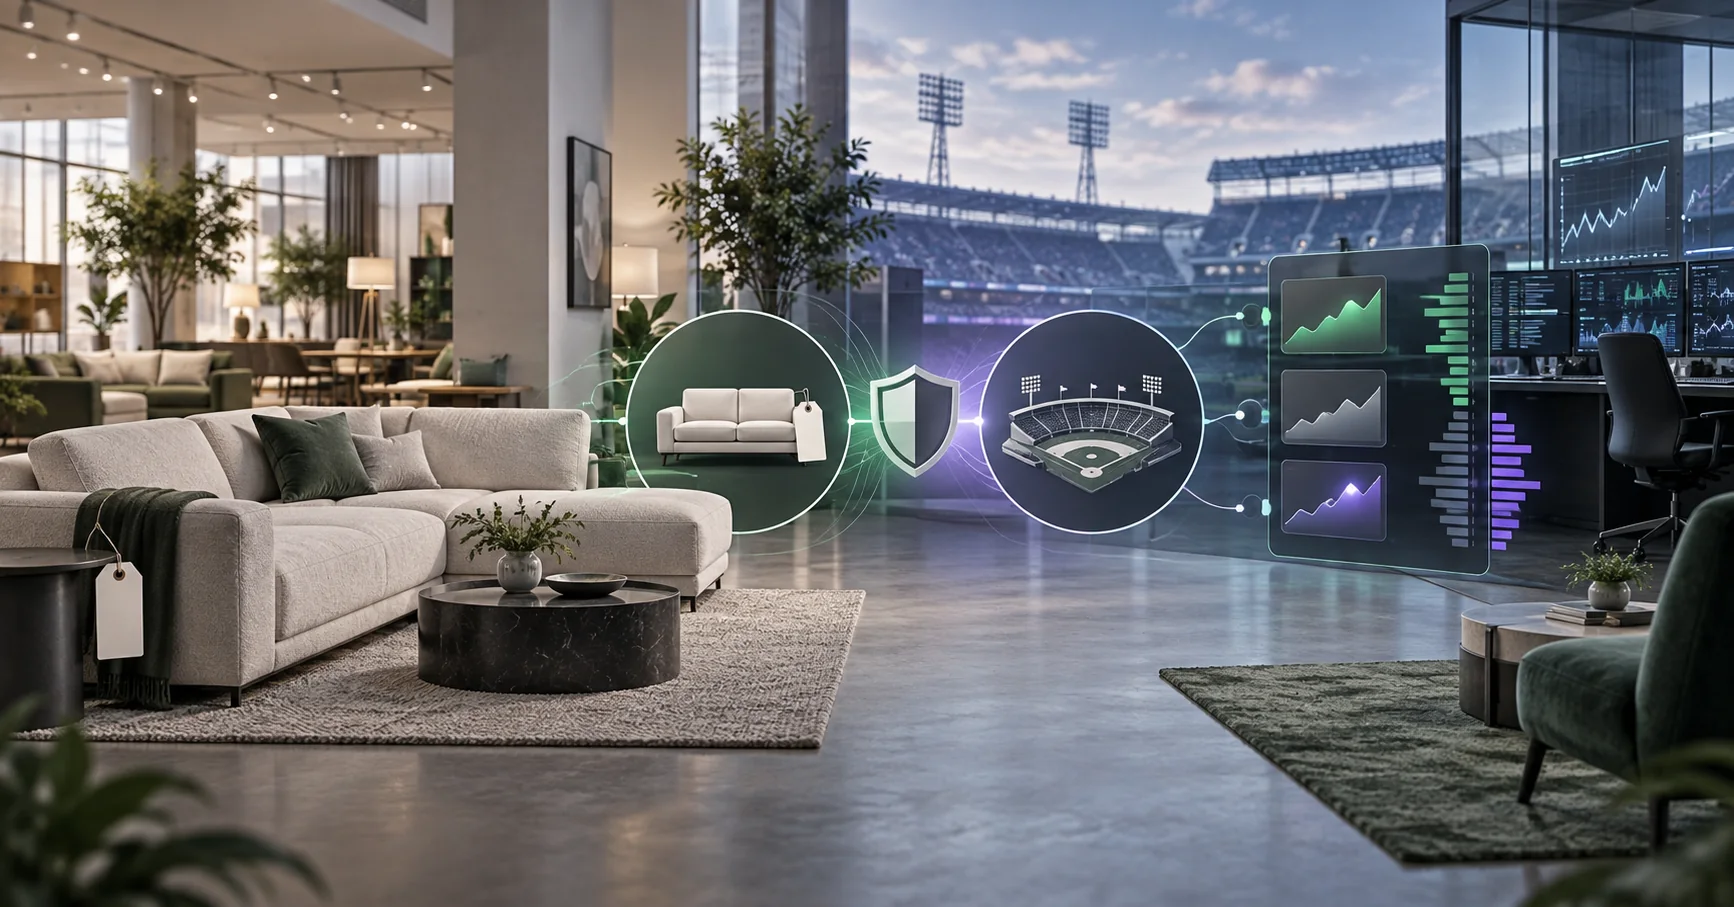
McIngvale’ın mobilya zinciri, Houston Astros World Series’i kazanırsa müşterilerin alışveriş bedellerini iade edeceğini açıkladı. Takım ilerledikçe mağazanın olası yükümlülüğü büyüdü. McIngvale bu riskin tamamını işletmede bırakmamak için Kalshi üzerinden Astros şampiyonluk kontratları aldı.
516.000 dolar tutarında, 24/1 fiyatla pozisyon kurdu; olası ödeme yaklaşık 13 milyon dolardı. Astros kazanırsa kontratlar iadelerin önemli bölümünü karşılayacaktı. Kaybederse iade olmayacak, korunmanın maliyeti pazarlama gideri olarak kalacaktı. Ekonomik açıdan bu artık yalnızca kazanç amaçlı bir bahis değildi; spor sonucu gerçek bir şirket yükümlülüğüne bağlanmıştı.
Bir mobilya satıcısı neden Astros pozisyonu aldı?
Teksas merkezli Gallery Furniture’ın sahibi McIngvale, yıllardır yerel takımlara bağlı kampanyalar düzenliyor. En az 4.000 dolar harcayan müşteriler, Astros şampiyon olursa paralarını geri alacaktı.
- Takım kazanmazsa mağaza satış gelirini korur, pozisyonun maliyetini kaybeder.
- Astros kazanırsa müşterilere ödeme yapılır, kontrat getirisi giderin büyük kısmını karşılar.
McIngvale’a göre işlem sırasında kampanya yaklaşık 4 milyon dolarlık potansiyel yükümlülük yaratmıştı; Astros ilerledikçe bu tutar 12 milyon dolara yaklaşabilirdi. Bu da Kalshi’deki olası ödemeyle benzer büyüklükteydi.
Kampanya ve pozisyon hakkında ayrıntılar
İyi oran neden tek başına yetmez?
Bir bahis şirketi oranı ve kabul edeceği azami tutarı belirler. Gereken miktar limiti aşıyorsa ekrandaki iyi oran sorunu çözmez. Borsada ise gerçekleştirilebilir büyüklük, diğer katılımcıların her fiyat seviyesinde sunduğu kontrat sayısına bağlıdır.
| Bahis şirketi | Borsa platformu |
|---|---|
| Oranı ve limiti operatör belirler | Karşı emirler fiyatı ve hacmi oluşturur |
| Riski operatör seçer | Her işlem için karşı taraf gerekir |
| Oran yalnızca mevcut limite kadar geçerlidir | En iyi fiyat yalnızca o seviyedeki hacim için geçerlidir |
| Büyük bahis ayrıca görüşülebilir | Piyasa yapıcılar ek hacim sağlayabilir |
Kısmen gerçekleşen bir korunma işlemi, ticari riskin bir bölümünü açık bırakır.
Gösterilen fiyat neden uygulanamayabilir?
Ekrandaki fiyat yalnızca o seviyedeki hacim için geçerlidir. Büyük bir emir giderek daha kötü teklifleri tüketebilir ve ortalama fiyatı bozabilir. 24/1 seviyesinde yalnızca 20.000 dolar, ardından 22/1, 20/1 ve 18/1 teklifleri varsa, 500.000 doların tamamı 24/1’den gerçekleştirilemez.
İlk görülen fiyat ile gerçekleşen ortalama fiyat arasındaki fark fiyat kaymasıdır. Limit emir daha kötü fiyatları önler, ancak yeterli hacmin zamanında oluşacağını garanti etmez. Ticari korunmada fiyat, büyüklük ve gerçekleştirme süresi birlikte önemlidir.
Kalshi ne yaptı?
McIngvale, Kalshi’nin kendisini iki yönde kotasyon veren ve uygun fiyat karşılığında işlemin karşı tarafını üstlenen profesyonel piyasa yapıcılarla buluşturduğunu söyledi.
büyük alıcı → hedef fiyat ve büyüklük → platform → piyasa yapıcılar → gerçekleşme
Süreç işlevsel olarak bir fiyat teklifi talebine (RFQ) benziyor: müşteri istediği hacmi bildiriyor, likidite sağlayıcılar karşı tarafı hangi fiyattan alacaklarını söylüyor. Ek bilgi olmadan işleme OTC demek doğru olmaz; Kalshi bir borsadır ve kamuya açık anlatımlar tam teknik ve hukuki yolu açıklamıyor. Önemli olan, platformun büyük pozisyon için aktif biçimde karşı taraf bulmasıdır.
18/1 ile 24/1 arasındaki fark
McIngvale, bahis şirketlerinin yaklaşık 18/1, Kalshi piyasa yapıcılarının ise 24/1 verdiğini belirtti. Kalshi bu avantajı katılımcılar arasındaki rekabete bağlıyor: tek bir bahis şirketi oranı, limiti ve riskini kendi belirlerken birden fazla piyasa yapıcı büyük emir için rekabet edebilir.
Tek örnek, tahmin piyasasının her zaman daha iyi olacağını göstermez. Sonuç; etkinliğe, zamana, likiditeye ve katılımcıların belirli riski alma isteğine bağlıdır.
Spor kontratı ne zaman yalnızca bahis olmaktan çıkar?
Kalshi ürünlerini, platform dışındaki riskleri de koruyabilen düzenlenmiş olay kontratları olarak tanımlıyor. Gallery Furniture örneğinde risk, Kalshi işlemlerinden değil müşterilere verilen iade sözünden doğdu.
CFTC’ye daha önce sunulan belgeler, McIngvale’ın eski bir kampanyasını pazarlama riskinden korunma örneği olarak göstermişti. 2022’de olası iadeler yaklaşık 50 milyon dolar olarak hesaplanmış, Astros bahisleri bu yükümlülüğün bir kısmını güvence altına almıştı.
Ticari amaç, kontratı klasik sigortaya dönüştürmez; ancak ekonomik işlev açıktır: yalnızca kazanç için yeni risk yaratmak yerine mevcut bir riski azaltmak. Bağlantılı yükümlülüğü olmayan biri için aynı kontrat spekülatif kalırken Gallery Furniture için bir hedge olur.
Bu olay likidite hakkında ne söylüyor?
Bir platformun toplam hacmi, belirli bir müşterinin seçtiği fiyattan ne kadar işlem yapabileceğini göstermez. Bu işlem başka bir katmanı ortaya koyuyor: büyük bir talebin organize biçimde gerçekleştirilmesi. Kalshi gerekli büyüklüğü biliyor, piyasa yapıcıları buluyor ve fiyatın oluşmasına yardım ediyor.
Bu, her halka açık spor emir defterinde sürekli yüz binlerce dolar bulunduğu anlamına gelmez. Ancak tahmin piyasasının belirli bir hacim talebini toplayabildiğini, profesyonel likidite sağlayıcılarını çekebildiğini ve bahis şirketleriyle gerçekleştirme kalitesinde rekabet edebildiğini gösterir. Burada piyasa, gerçek bir ticari riski aktaran altyapı hâline geldi.