 Alex Morgan
Bir tahmin piyasası, üzerine işlem açtığı olayı yaklaştırabilir mi?
Polymarket’te HSBC, Lloyds, JPMorgan Chase, Deutsche Bank, BNP Paribas ve diğer büyük bankaların 2026 sonuna kadar iflas edip etmeyeceğine ilişkin sözleşmeler alınıp satılabiliyor.
Bu piyasalar açık bir ahlaki soru doğuruyor. Fakat daha karmaşık bir soru da var: Bir tahmin piyasası, katılımcıların beklentilerini yalnızca ölçmekle kalmayıp işlem gördüğü olayın olasılığını değiştirebilir mi?
Bir futbol maçında bu etki neredeyse yoktur. Sözleşme fiyatının değişmesi oyuncuların gol atmasına veya yemesine neden olmaz. Bankaların dayanıklılığı ise müşteri güvenine de bağlıdır. Yeterince çok mevduat sahibi aynı anda parasını çekerse korku, insanların çekindiği sorunu bizzat yaratmaya başlayabilir.
Polymarket’te hangi piyasalar açıldı?
Which banks will fail by end of 2026? sözleşme grubu 8 Nisan 2026’da açıldı. Grupta ABD, Birleşik Krallık, Kanada ve Avrupa’dan 19 banka bulunuyor.
The Guardian’a göre bu piyasaların toplam hacmi 3 Ekim’de 77.507 dolar seviyesindeydi. Polymarket’in açık API’si 4 Ekim saat 17:03 UTC’de yaklaşık 78.826 dolar birikimli hacim, 17.618 dolar mevcut likidite ve 14.448 dolar açık pozisyon gösteriyordu.
Bunlar üç farklı göstergedir:
- hacim, piyasanın ömrü boyunca gerçekleşen işlemleri toplar;
- likidite, güncel emirlerde işlem için bekleyen tutarı gösterir;
- açık pozisyon, henüz kapatılmamış pozisyonların büyüklüğünü ifade eder.
Dolayısıyla “bankaların iflasına yaklaşık 79 bin dolar yatırıldı” demek aşırı basitleştirme olur. Hacim sözleşmenin iki tarafındaki işlemleri kapsar ve aynı pozisyon birkaç kez el değiştirebilir.
4 Ekim’de fiyatlar ne gösteriyordu?
Aşağıdaki tablo 4 Ekim 2026, 17:03 UTC anlık görüntüsüdür.
| Banka | Gösterge niteliğindeki Yes fiyatı | Birikimli hacim | Mevcut likidite |
|---|---|---|---|
| Deutsche Bank | %1,5 | 10.290 $ | 1.118 $ |
| Lloyds | %1,7 | 9.168 $ | 1.204 $ |
| HSBC | %2,4 | 2.023 $ | 946 $ |
| JPMorgan Chase | %1,9 | 839 $ | 173 $ |
| BNP Paribas | %2,9 | 646 $ | 701 $ |
Polymarket’teki güncel piyasa verileri
Yes fiyatı hazır bir olasılık gibi görünür, fakat yalnızca gösterge niteliğindedir. Alış ve satış için ayrı en iyi fiyatlar, aralarında bir makas ve her fiyatta sınırlı hacim vardır. Görüntü alındığında JPMorgan için en iyi Yes alış emri yaklaşık %1, satış emri ise %2,8 seviyesindeydi. Böyle bir piyasada tek, kesin ve istikrarlı bir olasılıktan söz etmek zordur.
Düşük likiditede nispeten küçük bir işlem görünen fiyatı ciddi ölçüde değiştirebilir. %1’den %2’ye hareket, az hacimle ve geniş bir makas içinde gerçekleşmiş olsa bile “piyasa iflas olasılığını ikiye katladı” diye sunulabilir.
İflas tam olarak ne anlama geliyor?
Hisse fiyatının düşmesi, sosyal medya söylentileri veya geçici para çekme sorunları sözleşmenin Yes olarak sonuçlanması için yeterli değildir.
Polymarket kurallarına göre düzenleyicinin bankayı resmen ödeme güçlüğünde ilan etmesi, lisansın iptal edilip tasfiyenin başlaması, zorunlu çözümleme süreci veya hissedar sermayesini ikincil konuma düşüren devlet müdahalesi gibi tanımlanmış bir olay gerekir.
Sonuçlandırmada bankacılık düzenleyicilerinin resmî açıklamaları ve işlemleri esas alınır. Olay 2026 sonuna kadar gerçekleşir ancak henüz doğrulanmazsa piyasa 30 Nisan 2027’ye kadar açık kalabilir.
Tahmin ne zaman olayın bir parçasına dönüşür?
Tahmin piyasaları bilgiyi bir araya getirir. Bir katılımcı bankanın finansal tablolarını, diğeri borç sigortasının maliyetini, bir başkası düzenleyicinin adımlarını inceler. İşlemler bu görüşleri ortak bir fiyata dönüştürür.
Ancak bazı olaylarda ilişki iki yönde çalışabilir:
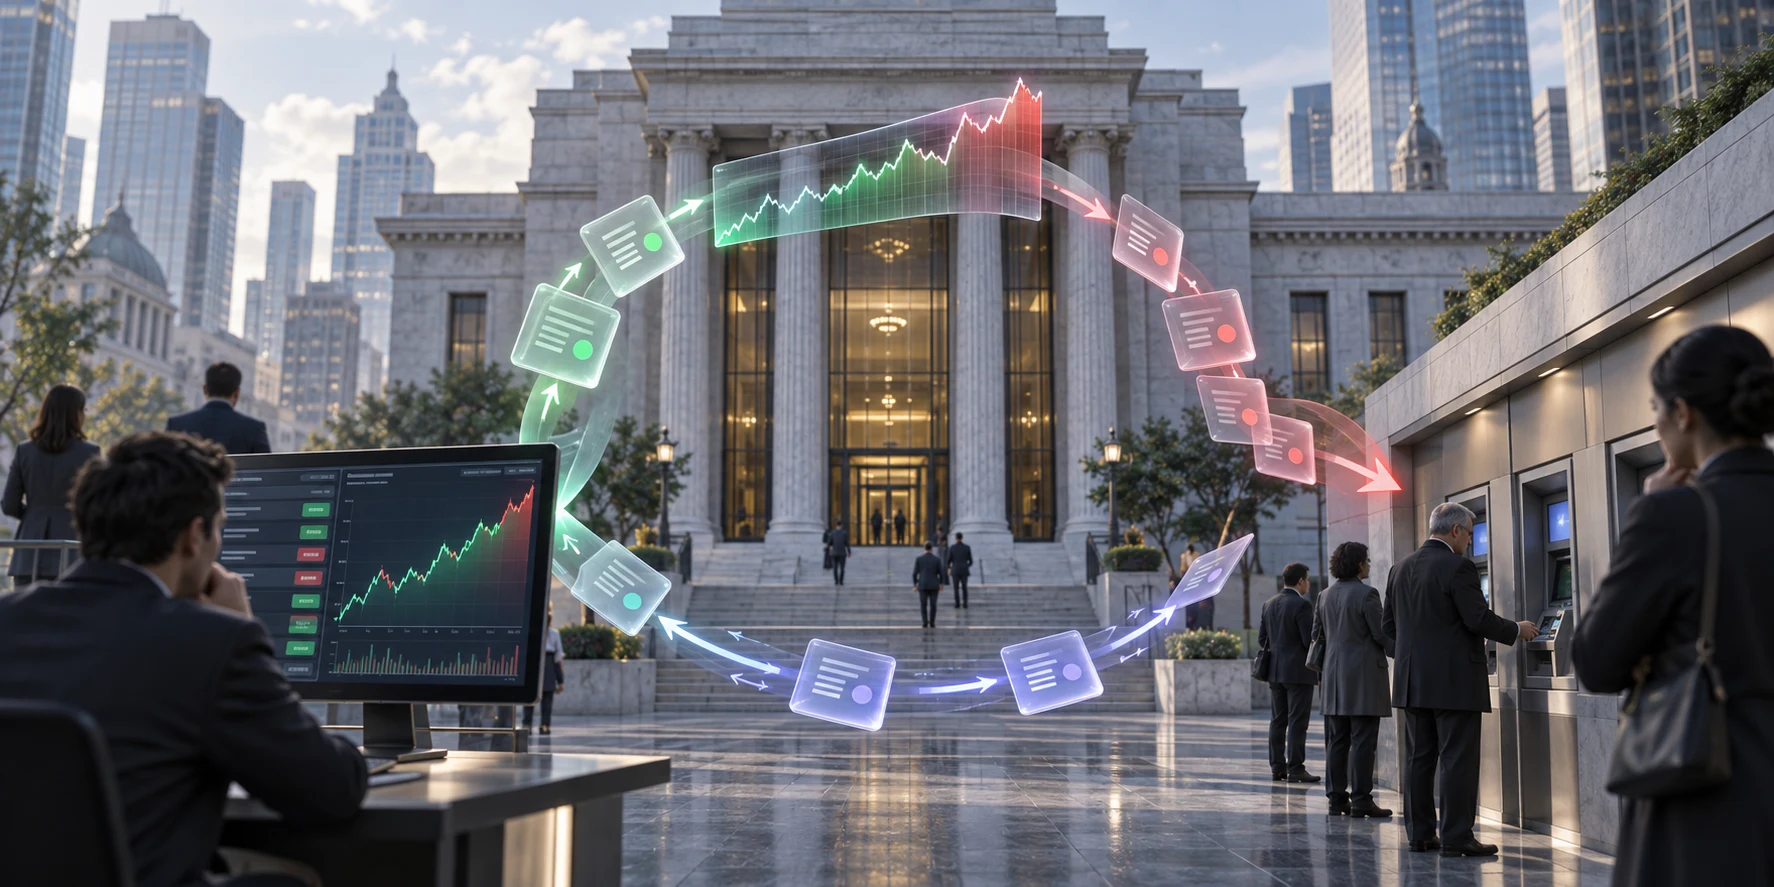
bankaya ilişkin endişeler artar → Yes fiyatı yükselir → sosyal medya ve haber kuruluşları hareketi fark eder → müşteriler temkinli davranır → para çekme hızlanır → bankanın durumu gerçekten kötüleşir
Bu etkiye dönüşlülük denir: beklentiler gerçekliği yalnızca tarif etmez, gelecekteki sonucun bağlı olduğu insan davranışını da değiştirir.
Banka paniği bunun belirgin bir örneğidir. Bankanın yeterli varlığı bulunabilir, ancak bunları zarar etmeden hemen nakde çeviremeyebilir. Çok sayıda müşteri aynı anda mevduatını isterse güven sorunu hızla likidite sorununa dönüşür.
2023’te Silicon Valley Bank ve Credit Suisse’in sorunları, söylenti ve endişelerin X, WhatsApp ve diğer dijital kanallarda çok hızlı yayıldığı bir ortamda gelişti. Bu kanallar krizlerin tek nedeni değildi, ancak bilgi akışının başlamış bir fon çıkışını ne kadar hızlandırabileceğini gösterdi. Tahmin piyasası bu akışa kolektif olasılık değerlendirmesine benzeyen kolay paylaşılabilir bir sayı ekler.
Küçük bir piyasa neden yine de görünür olabilir?
Yaklaşık 79 bin dolarlık hacim, büyük bankaların bilançolarının yanında önemsizdir. Olası etki sözleşmelerin büyüklüğünde değil, fiyatın yayılmasındadır.
“Bir bankanın iflas olasılığı ikiye katlandı” başlığı piyasanın kendisinden çok daha geniş bir kitleye ulaşabilir. Okurların çoğu emir defterini, alış-satış farkını, likiditeyi veya fiyatı hareket ettiren işlemin büyüklüğünü görmez. Piyasanın finansal ağırlığıyla göstergenin bilgi ağırlığı birbirinden ayrılır.
Düşük Yes fiyatı endişeyi azaltabilir de. Sorun, fiyatın piyasa kalitesi, mevcut hacim ve alış-satış farkı açıklanmadan nesnel bir tahmin gibi sunulmasıyla başlar.
Olasılık kasıtlı olarak hareket ettirilebilir mi?
Teoride bir katılımcı likiditesi düşük piyasada Yes sözleşmeleri satın alabilir, gösterilen fiyatı yükseltebilir ve ardından bu hareketi bankanın durumundaki bozulmanın bağımsız işareti gibi yayabilir.
Bu senaryoda işlem yalnızca ödeme almak için değil, bir haber oluşturmak için kullanılır. Haber mevduat sahiplerini veya başka finansal araçların fiyatını etkilerse olası kazanç Polymarket’in tamamen dışında bulunabilir.
Bu tür bir manipülasyonun söz konusu banka piyasalarında gerçekleştiğine, fiyatların mevduat çıkışına yol açtığına veya bankaların istikrarını etkilediğine dair kanıt yok. Burada doğrulanmış bir olaydan değil, olası bir geri besleme döngüsünden söz ediyoruz.
Düzenleyici neden konuyla ilgileniyor?
Financial Conduct Authority, finansal piyasa bütünlüğünü koruma çalışmaları kapsamında tahmin piyasalarını uluslararası düzenleyicilerle görüştüğünü Guardian’a bildirdi.
FCA, düzenleyici sınırlar raporunda finansal olaylara ilişkin sözleşmelerin spor veya siyaset piyasalarından farklı bir kategoride olduğunu belirtiyor. Bu ürünler, Birleşik Krallık’ta perakende müşterilere satılması yasak olan ikili opsiyonlar olarak değerlendirilebilir.
Polymarket ise banka riskine ilişkin bilgiyi daha geniş kitlelere açtığını savunuyor. Profesyoneller şirketlerin ve bankaların riskini değerlendirmek için uzun süredir kredi temerrüt takasları ve başka araçlar kullanıyor. Açık bir Yes/No sözleşmesi karmaşık bilgiyi sadeleştiriyor, ancak piyasa derinliği, katılımcı kalitesi, alış-satış farkı ve fiyatın büyük bir emre dayanıklılığı gibi bağlamı da ortadan kaldırıyor.
Piyasa korkuyu aynı anda hem ölçebilir hem büyütebilir
Polymarket’in banka sözleşmeleri şimdilik küçük. Fiyatlar adı geçen bankaların yakında iflas edeceğini kanıtlamıyor; likidite de her yüzde puanını güvenilir bir sinyal olarak görmek için yetersiz.
Yine de yapı dikkate değer. Sonuç çok sayıda insanın davranışına bağlı olduğunda tahmin, nedensellik zincirine girebilir. Piyasa gerçek bir sorunu erken fark edebilir; düşük likidite nedeniyle zayıf bir sinyali abartabilir ve fiyat platform dışına yayıldığında gerçek sonuçları olan kişilerin beklentilerini değiştirebilir.
Asıl soru, yararlı bilgi birikimiyle ölçmesi gereken olayı değiştirmeye başlayan bir göstergeyi nasıl ayırt edeceğimizdir.
Bugün Polymarket’in herhangi bir bankanın iflasını yaklaştırdığını söylemek için dayanak yok. Ancak bu piyasalar yeni bir sorunu iyi gösteriyor: Bazen sözleşme fiyatı yalnızca tahmin olmaktan çıkar ve kendi sonucunu etkileyebilecek bir bilgiye dönüşür.