 Alex Morgan
Tahmin piyasaları: yeni bir işlem biçimi mi, farklı adla sunulan bahis mi?
New York Eyaleti 24 Eylül’de Polymarket US’e dava açarak tahmin piyasasını lisanssız ve yasa dışı bir kumar faaliyeti olarak nitelendirdi. Polymarket ise birkaç saat sonra federal mahkemede kendi davasını açtı. Platformun görüşü neredeyse tam tersidir: Polymarket, federal düzeyde düzenlenen bir piyasa işlettiğini ve eyaletlerin aynı kontratları sıradan kumar olarak değerlendirememesi gerektiğini savunuyor.
Burada Polymarket markası ile ABD’deki yapısını ayırmak önemlidir. Uyuşmazlık, Polymarket US adıyla faaliyet gösteren QCX LLC hakkındadır. ABD’de düzenlenmiş borsa statüsüne sahip olan ve Amerikalı kullanıcılara spor etkinliği kontratları sunan şirket budur. Aksi belirtilmedikçe yazının devamında Polymarket ile Polymarket US’i kastediyoruz.
Bu gelişme, hızlı büyüyen bir platform ile düzenleyici arasındaki bir başka çatışma gibi anlatılabilir. Ancak daha ilginç soru ürünün kendisiyle ilgilidir:
Bir tahmin piyasası ne zaman finansal işlem olmaktan çıkıp spor bahsine dönüşür?
Bir spor kontratı, bookmaker bahsinden farklı bir yapıya sahip olabilir; buna rağmen satın alan kişi için neredeyse aynı ekonomik sonucu üretebilir.
Tahmin piyasaları artık yalnızca tek bir eyalete erişim için mücadele etmiyor. Bookmaker’lar ve finans borsalarının yanında ayrı bir hukuki kategori olduklarını kanıtlamaya çalışıyorlar. Bu kategorinin gerçek zamanlı oluşumunu izliyoruz: ürünler hazır, talep büyüyor, ancak mahkemeler ve düzenleyiciler bunların gerçekte ne olduğu konusunda hâlâ anlaşamıyor.
Tek futbol sonucu, iki ürün
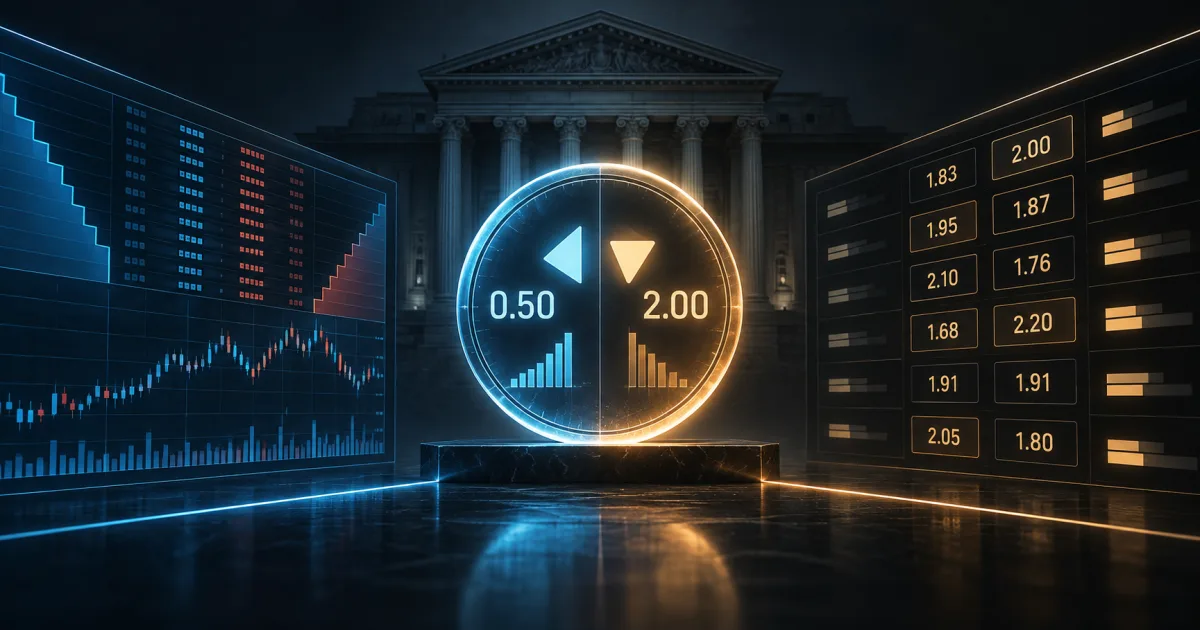
Bir bookmaker’ın Arsenal galibiyetine 2,00 ondalık oran verdiğini düşünelim.
| Bookmaker | Polymarket |
|---|---|
| Arsenal galibiyeti 2,00 oran | Arsenal Yes kontratı 0,50 USD |
| Bahis: 100 USD | 100 USD karşılığında 200 kontrat |
| Arsenal kazanırsa toplam ödeme: 200 USD | Arsenal kazanırsa uzlaşma: 200 USD |
| Brüt kâr: 100 USD | Brüt kâr: 100 USD |
Örnek ücret, spread ve fiyat kaymasını içermiyor. Bu maliyetler nihai sonucu değiştirebilir, fakat temel karşılaştırmayı değiştirmez. Her iki durumda da katılımcı Arsenal’in kazanmasına 100 USD riske atar ve gerçekleşirse 100 USD brüt kâr elde eder.
Kullanıcı açısından risk profili oldukça benzerdir. Ancak hukuki ve operasyonel açıdan iki işlem farklı ürünler olarak sunulur.
Bookmaker modeli
Bookmaker oranları yayımlar ve müşterinin karşı tarafı olur. Toplam yükümlülüğünü yönetir, fiyatları değiştirir, limit uygular ve piyasaya marj ekler.
ABD’de bu faaliyet çoğunlukla eyalet düzeyinde düzenlenir. Lisanslı bir işletme; piyasaya erişim, coğrafi konum, asgari yaş, vergilendirme, sorumlu oyun ve izin verilen bahis türleriyle ilgili yerel kurallara uymalıdır.
Bu modelde Arsenal galibiyeti pozisyonu açıkça bir bahistir. Seçimi kontrat diye adlandırmak özünü değiştirmez.
Polymarket modeli
Polymarket farklı bir yapı tanımlar. Kullanıcılar emir defteri üzerinden Yes ve No kontratlarını alıp satar. Fiyatlar katılımcıların ve piyasa yapıcıların teklifleriyle oluşur. Doğru kontrat 1 USD, yanlış kontrat 0 USD üzerinden sonuçlanır. Kontrat sahibi etkinlik sonuçlanmadan önce de satış yapabilir.
Bu araçlara türev denir: değeri başka bir şeye bağlı olan finansal kontratlar. Burada değer; bir takımın kazanması, seçim sonucu veya faiz kararı gibi bir olayın sonucuna bağlıdır. Bu sözcük kontratı otomatik olarak bahis yerine finansal ürüne dönüştürmez, fakat Polymarket’in neden onu finans piyasası çerçevesinde gördüğünü açıklar.
Türev fikri tahmin piyasalarından çok daha eskidir. Birkaç ay sonra ürününü hasat edecek, ancak tahılın o zamanki fiyatını bilmeyen bir çiftçi düşünelim. Fiyatı bugünden bir alıcıyla belirleyerek sert düşüş riskini azaltabilir. Alıcı da olası fiyat artışından korunur. Modern vadeli işlem piyasaları bu tür anlaşmalardan gelişmiştir.
ABD’de Chicago Board of Trade’ın 1848’de kurulması önemli bir adımdı. Başlangıçta tahıl piyasası olan kurum, 1850’lerde gelecek teslimat kontratlarını standartlaştırmaya başladı. Türevler daha sonra döviz, faiz, petrol, hisse endeksleri ve birçok başka varlığa yayıldı. CFTC’nin vadeli işlem piyasaları tarihi.
En yaygın türevler şunlardır:
- vadeli işlem, bir varlığın ileride alınıp satılacağı şartları belirler;
- opsiyon, belirlenmiş fiyattan alma veya satma hakkı verir, fakat zorunluluk getirmez;
- swap, iki tarafın farklı faizlere dayalı ödemeler gibi ödeme veya finansal riskleri takas etmesini sağlar.
Ortak fikir, kontrat değerinin başka bir varlık, ölçüt veya olaydan türemesidir. Polymarket’te bu olay bir takımın galibiyeti olabilir. New York ile uyuşmazlık, bu yapının spor kontratını bahis yerine türev saymaya yetip yetmediğiyle de ilgilidir.
Platform yalnızca oran yayımlamaz ve her pozisyonun karşı tarafını almaz. Katılımcılar arasında işlem gören kontratlar için borsa altyapısı, emir eşleştirme ve takas hizmeti sunar.
Bu gerçek bir farktır. Emir defteri likiditeyi görünür kılar ve fiyatın yeni bilgilere sürekli tepki vermesini sağlar. Kullanıcı maçı beklemeden 0,50 USD’den alıp 0,65 USD’den satabilir. Piyasa yapıcılar iki taraflı fiyat verebilir, API ise sistematik işlemleri mümkün kılar.
Fakat gerçek bir yapısal fark hukuki soruyu kendiliğinden cevaplamaz. Temel olay hâlâ Arsenal’in galibiyetidir; katılımcı para riske atar ve ödeme belirsiz bir spor sonucuna bağlıdır.
New York’un görüşü: kontrat yine de bahistir
New York Başsavcılığı açıklamasına göre Polymarket piyasaları eyaletin kumar tanımına uyar: kullanıcılar kontrol etmedikleri belirsiz sonuçlara para yatırır. Eyalet, Polymarket’in bu ürünleri New York State Gaming Commission lisansı olmadan sunduğunu iddia ediyor.
İtiraz yalnızca kullanılan kelimelerle ilgili değildir. New York, ürün kumar düzenlemesinin dışında tutulduğunda ortaya çıkan sonuçlara dikkat çekiyor:
- New York’ta mobil spor bahisleri için alt sınır 21 iken 18–20 yaşındaki kullanıcılar piyasalara erişebiliyor;
- Polymarket lisanslı kumar işletmelerine uygulanan vergileri ödemiyor;
- platform aynı eyalet tüketici koruma ve sorumlu oyun kurallarına tabi değil;
- eyalet spor ürünlerini lisanslı bookmaker’larda olduğu gibi denetleyemiyor.
Eyaletin argümanı ürünün işlevine odaklanır. Müşteri spor sonucuna ilişkin pozisyon için para ödüyor ve doğru tahminde ödeme alıyorsa emir defteri işlemi bahisle ilgisiz tamamen farklı bir ürüne dönüştürmemelidir.
Tahmin platformları klasik bahis çizgisine yaklaştıkça bu mantık güçlenir. Başkanlık seçimi veya faiz kararı kontratı, önemli bir kamusal olay hakkında bilgi toplayan araç olarak görülebilir. Maç galibi zaten moneyline’a benzer; oyuncu istatistikleri, kornerler ve kombine kontratlar daha da yakındır.
Polymarket’in yanıtı: ana kuralları New York belirlemez
Polymarket US, CFTC kayıtlarında designated contract market olarak yer alan QCX LLC üzerinden faaliyet gösterir. Basitçe, federal türev piyasaları düzenleyicisinin denetimindeki bir borsadır. Polymarket, QCX LLC v. James davasında New York yetkililerinin eyalet kumar yasalarını kendi borsasına uygulamasının engellenmesini istiyor.
Hukuk dili olmadan temel soru şudur: Kuralları kim belirleyebilir? Polymarket, federal hükümetin borsasını zaten CFTC denetimine verdiğini savunuyor. Platforma göre New York aynı kontratlara bakıp onları kumar ilan ederek ikinci ve uyumsuz bir kural seti uygulayamaz.
Pratik bir boyutu da vardır. Aynı kontrat bir yerde federal türev, başka yerde yasa dışı spor bahsi sayılırsa ulusal bir borsanın çalışması zorlaşır. Farklı eyalet kuralları likiditeyi bölebilir, karşı tarafları sınırlayabilir ve ortak ulusal emir defterini zayıflatabilir.
Federal düzenleme, düzenleme yokluğu değildir. Borsa katılımcıları doğrulamalı, işlemleri izlemeli, kayıt tutmalı ve uzlaşmayı sağlamalıdır. Taraflar son sözün kimde olduğu konusunda anlaşamıyor; kural gerekip gerekmediği konusunda değil.
Yayın tarihinde hiçbir mahkeme esasa ilişkin karar vermemişti. New York taleplerini sunmuş, QCX ise kendi federal davasıyla karşılık vermişti. Bu, hukuki çatışmanın başlangıcıdır; spor etkinliği kontratlarının statüsüne dair nihai karar değildir.
Piyasa yapısı riskin niteliğini değiştirir mi?
Aynı Arsenal kontratına iki şekilde bakılabilir.
İlk yaklaşım ekonomik öze odaklanır. Katılımcı 100 USD öder, spor sonucunu tahmin eder ve 200 USD alabilir. Bu açıdan pozisyon, arayüzde oran veya sent fiyatı gösterilmesinden bağımsız olarak bahis gibi davranır.
İkinci yaklaşım piyasa yapısına odaklanır. Katılımcı emir defterinden devredilebilir kontrat alır, diğer katılımcılarla işlem yapar ve uzlaşmadan önce satabilir. Bu açıdan işlem bookmaker bilançosuna değil borsaya aittir.
İki tanım da gerçektir. Zorluk, hukuki sınıflandırmayı hangi özelliğin belirleyeceğine karar vermektir.
Bahis borsası karşılaştırması da sorunu çözmez. Bahis borsaları da katılımcıları eşleştirir, karşı likiditeyi gösterir ve bir sonucun lehine ya da aleyhine pozisyon alınmasına izin verir. Buna rağmen faaliyet gösterdikleri yerlerde kumar platformu olarak düzenlenirler.
Bu, alıcı ve satıcı eşleştirmenin tek başına yeterli olmadığı yönündeki New York argümanını güçlendirir. Polymarket’in daha güçlü yanıtı, kendi borsasının geleneksel bahis borsalarında bulunmayan belirli bir federal yasal çerçeve içinde çalışmasıdır.
Sınırı savunmak en çok nerede zorlaşır?
“Tahmin piyasası” kategorisi çok farklı amaçlara sahip ürünleri kapsar:
enflasyon → faiz oranları → seçimler → şampiyon → maç galibi → toplamlar → oyuncu istatistikleri → kornerler → kombine kontratlar
Sol tarafta fiyatlar ekonomik veya siyasi beklentiler hakkında bilgi verebilir ve bir işletmenin ya da yatırımcının belirlenebilir riski korumasına yardımcı olabilir. Sağ tarafta kontratlar bookmaker arayüzlerindeki piyasaları giderek daha doğru biçimde yeniden üretir.
Bu, hukukun belirli bir piyasa türünde sınır çizmesi gerektiği anlamına gelmez. Ancak platformun birkaç kamusal sorudan kapsamlı spor ürününe geçmesiyle tartışmanın neden değiştiğini açıklar.
Bazen spor kontratı işletmeyi gerçekten bir masraftan koruyabilir. Örneğin restoran, takım kazanırsa ücretsiz içecek sözü verir. Galibiyet restorana maliyet yaratırken önceden alınmış kontrat bunun bir bölümünü telafi edebilir.
Korner sayısı veya oyuncu istatistiklerinden oluşan kombine için bu açıklama çok daha zayıftır. Katılımcı genellikle mevcut finansal riskini korumak için değil, doğru tahminden para kazanmak için böyle bir kontrat alır. Bu noktada ürün özellikle sıradan bahse benzemeye başlar.
Hukuki mesele, sporun ekonomik sonuçları olduğunu söylemekten daha geniştir. Profesyonel spor kuşkusuz büyük bir iştir. Soru, onunla bağlantılı her işlemin Kongre’nin münhasır federal emtia düzenlemesine bırakmayı amaçladığı türden türev olup olmadığıdır.
Kalshi tüm sektörün aynı mücadeleyi verdiğini gösteriyor
Federal öncelik argümanını kullanan tek platform Polymarket değildir. Kalshi eyalet düzenleyicileriyle benzer davalar yürütüyor ve federal mahkemeler ortak bir sonuca ulaşmış değil.
Bir federal temyiz mahkemesi New Jersey uyuşmazlığında Kalshi’yi desteklerken bir diğeri ters sonuca vardı. 25 Eylül’de Ohio ve Tennessee davalarını inceleyen temyiz mahkemesi de Kalshi’yi eyalet kumar yasalarının uygulanmasına karşı korumayı reddetti. Basitçe, ürünlerin federal düzeyde düzenlenen kontratlar olarak adlandırılmasının onları mutlaka eyalet düzenleyicilerinin yetkisi dışına çıkardığına mahkeme ikna olmadı.
Bu, tüm Kalshi kontratlarını yasa dışı ilan eden nihai karar değildi. Platform davalar sürerken eyalet müdahalesinden korunmak istemiş, mahkeme bunu reddetmişti. Gerekçe yine de önemlidir: hâkimler korner sayısı veya 30 seçimli kombine piyasasının genellikle türevlerle ilişkilendirilen finansal işlevleri nasıl yerine getirdiğini özellikle sorguladı.
Önemli mahkemelerin farklı yanıtlar vermesi, New York’taki Polymarket davasını daha geniş ve çözülmemiş ulusal çatışmanın parçası hâline getiriyor. Kongre veya Yüksek Mahkeme sonunda tek bir kural oluşturmak zorunda kalabilir.
Tahmin piyasaları için bu, mevcut biçimde var olma hakkı mücadelesidir. Zafer onları ayrı bir ulusal piyasa kategorisi olarak güçlendirebilir. Yenilgi tahmin piyasalarını mutlaka ortadan kaldırmaz, fakat spor ürünlerini bookmaker’ların tabi olduğu eyalet bazlı lisans sistemine itebilir.
Uyuşmazlık bahisçiler ve trader’lar için ne anlama geliyor?
Sonuç, piyasanın üstünde yazan etiketten çok daha fazlasını etkileyecek.
Eyalet kumar hukuku uygulanırsa tahmin platformlarının lisans, her eyalette ayrı ürün onayı, coğrafi konum ve bazı yerlerde 21 yaş sınırına ihtiyacı olabilir. Spor kapsamı daralabilir ve ulusal likidite eyaletler arasında bölünebilir.
Federal emtia düzenlemesi üstün gelirse platformlar daha geniş API erişimi ve borsa tipi piyasa yapıcılığıyla tek ulusal likidite havuzunu koruyabilir. Böylece DraftKings, FanDuel ve fiyatların işletme tarafından belirlendiği bookmaker modelleriyle doğrudan rekabet edebilirler.
Sınıflandırma ayrıca vergileri, reklamı, sorumlu oyun önlemlerini, piyasa bütünlüğünü ve profesyonel trader’lara yaklaşımı etkiler. Bunlar ikincil ayrıntılar değildir. Ürünü kimin kullanabileceğini, hangi piyasaların bulunacağını ve pozisyon açıp kapatmanın maliyetini belirler.
Yeni bir piyasanın kuralları yazılırken izliyoruz
Polymarket altyapısının bookmaker altyapısı olmadığını söylemek için inandırıcı gerekçelere sahiptir. New York ise müşterinin spor riskinin hâlâ bahis gibi göründüğünü söylemek için inandırıcı gerekçelere sahiptir. İki ifade aynı anda doğru olabilir.
Bu nedenle dava, ürünün adından daha önemlidir. Mahkeme; olay, risk ve ödeme geleneksel bahse çok benzerken borsa yapısının ne kadar ağırlık taşıdığına karar verecek.
Tahmin piyasaları niş deney olmaktan çıkıp seçimlerin, ekonominin, haberlerin ve sporun görünür bir parçasına dönüştü. Hukuki kimlikleri aynı hızda gelişmedi. Bu nedenle sıra dışı bir tarihî andayız: yeni piyasa modeli hızla kullanıcı kazanırken temel faaliyet hakkı hâlâ mahkemelerde sınanıyor.
Sonuç, tahmin piyasalarının bookmaker’lar ve finans borsalarının yanında kalıcı üçüncü kategori olup olmayacağını ya da spor ürünlerinin mevcut kumar düzenlemesine katılıp katılmayacağını belirlemeye yardımcı olacak. Sınır netleşene kadar asıl soru Polymarket’in ürüne işlem demesi değildir. Asıl soru, piyasanın örgütlenme biçiminin 0,50 USD’lik spor kontratını 2,00 oranlı bahisten hukuken farklı kılmaya yetip yetmediğidir.
Birincil kaynaklar
- New York Başsavcılığının dava açıklaması
- QCX LLC v. James federal dava kaydı
- QCX LLC / Polymarket US için CFTC kaydı
- Kalshi’nin Ohio ve Tennessee davalarına ilişkin Sixth Circuit kararı, PDF
Bu yazı kamuya açık bir hukuki uyuşmazlığı sade dille açıklar ve hukuki danışmanlık değildir.