 Alex Morgan
Cómo la protección por lesión cambia el valor de una apuesta
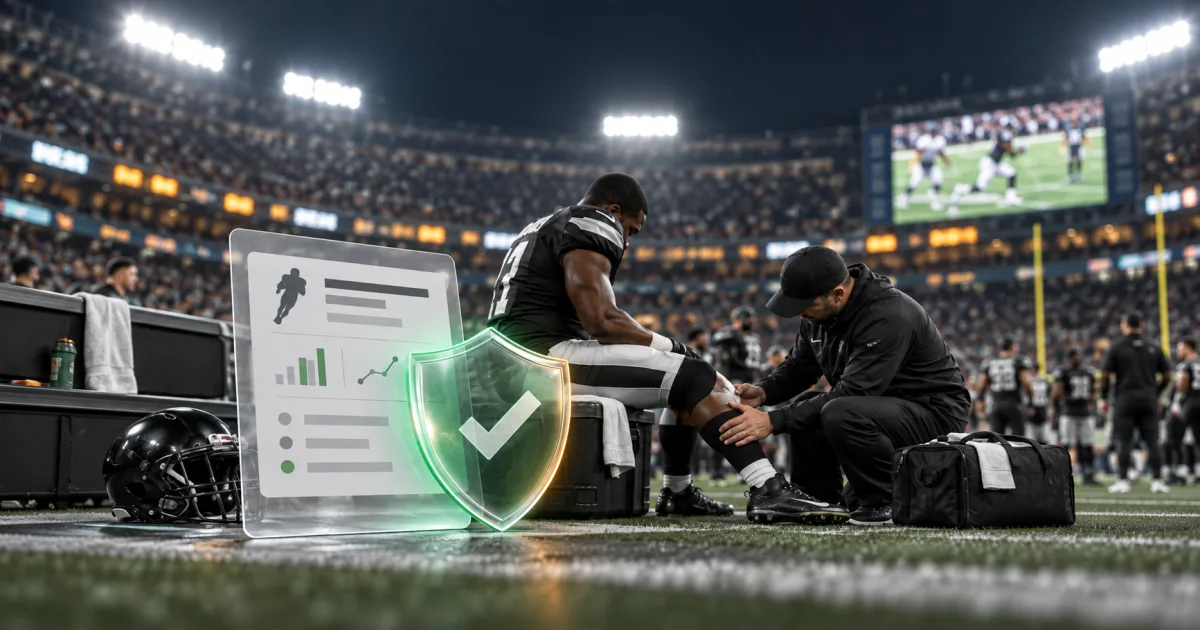
Una lesión al comienzo de un partido puede convertir casi de inmediato una apuesta sobre las estadísticas de un jugador en perdedora. El problema es especialmente visible en las ligas estadounidenses, sobre todo la NFL y la NBA, donde son habituales las apuestas a yardas, touchdowns, puntos, rebotes y asistencias. También empiezan a aparecer reglas similares para MLB, WNBA y NHL.
No se trata de proteger cualquier apuesta ni todos los deportes. El caso principal son las apuestas sobre estadísticas individuales de jugadores. Tradicionalmente, una vez que el jugador entraba al campo o a la cancha, la apuesta seguía siendo válida. Las grandes casas estadounidenses están empezando a cambiar este criterio.
FanDuel ofrece protección de pago, DraftKings anula automáticamente ciertas apuestas cuando el jugador sale pronto y Fanatics aplica sus propias reglas de devolución. Si el deportista abandona y no regresa, el usuario puede recuperar el dinero o mantener una combinada después de eliminar la selección afectada.
Pero la protección tiene un precio: una comisión aparte, cobertura limitada a una parte del partido o una cuota menos favorable. Por eso dos apuestas sobre la misma estadística ya no pueden compararse solo por 1,95 y 2,00.
Calcularemos con qué probabilidad de lesión una cuota 1,95 con devolución garantizada supera a 2,00 sin protección y veremos cómo funcionan realmente FanDuel, DraftKings y Fanatics.
Cómo protegen las casas las apuestas frente a lesiones
Todavía no existe una norma común. El periodo cubierto, los mercados admitidos, la forma de devolución y el carácter obligatorio varían en cada casa.
FanDuel: seguro separado por el 3% del importe
FanDuel Bet Protect+ es lo más parecido a un seguro completo. El usuario puede proteger una apuesta elegible sobre estadísticas de un jugador pagando un 3% adicional del importe apostado.
Se activa en el cupón antes de confirmar. En una combinada o combinada del mismo partido, Bet Protect+ cubre todas las selecciones elegibles de jugadores del cupón, no solo un deportista elegido por el usuario. Las apuestas al ganador, hándicap o total del partido no quedan aseguradas.
Por tanto, no protege una apuesta a la victoria del equipo. Una combinada podría incluir que Stephen Curry anote más de 24,5 puntos y que ganen los Boston Celtics. Si Curry sufre una lesión válida según las reglas, su selección se elimina; la victoria de los Celtics permanece y la cuota se recalcula.
Si el jugador se marcha lesionado y no vuelve:
- la apuesta simple se devuelve en efectivo;
- la selección protegida se elimina de la combinada y se recalcula la cuota;
- la protección cubre todo el partido.
En una apuesta de $100 se pagan otros $3. Si no ocurre el supuesto cubierto, esos $3 son el coste de la protección con independencia del resultado.
Al inicio de la temporada de NFL, FanDuel ofreció temporalmente Bet Protect+ gratis y comunicó que protegió más de un millón de apuestas en dos semanas. Esto demuestra interés, pero no voluntad de pagar, porque entonces no se cobró el 3% habitual.
Descripción de Bet Protect+ en FanDuel.
DraftKings: Early Exit automático
DraftKings Early Exit no tiene comisión ni interruptor. La protección se aplica automáticamente a todos los mercados elegibles.
Si un jugador de NBA o NFL se lesiona en la primera mitad y no regresa, la apuesta se anula. En una simple se devuelve el importe; en una combinada se elimina la selección y se recalcula la cuota.
La cobertura no dura todo el partido y tampoco se anulan apuestas ya decididas. Si el jugador superó la línea antes de lesionarse, el pronóstico a más sigue siendo ganador. Si el menos gana según la estadística final, se liquida como victoria y no como devolución.
Reglas de DraftKings Early Exit.
Fanatics: protección a discreción de la casa
Las reglas de Fanatics indican que la casa puede anular apuestas de estadísticas de jugadores de NFL si el jugador se lesiona en la primera mitad y no vuelve. Sin embargo, la decisión queda a discreción de Fanatics y no es obligatoria en todos los casos.
La diferencia es importante. Una anulación obligatoria recogida en las reglas tiene un valor medible; una devolución decidida caso por caso no puede valorarse como seguro garantizado. Lo mismo ocurre con compensaciones puntuales por un resultado especialmente desafortunado, una pérdida de yardas al arrodillarse el quarterback u otro final polémico: el gesto no forma parte del precio hasta quedar fijado en las reglas.
Reglas de liquidación de Fanatics.
Modelo: 1,95 con protección frente a 2,00 sin ella
Supongamos que dos casas ofrecen la misma apuesta:
- 1,95 con devolución garantizada ante una lesión válida;
- 2,00 sin protección, donde una lesión temprana produce una pérdida.
Sea p la probabilidad de que la apuesta protegida se devuelva mientras la otra pierde, y q la probabilidad de ganar si ese hecho no ocurre. La apuesta protegida es mejor cuando:
p > 0,05q / (1 + 0,05q)
Si la apuesta gana aproximadamente el 50% de las veces sin lesión:
p > 2,44%
Así, por encima de aproximadamente 2,44%, 1,95 con protección es matemáticamente mejor que 2,00 sin ella.
No hablamos de cualquier lesión. Debe suceder dentro del periodo cubierto, el jugador no debe volver, el mercado tiene que ser elegible, el resultado no puede estar ya decidido y, sin protección, la apuesta habría sido perdedora.
Cuánto cuesta realmente Bet Protect+ al 3%
El modelo real de FanDuel no reduce necesariamente 2,00 a 1,95, sino que cobra el 3% aparte. Con $100, se apuestan $100 y se pagan otros $3. Si hay una lesión válida, vuelven los $100, pero los $3 ya se han gastado.
El seguro compensa cuando la probabilidad de una devolución válida en lugar de una pérdida supera el 3%. Al 1%, el usuario paga demasiado en promedio; al 5%, la protección tiene valor esperado positivo frente a la misma apuesta sin proteger.
La dificultad consiste en estimar no la frecuencia general de lesiones, sino cuántas veces las reglas concretas salvan una apuesta que habría perdido. Depende del deporte, la posición y el tipo de estadística.
Por qué efectivo y apuesta gratuita no son iguales
“Devolución” puede significar cosas distintas:
- una anulación o devolución en efectivo devuelve el importe como dinero;
- una apuesta gratuita normalmente no se puede retirar y su propio importe no forma parte del premio;
- el valor de FanCash u otro saldo interno depende de sus condiciones de uso;
- eliminar una selección de una combinada conserva las demás, pero reduce la cuota total.
Una compensación nominal de $100 no siempre vale $100. Debe compararse junto con la cuota y el límite.
Por qué la mejor cuota ya no describe la mejor apuesta
Una comparación correcta debe considerar la cuota, el periodo protegido, deportes y mercados elegibles, si la regla es obligatoria o discrecional, la forma de devolución, el recálculo de combinadas, el coste y el límite cubierto.
2,00 solo es mejor que 1,95 cuando las condiciones contractuales son idénticas. Si una casa devuelve tras una lesión temprana y otra liquida siempre según las estadísticas acumuladas, son productos diferentes.
Qué ocurre en los mercados de predicción
Los mercados de predicción suelen resolver el problema mediante condiciones publicadas de antemano, no mediante gestos comerciales o seguros opcionales.
Kalshi señala que la mayoría de los mercados sobre estadísticas se liquidan con los datos registrados una vez que el jugador ha participado, aunque después se lesione o abandone. Si no participa, pueden aplicarse reglas distintas, incluida una liquidación al valor justo de mercado.
Reglas de contratos deportivos de Kalshi.
En Polymarket, el resultado también depende de las reglas del mercado y de la fuente de resolución indicada. Un contrato perdedor no debería convertirse retroactivamente en devolución solo por una lesión desafortunada.
Cómo se aclaran las reglas de Polymarket.
Conclusión
La protección por lesión cambia la lógica de escoger siempre la cuota más alta. 1,95 con devolución garantizada puede ser mejor que 2,00 sin ella si la probabilidad del supuesto cubierto es suficiente. En nuestro modelo simplificado, con una probabilidad condicional de ganar del 50%, el umbral es aproximadamente 2,44%.
No hay una respuesta universal. La cobertura de la primera mitad, la cobertura completa, el efectivo y una apuesta gratuita tienen valores distintos. Una compensación discrecional vale aún menos.
Una comparación moderna no puede detenerse en la cifra de la cuota. El precio completo incluye la cuota, las reglas de liquidación, el coste del seguro, la forma de devolución y la probabilidad de que la protección llegue a aplicarse.