 Alex Morgan
¿Cómo aseguró un mercado de predicción una promoción de muebles?
Los mercados de predicción suelen presentarse como lugares para ganar dinero con elecciones, indicadores económicos o partidos. La historia de Jim «Mattress Mack» McIngvale muestra otro uso: un contrato deportivo puede compensar un riesgo nacido en un negocio convencional.
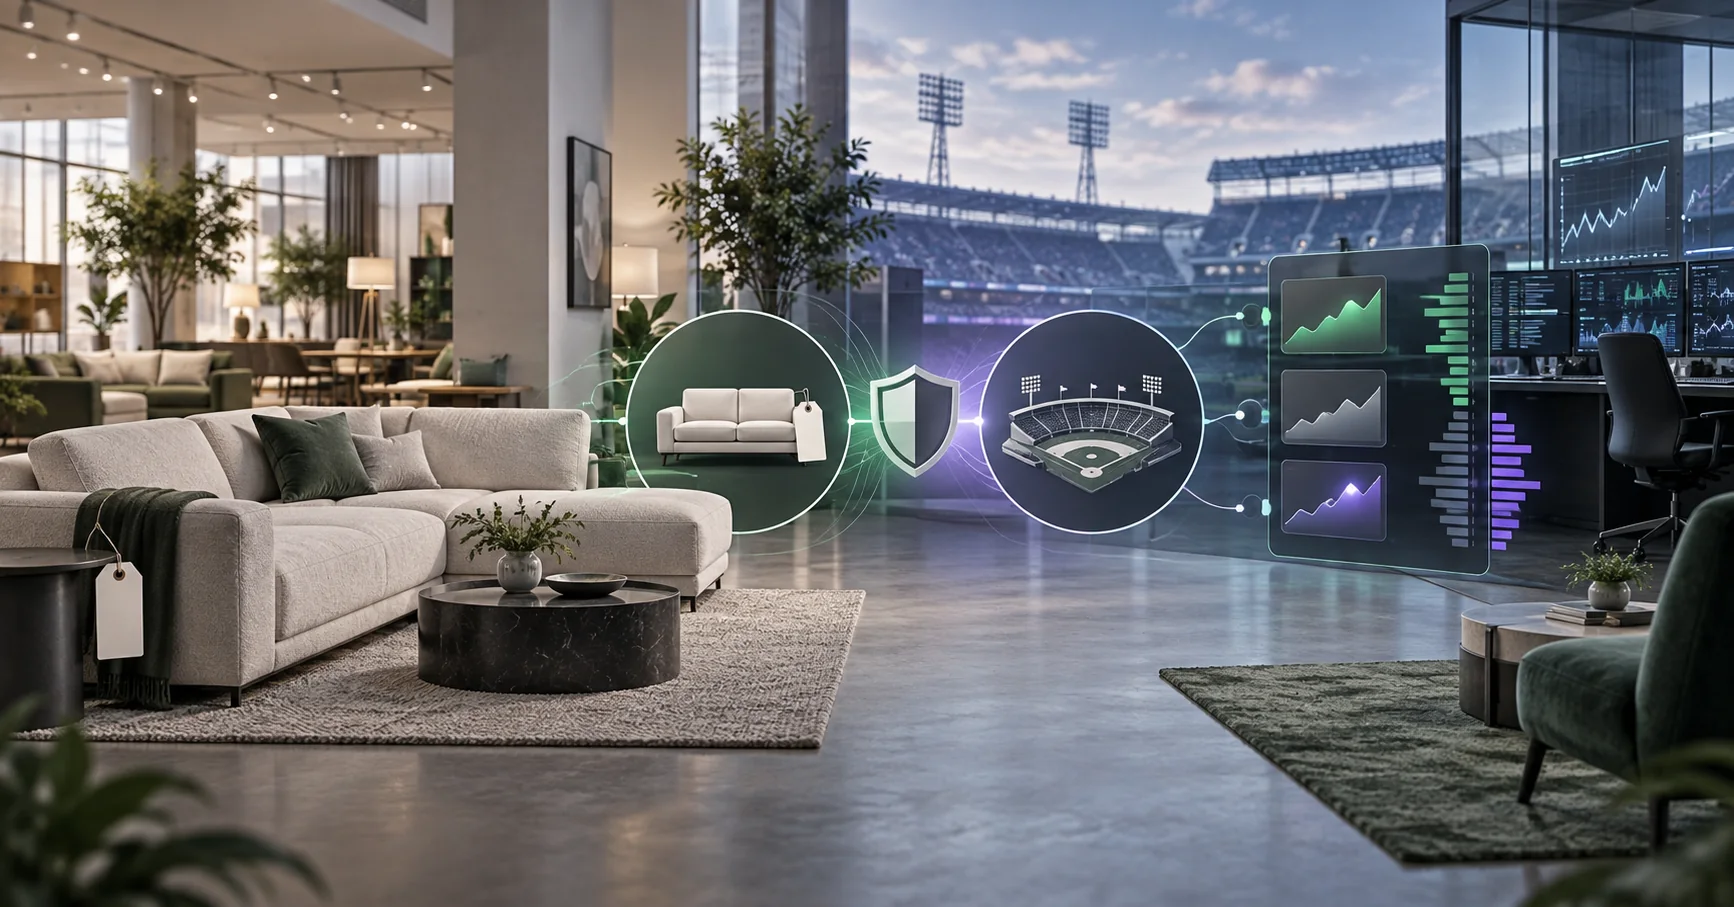
Su cadena de muebles prometió devolver el dinero de las compras si los Houston Astros ganaban la World Series. Cuanto mejor avanzaba el equipo, mayor era la obligación potencial de la tienda. Para no asumir todo ese riesgo, McIngvale compró contratos sobre la victoria de los Astros en Kalshi.
Colocó 516.000 dólares a 24/1, con un pago potencial cercano a 13 millones de dólares. Si el equipo ganaba, los contratos compensarían buena parte de los reembolsos. Si perdía, no habría devoluciones y el coste de la cobertura quedaría como gasto de marketing.
Económicamente ya no era una apuesta ordinaria. El resultado deportivo estaba vinculado a una obligación real de la empresa y la posición reducía el impacto de uno de los escenarios posibles.
Por qué una tienda de muebles necesitaba una posición sobre los Astros
McIngvale es propietario de Gallery Furniture, en Texas, y lleva años vinculando promociones a equipos locales. Los clientes que gastaran al menos 4.000 dólares recuperarían su dinero si los Astros ganaban la World Series.
- Si el equipo no gana, Gallery Furniture conserva los ingresos y pierde el coste de la posición.
- Si gana, la tienda reembolsa a los clientes y el pago de los contratos cubre gran parte del gasto.
Según McIngvale, la promoción ya había generado unos 4 millones de dólares en obligaciones potenciales. Si los Astros seguían avanzando, la cifra podía acercarse a 12 millones, en el mismo orden que el pago potencial de Kalshi.
Más información sobre la promoción y la posición
Por qué una buena cuota no basta para una cobertura
En una casa de apuestas, el operador fija la cuota y la cantidad máxima que acepta. Si el importe necesario supera ese límite, una cuota atractiva en pantalla no resuelve el problema. En una plataforma de intercambio, el tamaño ejecutable depende de cuántos contratos ofrecen otros participantes a cada precio.
| Casa de apuestas | Plataforma de intercambio |
|---|---|
| El operador fija cuota y límite | Las órdenes opuestas forman precio y volumen |
| El operador decide qué riesgo acepta | Toda operación necesita una contraparte |
| La cuota vale hasta el límite disponible | El mejor precio vale solo para el volumen disponible |
| Una apuesta grande puede negociarse aparte | Los creadores de mercado pueden aportar más volumen |
Ambos modelos limitan la ejecución de manera distinta. En una casa se ve como apuesta máxima; en un mercado, como profundidad del libro de órdenes. Una cobertura parcial deja parte del riesgo comercial sin cubrir.
Por qué el precio mostrado puede no ser ejecutable
El precio visible solo corresponde al volumen ofrecido en ese nivel. Si no basta, una orden grande consume ofertas progresivamente peores y empeora su precio medio.
Supongamos que la mejor cotización equivale a 24/1, pero solo hay 20.000 dólares disponibles. Las siguientes ofertas equivalen a 22/1, 20/1 y 18/1. El usuario ve primero 24/1, pero no puede colocar los 500.000 dólares completos a ese precio.
La diferencia entre el primer precio visible y el precio medio ejecutado es el deslizamiento. Una orden limitada evita pagar más, pero no garantiza que aparezca suficiente volumen a tiempo. Una cobertura comercial exige precio, tamaño y plazo de ejecución.
Qué hizo Kalshi
McIngvale explicó que Kalshi lo puso en contacto con creadores de mercado, participantes profesionales dispuestos a cotizar compra y venta y asumir la posición contraria a un precio adecuado.
gran comprador → precio y volumen deseados → plataforma → creadores de mercado → ejecución
El proceso se parece funcionalmente a una solicitud de cotización (RFQ): el cliente indica el volumen y los proveedores de liquidez dicen a qué precio aceptan la contraparte.
Sin más datos no sería correcto llamar a la operación extrabursátil u OTC. Kalshi es una plataforma de intercambio y la información pública no revela todo el esquema técnico y jurídico. Lo importante es que la liquidez no apareció por casualidad en la interfaz: la plataforma ayudó activamente a encontrar contrapartes.
De dónde salió la diferencia entre 18/1 y 24/1
McIngvale afirmó que las casas ofrecían cerca de 18/1 tras la clasificación de los Astros, mientras los creadores de mercado de Kalshi le dieron 24/1. En ese volumen, la diferencia reduce mucho el coste de una cobertura objetivo o aumenta el pago potencial con el mismo capital.
Kalshi lo atribuyó a la competencia entre participantes. Una casa fija su propia cuota, límite y riesgo; varios creadores de mercado pueden competir por una orden grande. Sin embargo, un solo caso no demuestra que un mercado de predicción siempre ofrezca un mejor precio: depende del evento, el momento y la liquidez disponible.
Cuándo un contrato deportivo deja de ser solo una apuesta
Kalshi presenta sus productos como contratos de eventos regulados que también pueden cubrir riesgos externos a la plataforma. En Gallery Furniture, el riesgo nació de la promesa de reembolsar a los clientes, no de operar en Kalshi.
La idea tampoco apareció después de esta operación. Documentos anteriores presentados ante la CFTC ya citaban otra promoción de McIngvale como ejemplo de cobertura del riesgo de marketing. En 2022, los posibles reembolsos se estimaban en unos 50 millones de dólares y las apuestas sobre los Astros aseguraban parte de esa obligación.
Ejemplo de cobertura de riesgo de marketing en documentos de la CFTC
La finalidad comercial no resuelve por sí sola el debate jurídico ni convierte el contrato en un seguro tradicional. Pero su función económica es clara: reducir un riesgo ya existente, no crear uno nuevo únicamente para intentar ganar.
Qué dice el caso sobre la liquidez
El volumen total de una plataforma no indica cuánto puede ejecutar un usuario concreto a un precio elegido. Esta operación muestra otra capa de liquidez: la ejecución organizada de una solicitud grande. Kalshi conocía el tamaño, reunió a creadores de mercado y ayudó a formar el precio.
Eso no significa que siempre haya cientos de miles de dólares en cada libro deportivo público. Sí muestra cómo un mercado de predicción puede atender a grandes participantes: recoger una petición de volumen, atraer proveedores profesionales y competir con las casas de apuestas por la calidad de ejecución.
Aquí el mercado no sirvió solo para negociar una opinión sobre los Astros, sino como infraestructura para transferir un riesgo comercial real.