 Alex Morgan
¿Puede un mercado de predicción hacer más probable el evento sobre el que opera?
En Polymarket se puede operar sobre si HSBC, Lloyds, JPMorgan Chase, Deutsche Bank, BNP Paribas y otros grandes bancos quebrarán antes de terminar 2026.
Estos mercados plantean una cuestión moral evidente: ¿es aceptable ganar dinero con un evento que podría destruir empleos, perjudicar a depositantes y desestabilizar el sistema financiero? Pero hay otra pregunta más compleja: ¿el mercado se limita a medir expectativas o puede influir en la probabilidad del evento?
En un partido de fútbol ese efecto casi no existe. El precio de un contrato no hará que los jugadores marquen. Los bancos son distintos: su estabilidad depende tanto de su capital y activos como de la confianza. Si suficientes clientes retiran su dinero a la vez, el miedo puede contribuir a crear el problema temido.
Los mercados de quiebra bancaria de Polymarket
El grupo Which banks will fail by end of 2026? abrió el 8 de abril de 2026 e incluye 19 bancos de Estados Unidos, Reino Unido, Canadá y Europa.
Según The Guardian, el 3 de octubre había 77.507 dólares en posiciones. A las 17:03 UTC del 4 de octubre, la API pública de Polymarket mostraba unos 78.826 dólares de volumen acumulado, 17.618 dólares de liquidez actual y 14.448 dólares de interés abierto.
Son métricas diferentes:
- el volumen suma las operaciones completadas durante toda la vida del mercado;
- la liquidez describe los fondos disponibles ahora en el libro de órdenes;
- el interés abierto representa posiciones que siguen abiertas.
Por eso sería impreciso afirmar que se apostaron casi 79.000 dólares a la quiebra bancaria. El volumen incluye ambos lados y una misma posición puede cambiar de manos varias veces.
Qué mostraban los precios el 4 de octubre
La captura corresponde al 4 de octubre de 2026 a las 17:03 UTC. Los valores cambian con nuevas órdenes y operaciones.
| Banco | Precio indicativo de Sí | Volumen acumulado | Liquidez actual |
|---|---|---|---|
| Deutsche Bank | 1,5 % | $10.290 | $1.118 |
| Lloyds | 1,7 % | $9.168 | $1.204 |
| HSBC | 2,4 % | $2.023 | $946 |
| JPMorgan Chase | 1,9 % | $839 | $173 |
| BNP Paribas | 2,9 % | $646 | $701 |
Un precio de 2,4 centavos suele interpretarse como una probabilidad cercana al 2,4 %, pero es solo indicativo. Existen una mejor compra y venta, un diferencial entre ambas y, a menudo, poco volumen disponible.
En JPMorgan, la mejor compra de Sí estaba cerca del 1 % y la mejor venta alrededor del 2,8 %. Con esa diferencia no existe una única probabilidad precisa y sólida.
La baja liquidez es decisiva. Una operación modesta puede mover mucho el precio mostrado. Un cambio del 1 % al 2 % puede titularse como que “el mercado duplicó la probabilidad”, aunque ocurriera con poco volumen y dentro de un diferencial amplio.
Qué se considera una quiebra
El contrato no se resuelve como Sí solo porque caigan las acciones, circulen rumores o haya retrasos temporales en retiradas.
Según las reglas de Polymarket, cuentan, entre otros:
- una declaración oficial de insolvencia o inviabilidad por parte del regulador;
- la retirada de la licencia seguida de liquidación o resolución;
- una liquidación, resolución o transferencia de activos impuesta por un tribunal o regulador;
- una intervención estatal que elimine o subordine el capital y transfiera el control;
- una fusión o transferencia de casi todos los activos y pasivos ordenada por la situación financiera del banco.
Las principales fuentes son las actuaciones y declaraciones oficiales. Si el evento ocurre antes de fin de año pero aún no está confirmado, el mercado puede seguir abierto hasta el 30 de abril de 2027.
Cuando la previsión forma parte del evento
Los mercados de predicción agregan información. Un operador estudia balances, otro los precios de protección crediticia y otro entiende mejor al regulador. Sus operaciones condensan esas opiniones en un precio.
Pero en algunos eventos la relación funciona en ambas direcciones:
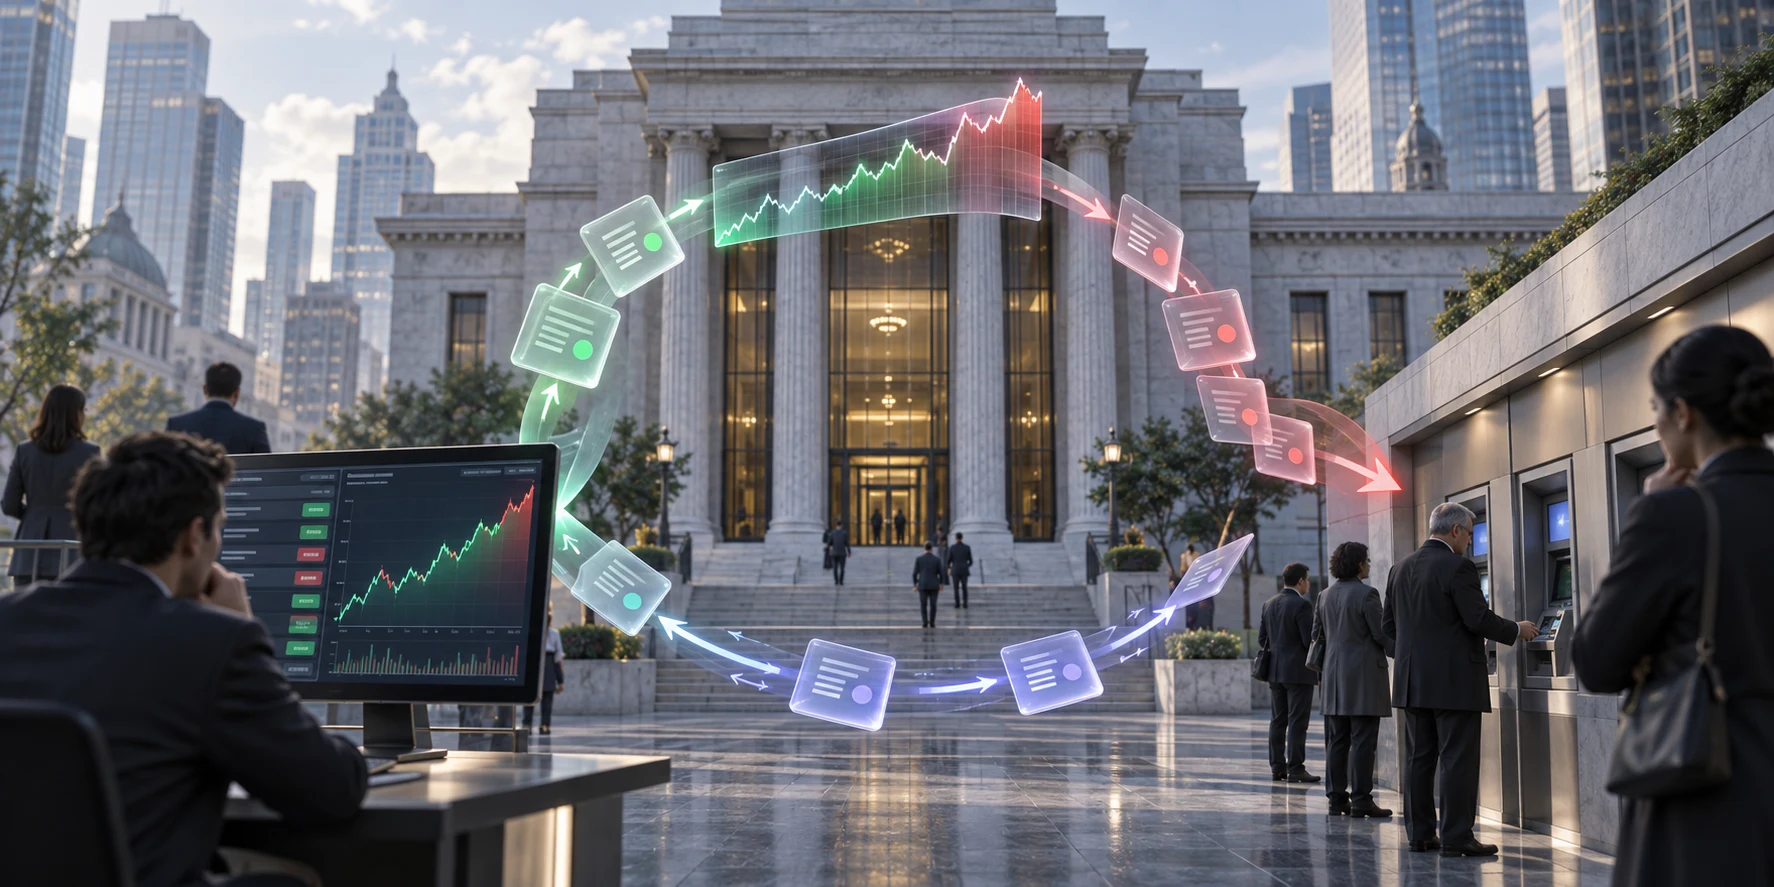
aumentan las dudas sobre un banco → sube el precio de Sí → redes y medios lo difunden → los clientes se inquietan → se aceleran las retiradas → la situación del banco empeora
Esto es reflexividad: las expectativas no solo describen la realidad, sino que cambian el comportamiento del que depende el resultado.
Una corrida bancaria es un ejemplo claro. Un banco puede tener activos suficientes sin poder convertirlos inmediatamente en efectivo sin pérdidas. Si demasiados clientes reclaman sus depósitos a la vez, un problema de confianza se convierte en uno de liquidez.
En 2023, las crisis de Silicon Valley Bank y Credit Suisse se desarrollaron mientras rumores y temores circulaban rápidamente por X, WhatsApp y otros canales. Las redes no fueron la única causa, pero demostraron que el flujo digital puede acelerar una salida ya iniciada.
Un mercado de predicción añade una cifra que parece una estimación colectiva de probabilidad.
Por qué un mercado pequeño puede hacerse visible
Casi 79.000 dólares de volumen son insignificantes frente a los balances de estos bancos. Las operaciones no pueden alterar directamente su situación financiera.
El posible efecto está en la difusión del precio. Un titular como “la probabilidad de quiebra se duplicó” puede llegar a mucha más gente que el propio mercado. La mayoría no verá el libro de órdenes, el diferencial, la liquidez ni el tamaño de la operación.
Así aparece una brecha entre el peso financiero del mercado y el peso informativo de su cifra. Un contrato ilíquido puede ser económicamente pequeño y, aun así, producir un porcentaje llamativo para redes sociales.
También puede ocurrir lo contrario: un precio bajo de Sí puede tranquilizar. El problema surge cuando se presenta el precio como un pronóstico objetivo sin explicar liquidez, profundidad y diferencial.
¿Se puede mover deliberadamente la probabilidad?
En teoría, alguien podría comprar Sí en un mercado ilíquido, elevar el precio mostrado y difundirlo como señal independiente de deterioro. El beneficio principal podría incluso estar fuera de Polymarket, en otra posición financiera.
No hay pruebas de que esto haya ocurrido en estos mercados bancarios, ni de que sus precios hayan provocado retiradas o afectado a la estabilidad de un banco. Hablamos de un posible bucle de retroalimentación, no de un hecho demostrado.
Por qué los reguladores prestan atención
La Financial Conduct Authority confirmó a The Guardian que conversa con reguladores internacionales sobre los mercados de predicción y la integridad del mercado.
En su informe sobre el perímetro regulatorio, la FCA diferencia los contratos financieros de los mercados deportivos o políticos. Su posición actual es que estos productos pueden ser opciones binarias, cuya venta a minoristas británicos está prohibida.
Un contrato deportivo observa un partido. Uno sobre la quiebra de un banco sistémico se cruza con la estabilidad financiera, información sensible y normas contra la manipulación.
Polymarket sostiene que democratiza información antes reservada a profesionales que utilizan swaps de incumplimiento crediticio y otros instrumentos. Un contrato público de Sí/No simplifica esa información, pero también elimina contexto: profundidad, calidad de participantes, diferencial y estabilidad del precio.
El mercado puede medir el miedo y amplificarlo
Estos contratos siguen siendo pequeños. Sus precios no demuestran una quiebra próxima y la liquidez es demasiado limitada para interpretar cada movimiento como una señal fiable.
Aun así, la estructura importa. Cuando el resultado depende del comportamiento colectivo, el pronóstico puede entrar en la cadena causal. El mercado puede detectar un problema real, exagerar una señal débil por falta de liquidez y, al difundirse fuera de la plataforma, influir en expectativas con consecuencias reales.
La pregunta central es cómo distinguir la agregación útil de información de un indicador que empieza a cambiar el evento que pretende medir.
No hay base para afirmar que Polymarket haya acercado ya a ningún banco a la quiebra. Pero estos contratos muestran un problema nuevo: a veces el precio deja de ser solo un pronóstico y se convierte en información capaz de influir en su propio resultado.