 Alex Morgan
Un parieur a accepté un Cash Out de 267 000 $, mais la transaction n’a pas abouti
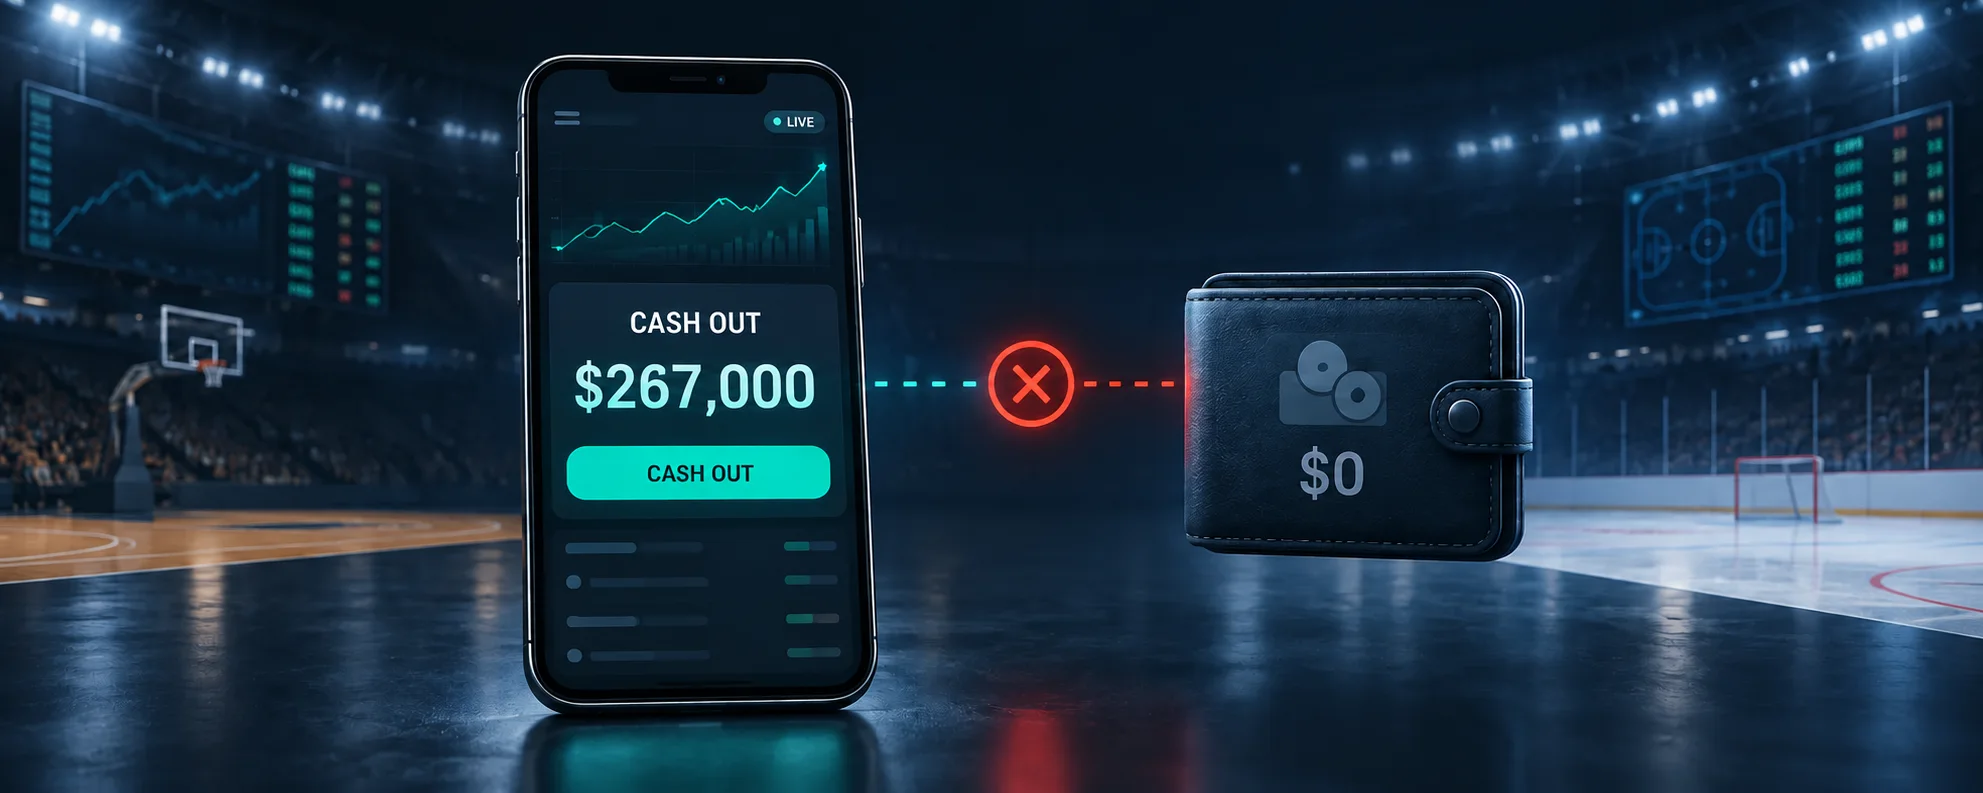
Une application de paris proposait de clôturer un pari combiné pour environ 380 000 dollars canadiens, soit près de 267 000 dollars américains. Le joueur a immédiatement appuyé sur Accepter, mais aucun argent n’a été crédité : le contrôle automatisé a rejeté l’opération, car les cotes avaient déjà changé.
Quatre minutes plus tard, l’application a affiché près de 100 000 dollars canadiens, environ 70 000 dollars américains. La seconde tentative a également échoué. La dernière sélection a perdu et le client a reçu 0 dollar.
Le 6 octobre 2026, la Commission des alcools et des jeux de l’Ontario (AGCO) a infligé à theScore Bet une pénalité de 200 000 dollars canadiens, environ 141 000 dollars américains. Selon le régulateur, aucune des deux offres n’était réalisable telle qu’elle avait été présentée.
La vraie question est donc la suivante : quand le montant affiché constitue-t-il une offre réelle, et quand n’est-il qu’un prix provisoire que le bookmaker peut encore refuser après le clic ? Les conversions utilisent le taux de la Banque du Canada du 6 octobre 2026 : 1 C$ ≈ 0,704 US$.
Un combiné avec plus de 1 million de C$ de gain potentiel
Le 14 mars 2025, un client de theScore Bet a misé 1 000 C$ sur un combiné couvrant des matchs de NHL, NBA et de basketball universitaire NCAA. Le gain potentiel dépassait 1 million de C$. L’AGCO n’a pas publié le nombre exact de sélections, les marchés ni les cotes individuelles.
Lorsqu’il ne restait plus qu’une sélection, l’application a affiché environ 380 000 C$. Le joueur a accepté immédiatement. Mais le système a revérifié le prix ; les cotes ayant changé, la demande a été rejetée.
Quatre minutes plus tard, une seconde offre inférieure à 100 000 C$ est apparue. Elle n’a pas été exécutée non plus. La dernière sélection a ensuite perdu.
Comment un Cash Out est exécuté
Le bookmaker estime la probabilité actuelle des résultats encore ouverts et propose un montant pour reprendre le risque avant la fin. Ce prix varie selon les événements, les mouvements de cotes, les suspensions de marchés, les données disponibles, les limites internes et le système de risque.
Le parcours peut être résumé ainsi :
calcul → affichage → clic sur Accepter → nouvelle validation → confirmation et crédit.
La nouvelle validation est logique en direct : le prix peut changer en une fraction de seconde et l’interface, le serveur de cotes et le système de règlement ne sont pas parfaitement synchronisés. Le problème commence lorsque l’utilisateur voit un montant précis et un bouton actif, accepte immédiatement, mais ne peut pas réellement obtenir le prix affiché.
Prix affiché et prix exécutable
Sur les marchés financiers, une cotation ne garantit pas toujours l’exécution. Mais l’utilisateur voit généralement le carnet d’ordres, le type et le statut de l’ordre ainsi que le prix final. Dans une application de paris, le Cash Out ressemble à une offre prête à être acceptée.
Si le montant est provisoire, cela doit être clair. S’il n’est plus disponible, il doit être retiré ou actualisé rapidement. Et si le bookmaker peut encore le refuser après le clic, le client doit savoir à quel moment son acceptation devient définitive.
La situation rappelle de loin le last look de certaines plateformes de trading, où le fournisseur vérifie encore son prix après la demande d’exécution. Ce n’est pas une équivalence technique complète, mais le conflit est comparable.
Ce que l’opérateur a enfreint
L’AGCO n’a pas déclaré que tout Cash Out devait être garanti malgré les mouvements du marché. Elle s’est concentrée sur la manière dont l’offre était présentée.
La norme 4.07 de l’Ontario interdit de tromper les joueurs sur les résultats, les gains ou les fonctionnalités, notamment en décrivant des possibilités irréalisables. Le régulateur a estimé que les deux offres n’étaient pas accessibles telles que présentées. Score Media and Gaming Inc. a reçu la pénalité financière maximale disponible, soit 200 000 C$.
L’opérateur peut contester la décision devant le Licence Appeal Tribunal.
La pénalité ne signifie pas un paiement de 380 000 C$
L’AGCO a sanctionné la présentation trompeuse, mais n’a accordé ni 380 000 ni 100 000 C$ au joueur. L’action réglementaire et le litige individuel relèvent de procédures distinctes. Le communiqué ne précise pas si une compensation a ensuite été versée.
On ne peut pas non plus conclure automatiquement que le premier montant devait être payé. Il faudrait examiner le statut contractuel de l’offre, le moment exact de l’acceptation, les règles de Cash Out et la procédure de recours.
Quand l’offre est-elle vraiment acceptée ?
Pour le client, un montant de 380 000 C$ accompagné d’un bouton actif devrait conduire à l’exécution ou à un message immédiat indiquant que le prix a changé. Pour le bookmaker, le montant peut être devenu obsolète avant l’arrivée de la demande.
Les deux logiques sont compréhensibles, mais c’est l’opérateur qui conçoit l’interface. Le client ne devrait pas avoir à deviner s’il accepte une offre ou demande simplement une nouvelle vérification.
Le communiqué de l’AGCO ne permet pas d’identifier la partie précise du système qui a mal fonctionné. Il peut s’agir d’un retard d’actualisation du montant, d’une validation trop tardive, de l’absence d’un bref verrouillage du prix ou d’un autre élément du processus d’exécution. Le régulateur n’a publié aucun journal technique et n’a pas conclu que le mécanisme de Cash Out était globalement mal conçu.
Le constat est plus limité : l’interface a présenté à deux reprises un montant précis comme disponible, alors que le processus d’exécution ne permettait d’obtenir aucun des deux. Le régulateur a jugé trompeur l’écart entre ce que le produit semblait promettre à l’écran et ce que le système pouvait réellement exécuter.
Une interface correcte peut retirer rapidement les prix obsolètes, annoncer la validation, demander une nouvelle confirmation en cas de changement, maintenir brièvement l’offre ou afficher un statut sans ambiguïté.
L’affaire theScore ne démontre pas que la revalidation du prix est mauvaise en soi. Elle constitue une protection nécessaire contre les cotes live obsolètes. Mais si une confirmation supplémentaire du bookmaker reste nécessaire après le clic, l’interface ne doit pas présenter le montant provisoire comme une transaction déjà exécutable.
Le Cash Out est à la fois un prix, une offre, une interface et un mécanisme d’exécution. Le système peut conserver la revalidation et ses autres contrôles de risque, mais le sens du bouton dans l’interface doit correspondre à ce que le backend peut réellement exécuter. Selon le régulateur, cette correspondance faisait défaut dans ce cas.