 Alex Morgan
Un marché prédictif peut-il rendre plus probable l’événement sur lequel il porte ?
Sur Polymarket, il est possible de négocier des contrats sur une éventuelle faillite de HSBC, Lloyds, JPMorgan Chase, Deutsche Bank, BNP Paribas et d’autres grandes banques avant fin 2026.
Ces marchés posent une question morale évidente : peut-on tirer profit d’un événement susceptible de supprimer des emplois, de léser les déposants et de déstabiliser le système financier ? Mais une question plus complexe se pose : le marché se contente-t-il de mesurer les attentes ou peut-il influencer la probabilité de l’événement ?
Dans un match de football, cet effet est presque absent. Le prix d’un contrat ne fera pas marquer les joueurs. Une banque est différente : sa stabilité dépend de son capital et de ses actifs, mais aussi de la confiance. Si suffisamment de clients retirent simultanément leur argent, la peur peut contribuer à créer le problème redouté.
Les marchés de faillite bancaire sur Polymarket
Le groupe Which banks will fail by end of 2026?, ouvert le 8 avril 2026, couvre 19 banques aux États-Unis, au Royaume-Uni, au Canada et en Europe.
Selon The Guardian, ces marchés représentaient 77 507 dollars de positions le 3 octobre. Le 4 octobre à 17 h 03 UTC, l’API publique de Polymarket affichait environ 78 826 dollars de volume cumulé, 17 618 dollars de liquidité actuelle et 14 448 dollars d’intérêt ouvert.
Ces indicateurs sont différents :
- le volume additionne les transactions exécutées depuis l’ouverture ;
- la liquidité désigne les fonds actuellement disponibles dans le carnet d’ordres ;
- l’intérêt ouvert correspond aux positions encore ouvertes.
Dire que près de 79 000 dollars ont simplement été « misés sur des faillites bancaires » serait donc trompeur. Le volume comprend les deux côtés et une même position peut être échangée plusieurs fois.
Ce que montraient les prix le 4 octobre
Cet instantané date du 4 octobre 2026 à 17 h 03 UTC. Les prix et montants disponibles évoluent continuellement.
| Banque | Prix indicatif du Oui | Volume cumulé | Liquidité actuelle |
|---|---|---|---|
| Deutsche Bank | 1,5 % | 10 290 $ | 1 118 $ |
| Lloyds | 1,7 % | 9 168 $ | 1 204 $ |
| HSBC | 2,4 % | 2 023 $ | 946 $ |
| JPMorgan Chase | 1,9 % | 839 $ | 173 $ |
| BNP Paribas | 2,9 % | 646 $ | 701 $ |
Données actuelles sur Polymarket
Un prix de 2,4 cents est souvent lu comme une probabilité d’environ 2,4 %. Pourtant, il n’est qu’indicatif. Il existe une meilleure offre d’achat, une meilleure offre de vente, un spread et parfois très peu de volume disponible.
Pour JPMorgan, la meilleure offre d’achat du Oui se situait autour de 1 %, contre environ 2,8 % à la vente. Un tel écart ne permet pas de parler d’une probabilité unique et robuste.
La faible liquidité est essentielle. Une transaction modeste peut déplacer fortement le prix affiché. Un passage de 1 % à 2 % peut devenir « le marché double le risque de faillite », même s’il s’est produit sur un faible volume dans un spread large.
Ce qui constitue une faillite
Le contrat ne se résout pas en Oui en raison d’une baisse de l’action, de rumeurs ou d’un retard temporaire des retraits.
Selon les règles de Polymarket, les événements admissibles incluent notamment :
- une déclaration officielle d’insolvabilité ou de non-viabilité par le régulateur ;
- le retrait de la licence suivi d’une liquidation ou d’une résolution ;
- une liquidation, résolution ou cession d’actifs imposée par un tribunal ou un régulateur ;
- une intervention publique supprimant ou subordonnant les fonds propres et transférant le contrôle ;
- une fusion ou une cession forcée de la quasi-totalité des actifs et passifs en raison de la situation financière.
Les actes et déclarations officiels du régulateur constituent les sources principales. Si l’événement intervient avant la fin de l’année sans être encore confirmé, le marché peut rester ouvert jusqu’au 30 avril 2027.
Quand la prévision devient une partie de l’événement
Les marchés prédictifs agrègent l’information. Un opérateur analyse les comptes, un autre le prix de la protection de crédit, un troisième comprend mieux le régulateur. Leurs transactions synthétisent ces opinions en un prix.
Mais pour certains événements, le lien fonctionne dans les deux sens :
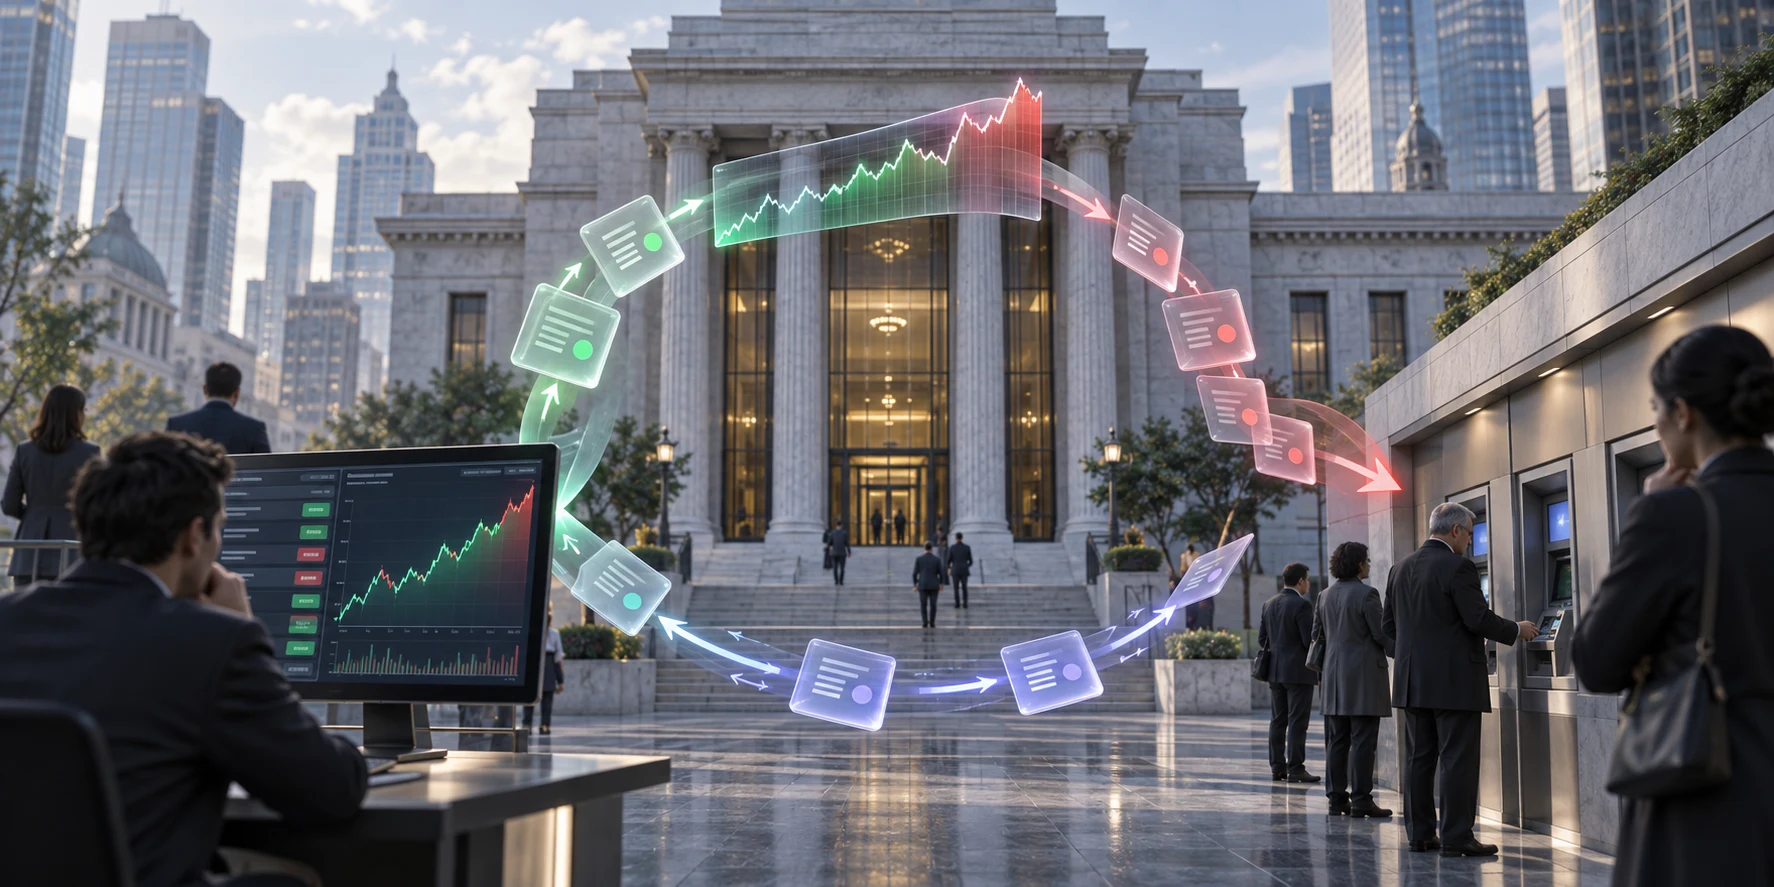
les inquiétudes augmentent → le prix du Oui monte → médias et réseaux sociaux le remarquent → les clients s’inquiètent → les retraits accélèrent → la situation de la banque se dégrade réellement
C’est la réflexivité : les attentes ne décrivent pas seulement la réalité, elles modifient le comportement dont dépend le résultat.
Une ruée bancaire en est un exemple clair. Une banque peut posséder suffisamment d’actifs sans pouvoir les convertir immédiatement en liquidités sans pertes. Si trop de clients réclament leurs dépôts en même temps, un problème de confiance devient un problème de liquidité.
En 2023, les crises de Silicon Valley Bank et Credit Suisse ont évolué alors que rumeurs et craintes circulaient rapidement sur X, WhatsApp et d’autres canaux. Les réseaux sociaux n’en étaient pas l’unique cause, mais ils ont montré comment l’information numérique peut accélérer une fuite déjà amorcée.
Un marché prédictif ajoute à ce flux un chiffre qui ressemble à une estimation collective.
Pourquoi un petit marché peut devenir très visible
Près de 79 000 dollars de volume sont négligeables face aux bilans de grandes banques. Ces transactions ne peuvent pas modifier directement leur situation financière.
L’effet potentiel vient de la diffusion du prix. Le titre « le risque de faillite a doublé » peut toucher beaucoup plus de personnes que le marché lui-même. La plupart ne verront ni le carnet, ni le spread, ni la liquidité, ni la taille de la transaction.
Un écart apparaît alors entre le poids financier du marché et le poids informationnel de son chiffre. Un contrat illiquide peut être économiquement minuscule tout en produisant un pourcentage viral.
L’inverse est possible : un faible prix du Oui peut rassurer. Le problème commence lorsqu’un prix est présenté comme une prévision objective sans expliquer la liquidité, la profondeur et le spread.
Peut-on déplacer volontairement la probabilité ?
En théorie, un participant pourrait acheter le Oui sur un marché illiquide, faire monter le prix affiché puis présenter ce mouvement comme un signal indépendant de dégradation. Le bénéfice principal pourrait même se trouver hors de Polymarket, dans une autre position financière.
Rien ne prouve que cela se soit produit sur ces marchés bancaires, ni que leurs prix aient provoqué des retraits ou affecté une banque. Il s’agit d’une boucle de rétroaction possible, pas d’un fait établi.
Pourquoi les régulateurs s’y intéressent
La Financial Conduct Authority a indiqué au Guardian qu’elle discutait des marchés prédictifs avec des régulateurs internationaux dans le cadre de la protection de l’intégrité des marchés.
Dans son rapport sur le périmètre réglementaire, la FCA distingue les contrats financiers des marchés sportifs ou politiques. Elle estime actuellement que ces produits peuvent constituer des options binaires, interdites à la vente aux particuliers britanniques.
Un contrat sportif observe un match. Un contrat sur la faillite d’une banque systémique touche à la stabilité financière, aux informations sensibles et aux règles contre la manipulation.
Polymarket affirme démocratiser une information que les professionnels obtiennent depuis longtemps par les credit default swaps et d’autres instruments. Un contrat public Oui/Non simplifie cette information, mais efface aussi le contexte : profondeur, qualité des participants, spread et stabilité du prix.
Un marché peut mesurer la peur et l’amplifier
Ces contrats restent petits. Leurs prix ne prouvent pas une faillite imminente, et leur liquidité est trop faible pour traiter chaque mouvement comme un signal fiable.
La structure mérite néanmoins l’attention. Quand un résultat dépend du comportement collectif, la prévision peut entrer dans la chaîne causale. Le marché peut détecter un vrai problème, exagérer un faible signal faute de liquidité et, une fois le prix diffusé hors de la plateforme, influencer des attentes aux conséquences réelles.
La question centrale est de distinguer l’agrégation utile d’informations d’un indicateur qui commence à modifier l’événement qu’il devait mesurer.
Rien ne permet d’affirmer que Polymarket a déjà rapproché une banque de la faillite. Mais ces contrats révèlent un problème nouveau : parfois, le prix cesse d’être une simple prévision et devient une information capable d’influencer son propre résultat.