 Alex Morgan
Um apostador aceitou um Cash Out de 267 000 dólares, mas a operação não aconteceu
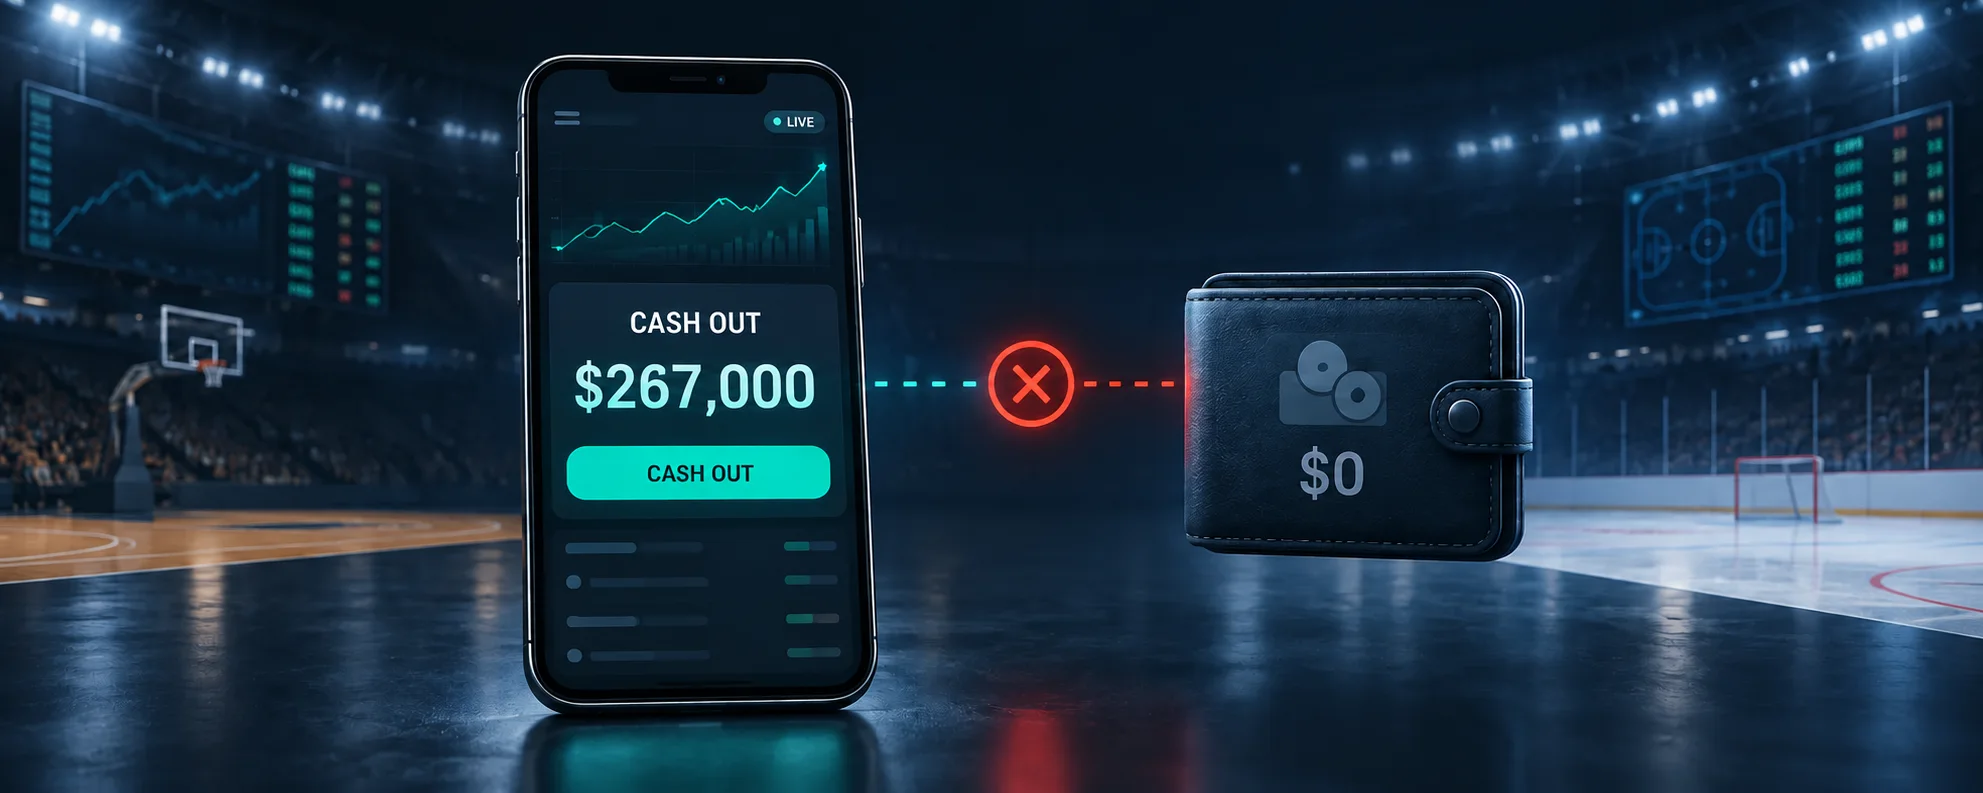
Uma aplicação de apostas ofereceu encerrar antecipadamente uma múltipla por cerca de 380 000 dólares canadianos, aproximadamente 267 000 dólares americanos. O jogador carregou imediatamente em Aceitar, mas o dinheiro não entrou no saldo: a verificação automática rejeitou a operação porque as odds já tinham mudado.
Quatro minutos depois surgiu um novo valor, quase 100 000 dólares canadianos, cerca de 70 000 dólares americanos. A segunda tentativa também falhou. A última seleção perdeu e o cliente recebeu 0 dólares.
Em 6 de outubro de 2026, a Alcohol and Gaming Commission of Ontario (AGCO) aplicou à theScore Bet uma sanção de 200 000 dólares canadianos, cerca de 141 000 dólares americanos. O regulador concluiu que nenhuma das duas oportunidades de Cash Out podia ser obtida como apresentada.
A questão central é: quando é que o valor no ecrã constitui uma oferta real e quando é apenas um preço provisório que a casa ainda pode rejeitar depois do clique? As conversões usam a taxa do Bank of Canada de 6 de outubro de 2026: 1 C$ ≈ 0,704 US$.
Uma múltipla com pagamento potencial superior a 1 milhão de C$
Em 14 de março de 2025, um cliente da theScore Bet apostou 1 000 C$ numa múltipla com jogos da NHL, NBA e basquetebol universitário NCAA. O pagamento potencial ultrapassava 1 milhão de C$. A AGCO não revelou o número exato de seleções, os mercados ou as odds individuais.
Quando faltava resolver apenas uma seleção, a aplicação mostrou cerca de 380 000 C$. O jogador aceitou imediatamente. O sistema voltou, porém, a verificar o preço; as odds tinham mudado e o pedido foi recusado.
Quatro minutos depois apareceu uma segunda oferta inferior a 100 000 C$. Também não foi executada. A última seleção acabou por perder.
Como o Cash Out é executado tecnicamente
A casa estima a probabilidade atual dos resultados em aberto e oferece um valor para retomar o risco antecipadamente. O preço varia com os acontecimentos, as odds, suspensões de mercado, dados disponíveis, limites internos e o sistema de risco.
De forma simplificada:
cálculo → apresentação → clique em Aceitar → nova validação → confirmação e crédito.
A nova validação é razoável nas apostas ao vivo: o preço pode mudar numa fração de segundo e a interface, o servidor de odds e o sistema de liquidação não se atualizam exatamente ao mesmo tempo. O problema surge quando o utilizador vê um valor concreto e um botão ativo, aceita imediatamente, mas não tem possibilidade prática de obter o preço apresentado.
Preço apresentado e preço executável
Nos mercados financeiros, uma cotação também nem sempre garante execução. Mas o utilizador vê normalmente o livro de ordens, o tipo e estado da ordem e o preço final. Numa aplicação de apostas, o Cash Out parece uma oferta pronta com um único valor e botão.
Se o preço for provisório, isso deve ser claro. Se deixou de estar disponível, deve desaparecer ou atualizar-se. E se puder ser recusado depois do clique, o cliente precisa de saber quando a aceitação se torna definitiva.
A situação tem alguma semelhança com o last look de certas plataformas de negociação, nas quais o fornecedor revê a cotação após o pedido. Não é uma equivalência técnica completa, mas o conflito é semelhante.
O que o operador violou
A AGCO não afirmou que todos os valores de Cash Out devem ser garantidos apesar das mudanças do mercado. Concentrou-se em como a oferta foi apresentada.
O padrão 4.07 do Ontario proíbe informações enganosas sobre resultados, prémios e funcionalidades, incluindo oportunidades que não podem ser realmente alcançadas. O regulador concluiu que ambas as ofertas não eram alcançáveis como apresentadas. A Score Media and Gaming Inc. recebeu a sanção monetária máxima disponível: 200 000 C$.
O operador pode recorrer para o Licence Appeal Tribunal.
A sanção não significa pagar 380 000 C$
A AGCO puniu a apresentação enganosa, mas não atribuiu ao jogador 380 000 nem 100 000 C$. A ação regulatória e a disputa individual são processos diferentes. O comunicado não revela se houve posteriormente compensação ou reembolso.
Também não se pode concluir automaticamente que o primeiro valor tinha de ser pago. Seria necessário determinar separadamente o estatuto contratual da oferta, o momento da aceitação, as regras de Cash Out e o processo de reclamação.
Quando é que uma oferta fica realmente aceite?
Para o cliente, se a aplicação mostra 380 000 C$ e um botão ativo, o clique deve concluir a operação ou informar imediatamente que o preço mudou. Para a casa, o valor pode ter ficado desatualizado antes de o pedido chegar.
As duas perspetivas são compreensíveis, mas é o operador que desenha a interface. O cliente não deve ter de adivinhar se aceita uma oferta ou apenas pede uma nova avaliação.
O comunicado da AGCO não permite determinar que parte específica do sistema falhou. A causa pode ter sido um atraso na atualização do valor, uma validação demasiado tardia, a ausência de um breve bloqueio do preço ou outro elemento do processo de execução. O regulador não publicou registos técnicos nem concluiu que o mecanismo de Cash Out, no seu conjunto, tivesse sido implementado incorretamente.
O que ficou estabelecido é mais restrito: a interface apresentou duas vezes um valor concreto como disponível para aceitação, mas o processo de execução não permitiu obter nenhum deles. O regulador considerou enganadora a diferença entre o que o produto parecia prometer no ecrã e o que o sistema conseguia realmente executar.
Uma interface adequada pode retirar rapidamente valores antigos, explicar a validação, pedir nova confirmação quando o preço muda, fixar a oferta por um período curto e mostrar um estado inequívoco.
O caso theScore não demonstra que a nova validação do preço seja errada por si só. É uma proteção necessária contra odds live desatualizadas. Mas, se depois do clique ainda for necessária uma confirmação adicional da casa, a interface não deve apresentar o valor preliminar como uma transação já executável.
O Cash Out é simultaneamente um preço, uma oferta, uma interface e um mecanismo de execução. O sistema pode manter a nova validação e outros controlos de risco, mas o significado do botão no frontend deve corresponder ao que o backend consegue realmente executar. Segundo o regulador, essa correspondência faltou neste caso.