 Alex Morgan
Um mercado de previsão pode aproximar o evento em que aposta?
Na Polymarket é possível negociar contratos sobre a eventual falência, até ao fim de 2026, de bancos como HSBC, Lloyds, JPMorgan Chase, Deutsche Bank e BNP Paribas.
Além da questão moral, existe uma questão mais complexa: um mercado de previsão pode não apenas medir as expectativas dos participantes, mas também alterar a probabilidade do próprio evento?
Num jogo de futebol, esse efeito é quase inexistente. Uma alteração no preço do contrato não fará uma equipa marcar ou sofrer um golo. A estabilidade de um banco, porém, depende também da confiança dos clientes. Se um número suficiente de depositantes retirar o dinheiro ao mesmo tempo, o receio pode começar a criar o problema que antecipava.
Os mercados criados na Polymarket
O grupo de contratos Which banks will fail by end of 2026? abriu em 8 de abril de 2026 e inclui 19 bancos dos Estados Unidos, Reino Unido, Canadá e Europa.
Segundo o The Guardian, em 3 de outubro o volume agregado era de US$ 77.507. Em 4 de outubro, às 17:03 UTC, a API pública da Polymarket mostrava cerca de US$ 78.826 de volume acumulado, US$ 17.618 de liquidez atual e US$ 14.448 de posições em aberto.
São três medidas diferentes:
- volume soma as transações realizadas ao longo da vida do mercado;
- liquidez descreve o dinheiro disponível nas ordens atuais;
- posições em aberto representam contratos que ainda não foram encerrados.
Por isso, dizer que “quase US$ 79 mil foram apostados na falência de bancos” seria demasiado simplista. O volume inclui os dois lados do contrato e a mesma posição pode mudar de mãos várias vezes.
O que os preços mostravam em 4 de outubro
Este é um retrato dos dados em 4 de outubro de 2026, às 17:03 UTC.
| Banco | Preço indicativo de Yes | Volume acumulado | Liquidez atual |
|---|---|---|---|
| Deutsche Bank | 1,5% | US$ 10.290 | US$ 1.118 |
| Lloyds | 1,7% | US$ 9.168 | US$ 1.204 |
| HSBC | 2,4% | US$ 2.023 | US$ 946 |
| JPMorgan Chase | 1,9% | US$ 839 | US$ 173 |
| BNP Paribas | 2,9% | US$ 646 | US$ 701 |
Dados atuais do mercado na Polymarket
O preço de Yes parece uma probabilidade pronta, mas é apenas indicativo. Existem preços distintos de compra e venda, um spread entre ambos e uma quantidade limitada disponível. No momento do retrato, a melhor ordem de compra de Yes para o JPMorgan estava perto de 1%, enquanto a melhor venda estava perto de 2,8%. Não é uma estimativa única, precisa e estável.
Com pouca liquidez, uma transação relativamente pequena pode deslocar bastante o preço apresentado. Uma mudança de 1% para 2% pode virar a manchete “o mercado duplicou a probabilidade de falência”, mesmo que tenha ocorrido com pouco volume e dentro de um spread amplo.
O que conta como falência
O contrato não é resolvido como Yes apenas por uma queda das ações, rumores nas redes sociais ou dificuldades temporárias de levantamento.
Segundo as regras da Polymarket, é necessário um evento formal, como a declaração de insolvência por um regulador, a revogação da licença seguida de liquidação, uma resolução compulsória ou uma intervenção estatal que subordine o capital dos acionistas.
As principais fontes de resolução são ações e comunicados oficiais dos reguladores bancários. Se o evento acontecer até ao fim de 2026, mas ainda não tiver confirmação, o mercado pode permanecer aberto até 30 de abril de 2027.
Quando a previsão passa a fazer parte do evento
Os mercados de previsão agregam informação. Um participante analisa as contas do banco, outro acompanha o custo de proteção da dívida e um terceiro conhece melhor as decisões do regulador. As negociações transformam essas opiniões num preço.
Em alguns eventos, contudo, a relação pode funcionar nos dois sentidos:
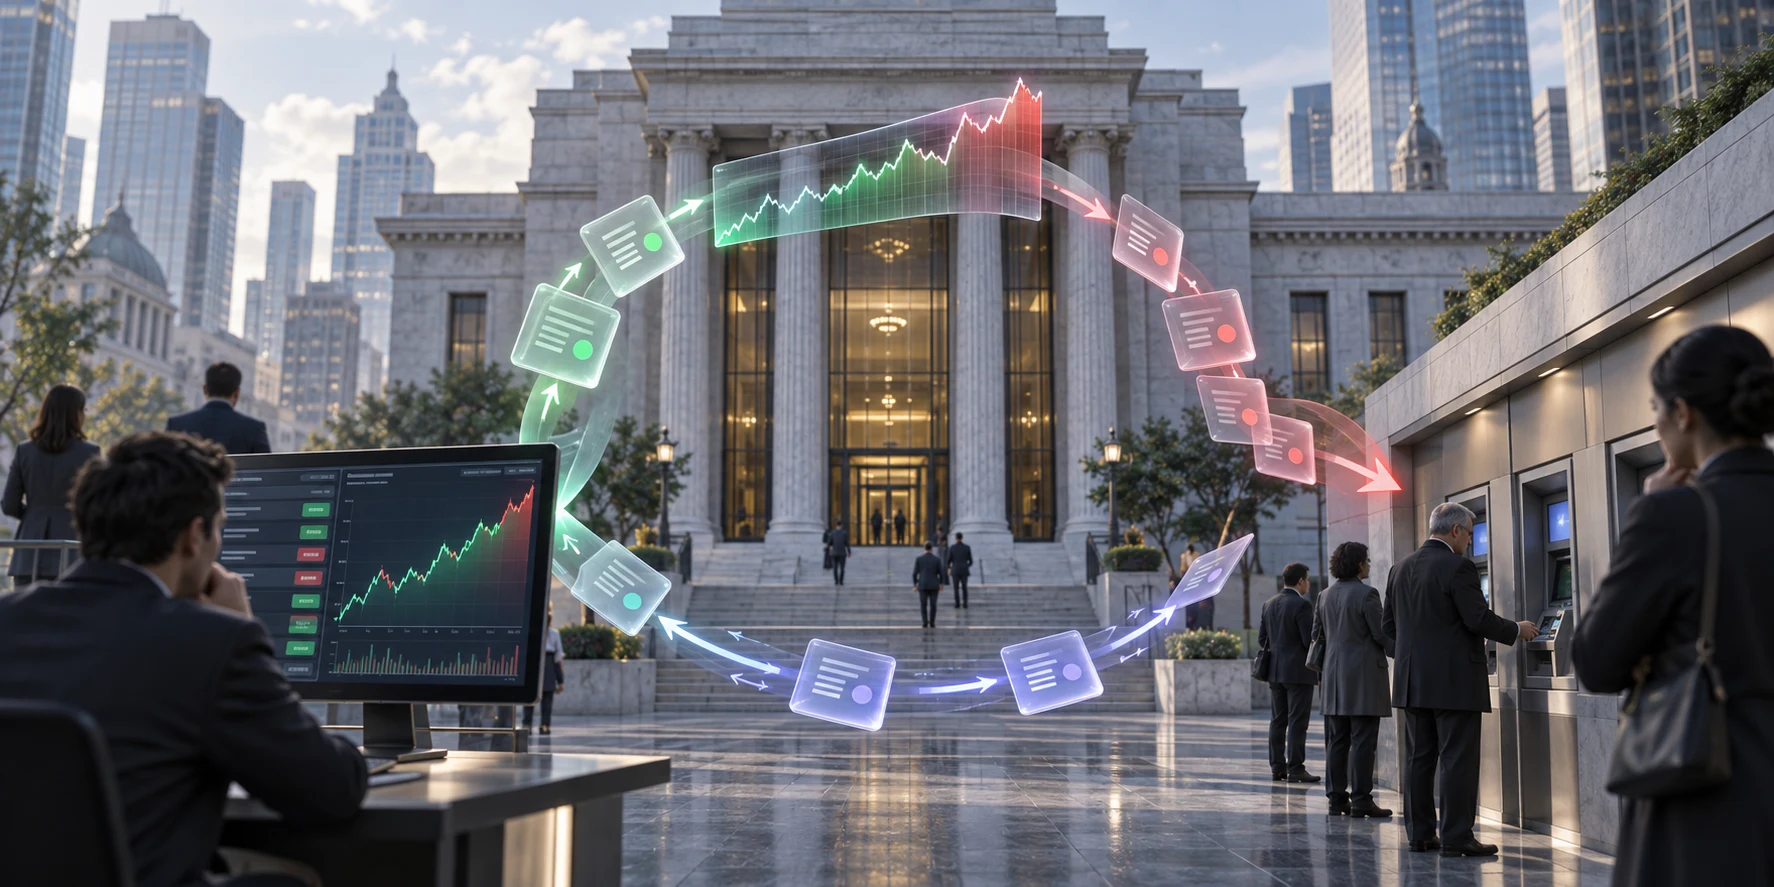
a preocupação com o banco cresce → o preço de Yes sobe → redes sociais e meios de comunicação notam o movimento → clientes ficam mais cautelosos → levantamentos aceleram → a situação do banco piora de facto
Esse efeito chama-se reflexividade: as expectativas não apenas descrevem a realidade, mas também alteram o comportamento do qual depende o resultado futuro.
Uma corrida aos depósitos é um exemplo claro. O banco pode ter ativos suficientes, mas não conseguir convertê-los imediatamente em dinheiro sem perdas. Se demasiados clientes exigirem os depósitos ao mesmo tempo, um problema de confiança transforma-se rapidamente num problema de liquidez.
Em 2023, os problemas do Silicon Valley Bank e do Credit Suisse desenvolveram-se enquanto rumores e receios circulavam rapidamente pelo X, WhatsApp e outros canais digitais. Esses canais não foram a única causa, mas mostraram como a informação pode acelerar uma saída de fundos já iniciada. Um mercado de previsão acrescenta um número simples, com aparência de avaliação coletiva.
Por que um mercado pequeno também pode ganhar visibilidade
Quase US$ 79 mil de volume é irrelevante perante os balanços dos maiores bancos. O efeito potencial não está no valor dos contratos, mas na circulação do preço.
A manchete “a probabilidade de falência duplicou” pode alcançar muito mais pessoas do que o mercado. A maioria não verá o livro de ordens, o spread, a liquidez nem o tamanho da negociação que deslocou o preço. Surge uma diferença entre o peso financeiro do mercado e o peso informativo do indicador.
Um preço baixo de Yes também pode reduzir a ansiedade. O problema começa quando o preço é tratado como previsão objetiva sem explicar a qualidade do mercado, o volume disponível e a diferença entre compra e venda.
É possível mover deliberadamente a probabilidade?
Em teoria, alguém pode comprar contratos Yes num mercado pouco líquido, elevar o preço apresentado e divulgar o movimento como um sinal independente de deterioração do banco.
Nesse cenário, a negociação não serviria apenas para obter um pagamento, mas para criar uma notícia. Se essa notícia afetar depositantes ou outros instrumentos financeiros, o possível benefício pode estar completamente fora da Polymarket.
Não existem provas de que isso tenha acontecido nestes mercados bancários, de que os preços tenham provocado levantamentos ou afetado a estabilidade de qualquer banco. Trata-se de um possível ciclo de feedback, não de um facto comprovado.
Por que o regulador está atento
A Financial Conduct Authority disse ao Guardian que está a discutir mercados de previsão com reguladores internacionais no âmbito da proteção da integridade dos mercados financeiros.
No seu relatório sobre o perímetro regulatório, a FCA destaca que contratos sobre eventos financeiros pertencem a uma categoria diferente dos mercados desportivos ou políticos. Podem ser tratados como opções binárias, cuja venda a clientes de retalho é proibida no Reino Unido.
A Polymarket argumenta que torna a informação sobre riscos bancários acessível a um público mais amplo. Profissionais usam há muito tempo swaps de risco de crédito e outros instrumentos para avaliar empresas e bancos. Um contrato público Yes/No simplifica essa informação, mas também elimina contexto: profundidade do mercado, qualidade dos participantes, spread e resistência do preço a uma ordem grande.
O mercado pode medir e amplificar o medo ao mesmo tempo
Os contratos bancários da Polymarket continuam pequenos. Os seus preços não provam que algum destes bancos esteja perto de falir, e a liquidez é insuficiente para tratar cada ponto percentual como um sinal robusto.
Ainda assim, a estrutura merece atenção. Quando o resultado depende do comportamento de muitas pessoas, uma previsão pode entrar na cadeia causal. O mercado pode detetar primeiro um problema real, exagerar um sinal fraco por falta de liquidez e, quando o preço se espalha, alterar as expectativas de pessoas cujas ações têm consequências concretas.
A questão principal é como distinguir a agregação útil de informação de um indicador que começa a alterar o evento que deveria apenas medir.
Não há hoje motivo para afirmar que a Polymarket aproximou a falência de qualquer banco. Estes mercados mostram, porém, um novo problema: por vezes, o preço de um contrato deixa de ser apenas uma previsão e torna-se informação capaz de influenciar o próprio resultado.