 Alex Morgan
Mercados de previsão: uma nova forma de negociação ou apostas com outro nome?
Em 24 de setembro, o Estado de Nova Iorque processou a Polymarket US e classificou o seu mercado de previsão como uma operação de jogo ilegal e não licenciada. Poucas horas depois, a Polymarket apresentou a sua própria ação num tribunal federal. A posição da plataforma é quase exatamente a oposta: considera que opera um mercado regulado a nível federal e que os Estados não devem poder tratar os mesmos contratos como jogo convencional.
É importante distinguir a marca Polymarket da sua estrutura norte-americana. O litígio diz respeito à QCX LLC, que opera como Polymarket US. É esta empresa que detém o estatuto de bolsa regulada nos Estados Unidos e oferece contratos desportivos de eventos a utilizadores norte-americanos. Salvo indicação em contrário, as referências a Polymarket neste artigo significam Polymarket US.
Seria fácil apresentar esta história como mais um conflito entre um regulador e uma plataforma em rápido crescimento. Contudo, a pergunta mais interessante diz respeito ao próprio produto:
Quando é que um mercado de previsão deixa de ser negociação financeira e passa a ser uma aposta desportiva?
Um contrato desportivo pode ter uma estrutura diferente de uma aposta num bookmaker e, ainda assim, produzir quase o mesmo resultado económico para quem o compra.
Os mercados de previsão já não lutam apenas pelo acesso a um Estado. Procuram afirmar-se como uma categoria jurídica distinta ao lado dos bookmakers e das bolsas financeiras. Estamos a assistir à formação dessa categoria em tempo real: os produtos já existem, a procura cresce, mas tribunais e reguladores continuam sem concordar sobre o que são realmente.
Um resultado de futebol, dois produtos
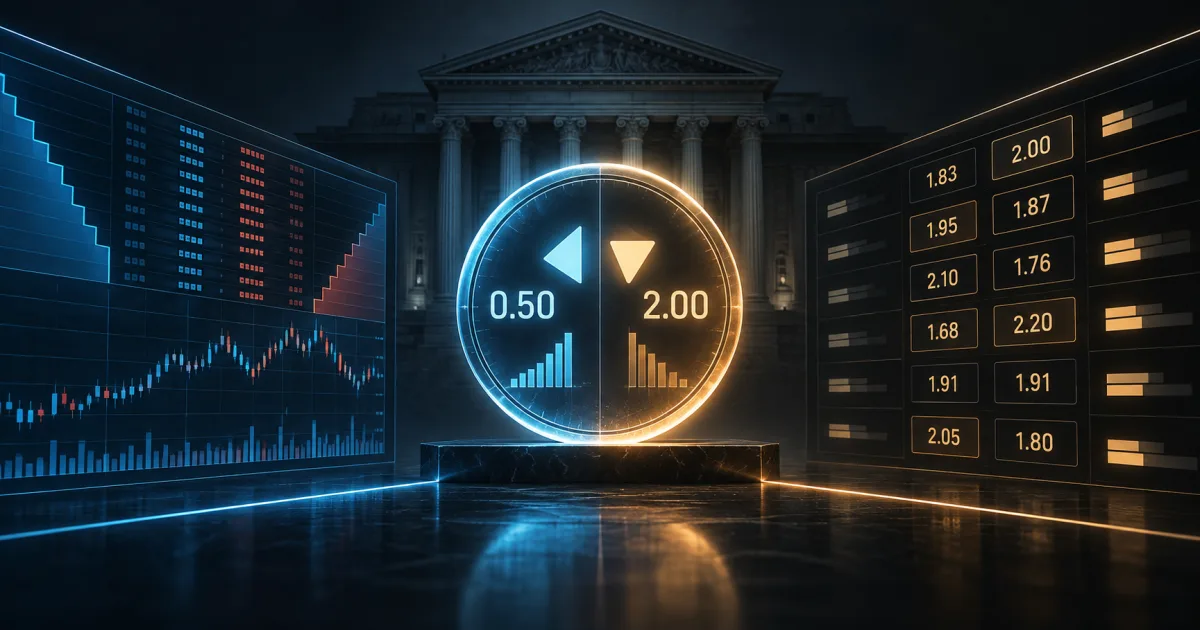
Suponhamos que um bookmaker oferece uma odd decimal de 2,00 para a vitória do Arsenal.
| Bookmaker | Polymarket |
|---|---|
| Arsenal vence a 2,00 | Contrato Arsenal Yes a 0,50 USD |
| Aposta: 100 USD | Compra de 200 contratos por 100 USD |
| Retorno total se vencer: 200 USD | Liquidação se vencer: 200 USD |
| Lucro bruto: 100 USD | Lucro bruto: 100 USD |
O exemplo não inclui taxas, spread ou slippage. Estes custos podem alterar o resultado final, mas não a comparação essencial. Em ambos os casos, o participante arrisca 100 USD na vitória do Arsenal e obtém 100 USD de lucro bruto se ela acontecer.
Do ponto de vista do utilizador, a exposição é muito semelhante. Jurídica e operacionalmente, porém, as duas transações são apresentadas como produtos diferentes.
O modelo do bookmaker
Um bookmaker publica odds e atua como contraparte do cliente. Gere a responsabilidade total do seu book, ajusta preços, aplica limites e incorpora uma margem no mercado.
Nos Estados Unidos, esta atividade é regulada sobretudo ao nível estadual. Um operador licenciado tem de cumprir requisitos locais relativos ao acesso ao mercado, geolocalização, idade mínima, tributação, jogo responsável e tipos de aposta permitidos.
Neste modelo, uma posição na vitória do Arsenal é claramente uma aposta. Chamar-lhe contrato não mudaria a sua substância.
O modelo da Polymarket
A Polymarket descreve uma estrutura diferente. Os utilizadores compram e vendem contratos Yes e No através de um livro de ordens. Os preços são formados pelas ofertas dos participantes e dos market makers. O contrato correto é liquidado a 1 USD; o incorreto, a 0 USD. O titular também pode vender antes da resolução do evento.
Estes instrumentos são chamados derivados: contratos financeiros cujo valor depende de outra coisa. Aqui, depende do resultado de um evento, como a vitória de uma equipa, o resultado de uma eleição ou uma decisão sobre taxas de juro. A palavra não transforma automaticamente o contrato num produto financeiro em vez de uma aposta, mas explica por que razão a Polymarket o coloca no quadro dos mercados financeiros.
A ideia de um derivado é muito anterior aos mercados de previsão. Imagine-se um agricultor que irá colher cereais daqui a alguns meses, mas desconhece o preço futuro. Pode acordar antecipadamente um preço com um comprador e reduzir o risco de uma queda acentuada. O comprador protege-se, por sua vez, de uma possível subida. O mercado moderno de futuros nasceu de acordos deste tipo.
Nos Estados Unidos, a criação do Chicago Board of Trade em 1848 foi um passo importante. Começou como mercado de cereais e, na década de 1850, passou a normalizar contratos de entrega futura. Mais tarde, os derivados expandiram-se para moedas, taxas de juro, petróleo, índices bolsistas e muitos outros ativos. História dos mercados de futuros segundo a CFTC.
Os tipos mais comuns de derivados incluem:
- um futuro, que fixa as condições para comprar ou vender um ativo numa data posterior;
- uma opção, que dá o direito, mas não a obrigação, de comprar ou vender a um preço acordado;
- um swap, através do qual duas partes trocam pagamentos ou riscos financeiros, por exemplo pagamentos associados a taxas de juro diferentes.
Todos partilham a mesma ideia: o valor do contrato deriva de outro ativo, indicador ou evento. Na Polymarket, esse evento pode ser a vitória de uma equipa. A disputa com Nova Iorque envolve precisamente saber se esta estrutura basta para tornar um contrato desportivo num derivado e não numa aposta.
A plataforma não se limita, portanto, a apresentar odds nem assume o lado oposto de cada posição. Disponibiliza infraestrutura de bolsa, correspondência de ordens e compensação para contratos negociados entre participantes.
A diferença é real. Um livro de ordens torna a liquidez visível e permite que o preço reaja continuamente a novas informações. Um utilizador pode entrar a 0,50 USD e sair a 0,65 USD sem esperar pelo fim do jogo. Os market makers podem cotar ambos os lados e uma API permite automatizar a negociação.
Mas uma diferença estrutural real não responde automaticamente à questão jurídica. O evento subjacente continua a ser a vitória do Arsenal, o participante continua a arriscar dinheiro e o pagamento continua a depender de um resultado desportivo incerto.
A posição de Nova Iorque: o contrato continua a ser uma aposta
Segundo o comunicado da procuradora-geral de Nova Iorque, os mercados da Polymarket correspondem à definição estadual de jogo: os utilizadores arriscam dinheiro em resultados incertos que não controlam. O Estado afirma que a Polymarket oferece estes produtos sem licença da New York State Gaming Commission.
A acusação não se limita à terminologia. Nova Iorque aponta consequências práticas de colocar o produto fora da regulação do jogo:
- utilizadores entre 18 e 20 anos podem aceder, embora as apostas desportivas móveis em Nova Iorque exijam 21 anos;
- a Polymarket não paga os impostos aplicáveis aos operadores licenciados;
- a plataforma não segue as mesmas regras estaduais de proteção do consumidor e jogo responsável;
- o Estado não pode controlar a oferta desportiva como controla a dos bookmakers licenciados.
O argumento estadual centra-se na função. Se um cliente paga por uma posição num resultado desportivo e recebe um pagamento quando acerta, um livro de ordens não deveria transformar a operação em algo totalmente alheio às apostas.
Esta lógica torna-se mais convincente à medida que a oferta se aproxima de uma linha convencional. Um contrato sobre eleições presidenciais ou uma decisão de taxas pode ser visto como instrumento de agregação de informação sobre um evento público importante. O vencedor de um jogo já se parece com uma moneyline; estatísticas de jogadores, cantos e múltiplas parecem-se ainda mais.
A resposta da Polymarket: não é Nova Iorque que define as regras principais
A Polymarket US opera através da QCX LLC, um designated contract market registado na CFTC. Em termos simples, é uma bolsa supervisionada pelo regulador federal dos mercados de derivados. No processo QCX LLC v. James, a Polymarket pede que as autoridades de Nova Iorque sejam impedidas de aplicar à sua bolsa as leis estaduais do jogo.
Sem linguagem jurídica, a questão é: quem tem o direito de definir as regras? A Polymarket diz que o governo federal já colocou a sua bolsa sob supervisão da CFTC. Na sua perspetiva, Nova Iorque não pode olhar para os mesmos contratos, chamar-lhes jogo e impor um segundo conjunto de requisitos incompatível.
Existe também um lado prático. Uma bolsa nacional dificilmente funciona se o mesmo contrato for um derivado federal numa jurisdição e uma aposta desportiva ilegal noutra. Regras estaduais diferentes podem fragmentar a liquidez, limitar as contrapartes e enfraquecer um livro de ordens nacional.
Regulação federal não significa ausência de regulação. A bolsa tem de verificar participantes, monitorizar negociações, manter registos e assegurar a liquidação. As partes discutem quem tem a última palavra, não se devem existir regras.
À data da publicação, nenhum tribunal tinha ainda decidido o mérito. Nova Iorque apresentara as suas pretensões e a QCX respondera com uma ação federal própria. Este é o início do conflito, não uma decisão definitiva sobre os contratos desportivos.
A estrutura do mercado muda a natureza do risco?
O mesmo contrato sobre o Arsenal pode ser visto de duas maneiras.
A primeira considera a substância económica. O participante paga 100 USD, prevê um resultado desportivo e pode receber 200 USD. Nesta perspetiva, a posição comporta-se como uma aposta, independentemente de a interface mostrar odds ou cêntimos.
A segunda considera a estrutura do mercado. O participante compra num livro de ordens um contrato transferível, negoceia com outros participantes e pode vender antes da liquidação. Nesta perspetiva, a operação pertence a uma bolsa e não ao balanço de um bookmaker.
Ambas as descrições são verdadeiras. A dificuldade está em decidir qual característica deve determinar a classificação jurídica.
A comparação com uma bolsa de apostas também não resolve a questão. As bolsas de apostas igualmente correspondem participantes, apresentam liquidez oposta e permitem posições a favor e contra um resultado. Ainda assim, são reguladas como operadores de jogo nas respetivas jurisdições.
Isto reforça a posição de Nova Iorque de que juntar compradores e vendedores não basta. A resposta mais forte da Polymarket é que a sua bolsa funciona dentro de um quadro federal específico que uma bolsa de apostas convencional não possui.
Onde se torna mais difícil defender a fronteira?
A categoria «mercado de previsão» reúne produtos com finalidades muito diferentes:
inflação → taxas de juro → eleições → vencedor do campeonato → vencedor do jogo → totais → estatísticas de jogadores → cantos → múltiplas
À esquerda, os preços podem informar sobre expectativas económicas ou políticas e ajudar uma empresa ou investidor a cobrir um risco identificável. À direita, os contratos reproduzem cada vez mais os mercados já presentes nos bookmakers.
Isto não significa necessariamente que a lei tenha de traçar a fronteira num tipo específico de mercado. Explica, porém, por que razão o debate muda quando uma plataforma passa de algumas questões de interesse público para um produto desportivo completo.
Por vezes, um contrato desportivo pode realmente proteger uma empresa de uma despesa. Por exemplo, um restaurante promete bebidas gratuitas se uma equipa vencer. A vitória criaria um custo, enquanto um contrato adquirido antecipadamente poderia compensar parte dele.
A explicação é muito menos convincente num mercado sobre o número de cantos ou numa múltipla de estatísticas individuais. Normalmente, o participante compra esse contrato para lucrar com uma previsão correta, não para se proteger de um risco financeiro existente. Nesse ponto, o produto começa a parecer-se especialmente com uma aposta comum.
A questão jurídica é, portanto, mais ampla do que afirmar que o desporto tem consequências económicas. O desporto profissional é indiscutivelmente um grande negócio. A pergunta é se toda a transação relacionada com ele constitui o tipo de derivado que o Congresso quis sujeitar exclusivamente à regulação federal de mercadorias.
A Kalshi mostra que todo o setor trava a mesma batalha
A Polymarket não é a única plataforma a invocar a primazia federal. A Kalshi mantém processos semelhantes contra reguladores estaduais e os tribunais federais ainda não chegaram a uma posição uniforme.
Um tribunal federal de recurso apoiou a Kalshi no conflito com New Jersey; outro chegou à conclusão oposta. Em 25 de setembro, o tribunal de recurso que analisou os casos do Ohio e Tennessee também recusou proteger a Kalshi da aplicação das leis estaduais do jogo. Em linguagem simples, a Kalshi não convenceu o tribunal de que chamar a estes produtos contratos regulados a nível federal os coloca necessariamente fora do alcance dos reguladores estaduais.
Não foi uma decisão final a declarar ilegais todos os contratos da Kalshi. A plataforma pedia proteção contra medidas estaduais enquanto os processos prosseguiam, e o tribunal recusou. O raciocínio é, contudo, relevante: os juízes questionaram expressamente como um mercado sobre o número de cantos ou uma múltipla de 30 seleções cumpre as funções financeiras normalmente associadas aos derivados.
O facto de tribunais importantes darem respostas diferentes torna o caso da Polymarket em Nova Iorque parte de um conflito nacional ainda por resolver. O Congresso ou o Supremo Tribunal poderão acabar por ter de formular uma regra única.
Para os mercados de previsão, esta é uma luta pelo direito de existir na forma atual. Uma vitória ajudaria a estabelecê-los como categoria nacional independente. Uma derrota não os faria necessariamente desaparecer, mas poderia levar os produtos desportivos para o mesmo sistema de licenças estaduais dos bookmakers.
O que o conflito significa para apostadores e traders
A resposta afetará muito mais do que o rótulo apresentado sobre um mercado.
Se se aplicar o direito estadual do jogo, as plataformas poderão necessitar de licenças, aprovação de produtos em cada Estado, geolocalização e idade mínima de 21 anos em algumas jurisdições. A oferta desportiva poderá diminuir e a liquidez nacional dividir-se.
Se prevalecer a regulação federal de mercadorias, as plataformas poderão manter um único pool nacional de liquidez com acesso mais amplo por API e market making de tipo bolsista. Isso permitiria competir diretamente com DraftKings, FanDuel e modelos de bookmaker em que o operador define os preços.
A classificação também afeta impostos, publicidade, medidas de jogo responsável, integridade dos mercados e tratamento de traders profissionais. Não são detalhes secundários: determinam quem pode usar o produto, que mercados podem existir e quanto custa abrir e fechar uma posição.
Estamos a assistir à escrita das regras de um novo mercado
A Polymarket tem razões credíveis para afirmar que a sua infraestrutura não é a de um bookmaker. Nova Iorque tem razões credíveis para dizer que a exposição desportiva do cliente continua a parecer uma aposta. As duas afirmações podem ser verdadeiras em simultâneo.
É por isso que o caso é mais importante do que uma disputa sobre nomes. O tribunal terá de decidir quanto pesa a estrutura de bolsa quando o evento, o risco e o pagamento se assemelham tanto a uma aposta convencional.
Os mercados de previsão já passaram de experiência de nicho a parte visível de eleições, economia, notícias e desporto. A sua identidade jurídica não evoluiu ao mesmo ritmo. Encontramo-nos, por isso, num momento histórico invulgar: um novo modelo ganha utilizadores rapidamente enquanto o seu direito básico a operar continua a ser testado nos tribunais.
O resultado ajudará a determinar se os mercados de previsão se tornam uma terceira categoria duradoura ao lado dos bookmakers e das bolsas financeiras ou se os seus produtos desportivos são absorvidos pela regulação existente do jogo. Enquanto a fronteira permanecer incerta, a pergunta útil não é se a Polymarket chama negociação ao produto. É se a organização do mercado basta para tornar um contrato desportivo de 0,50 USD juridicamente diferente de uma aposta a 2,00.
Fontes primárias
- Anúncio da ação pela procuradora-geral de Nova Iorque
- Processo federal QCX LLC v. James
- Registo da CFTC para QCX LLC / Polymarket US
- Decisão do Sixth Circuit nos casos Kalshi do Ohio e Tennessee, PDF
Este artigo explica um conflito público em linguagem acessível e não constitui aconselhamento jurídico.